

 Lançamento
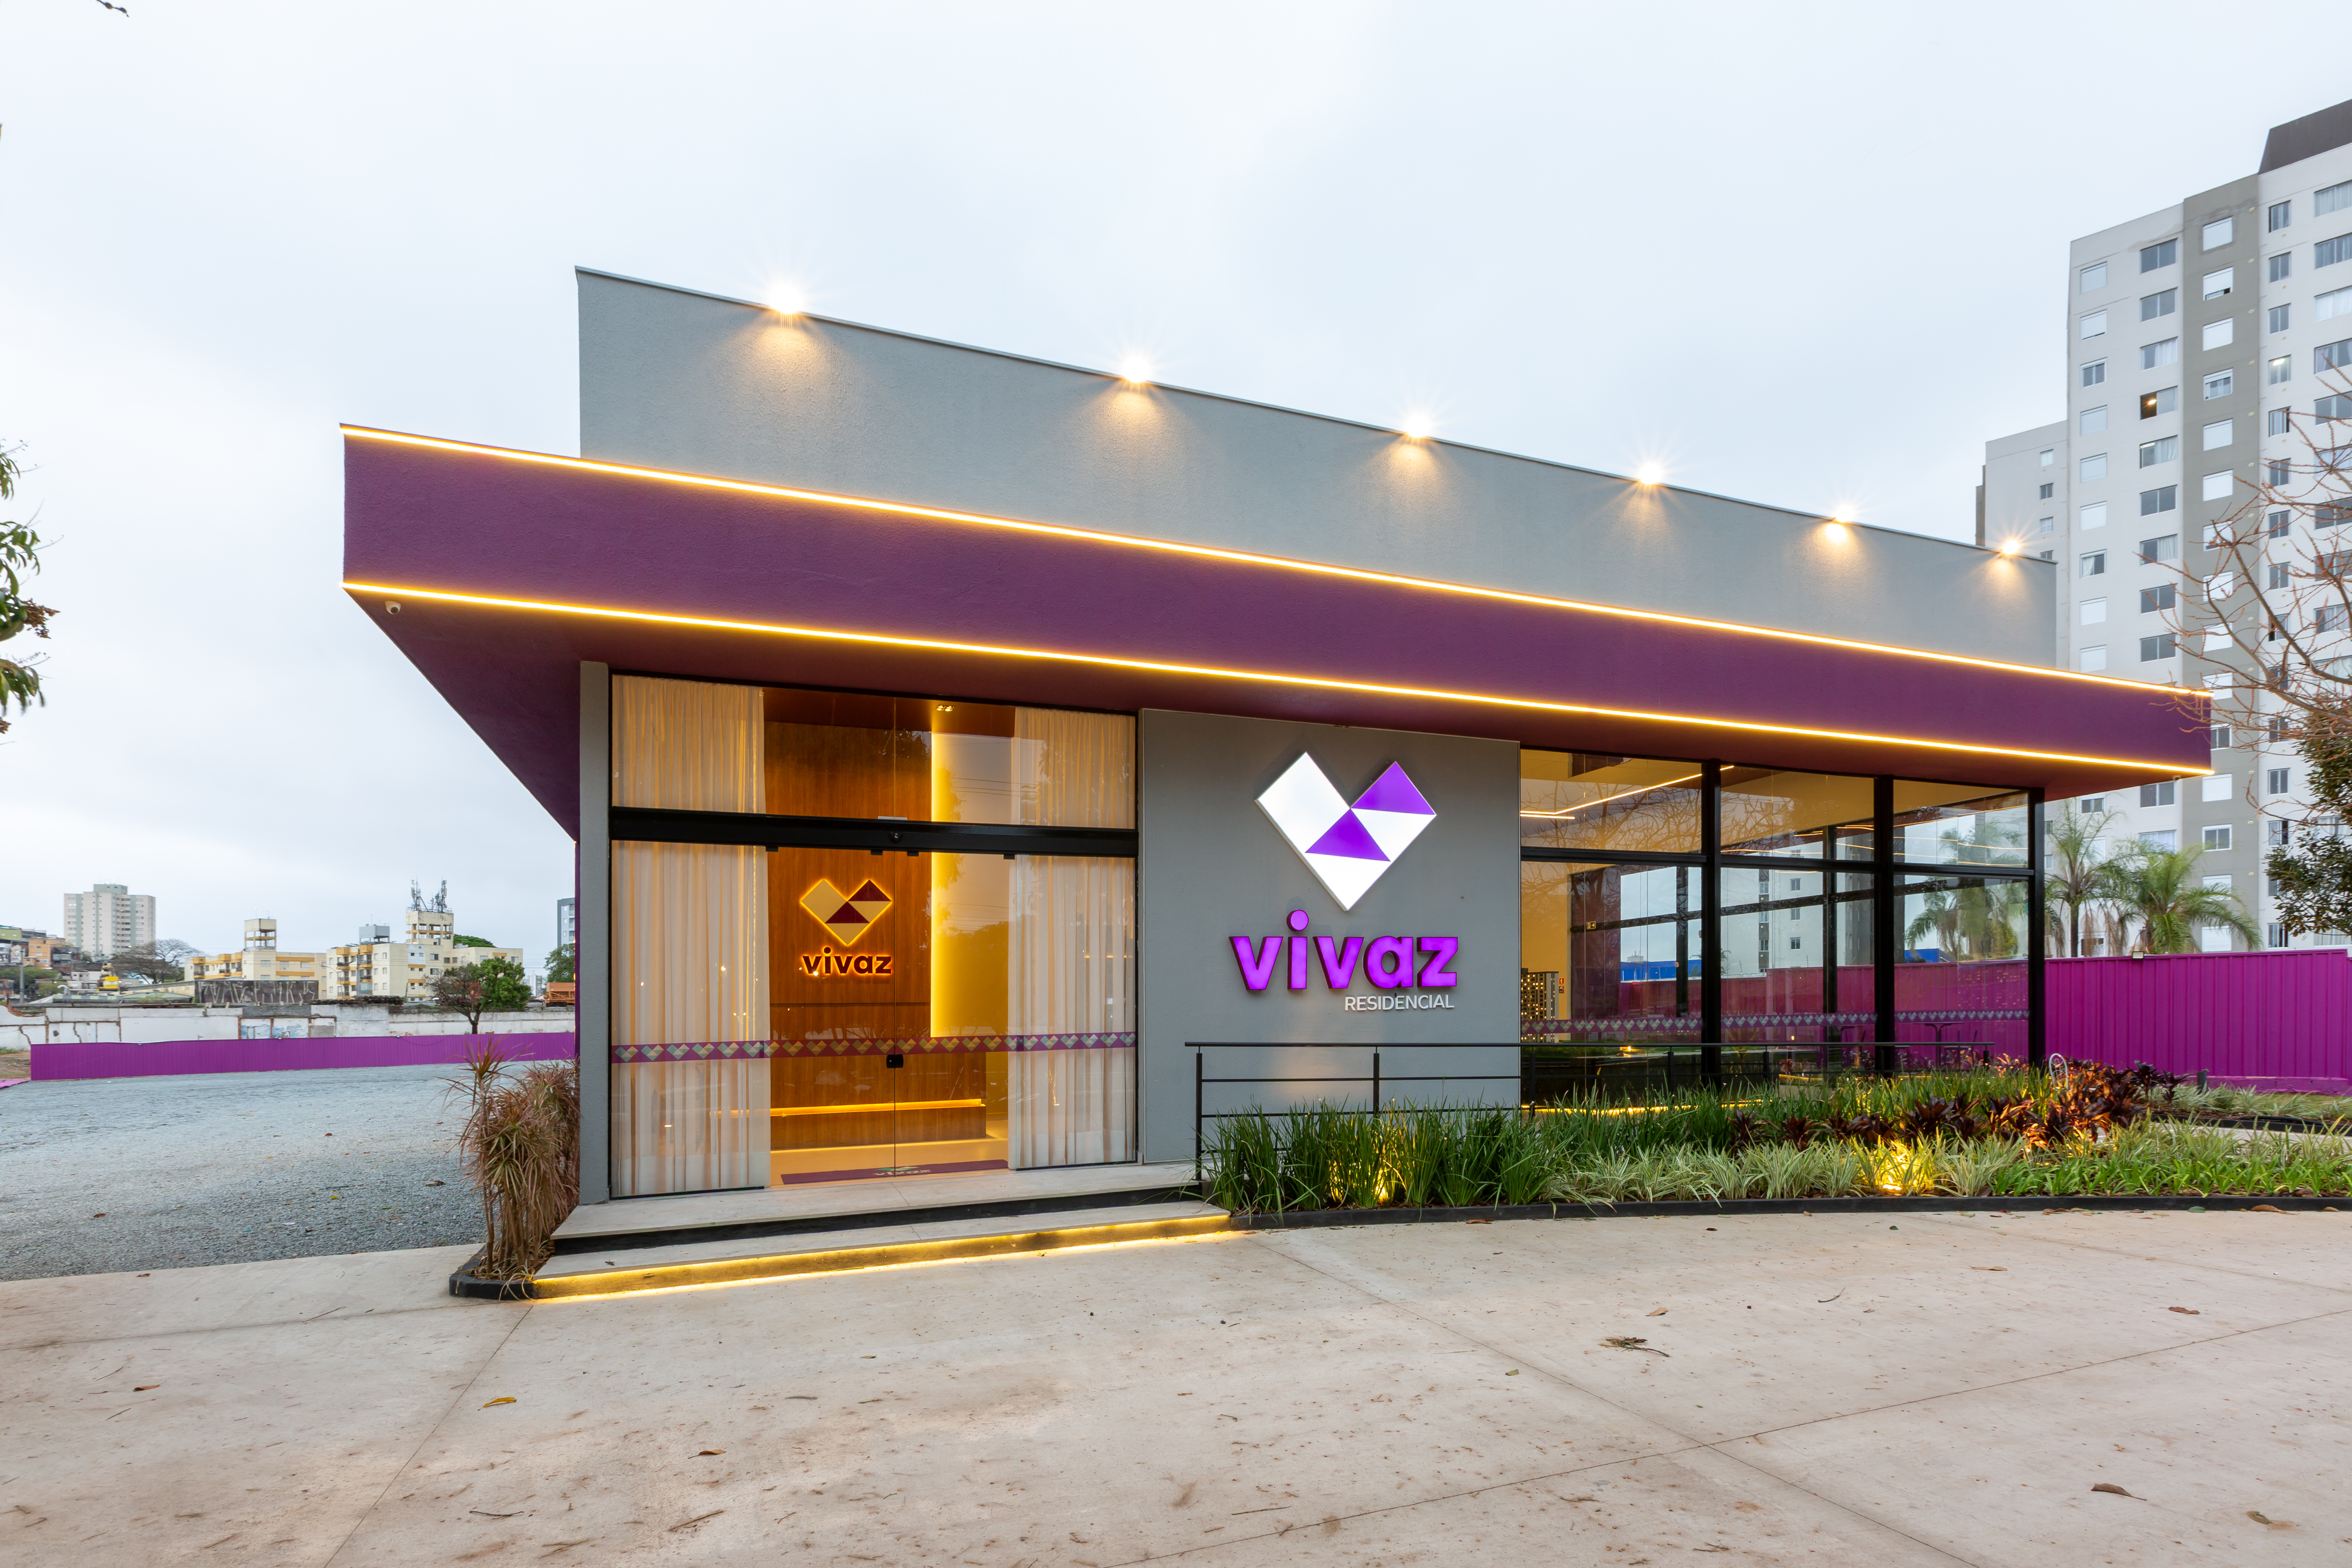
Vivaz Mooca
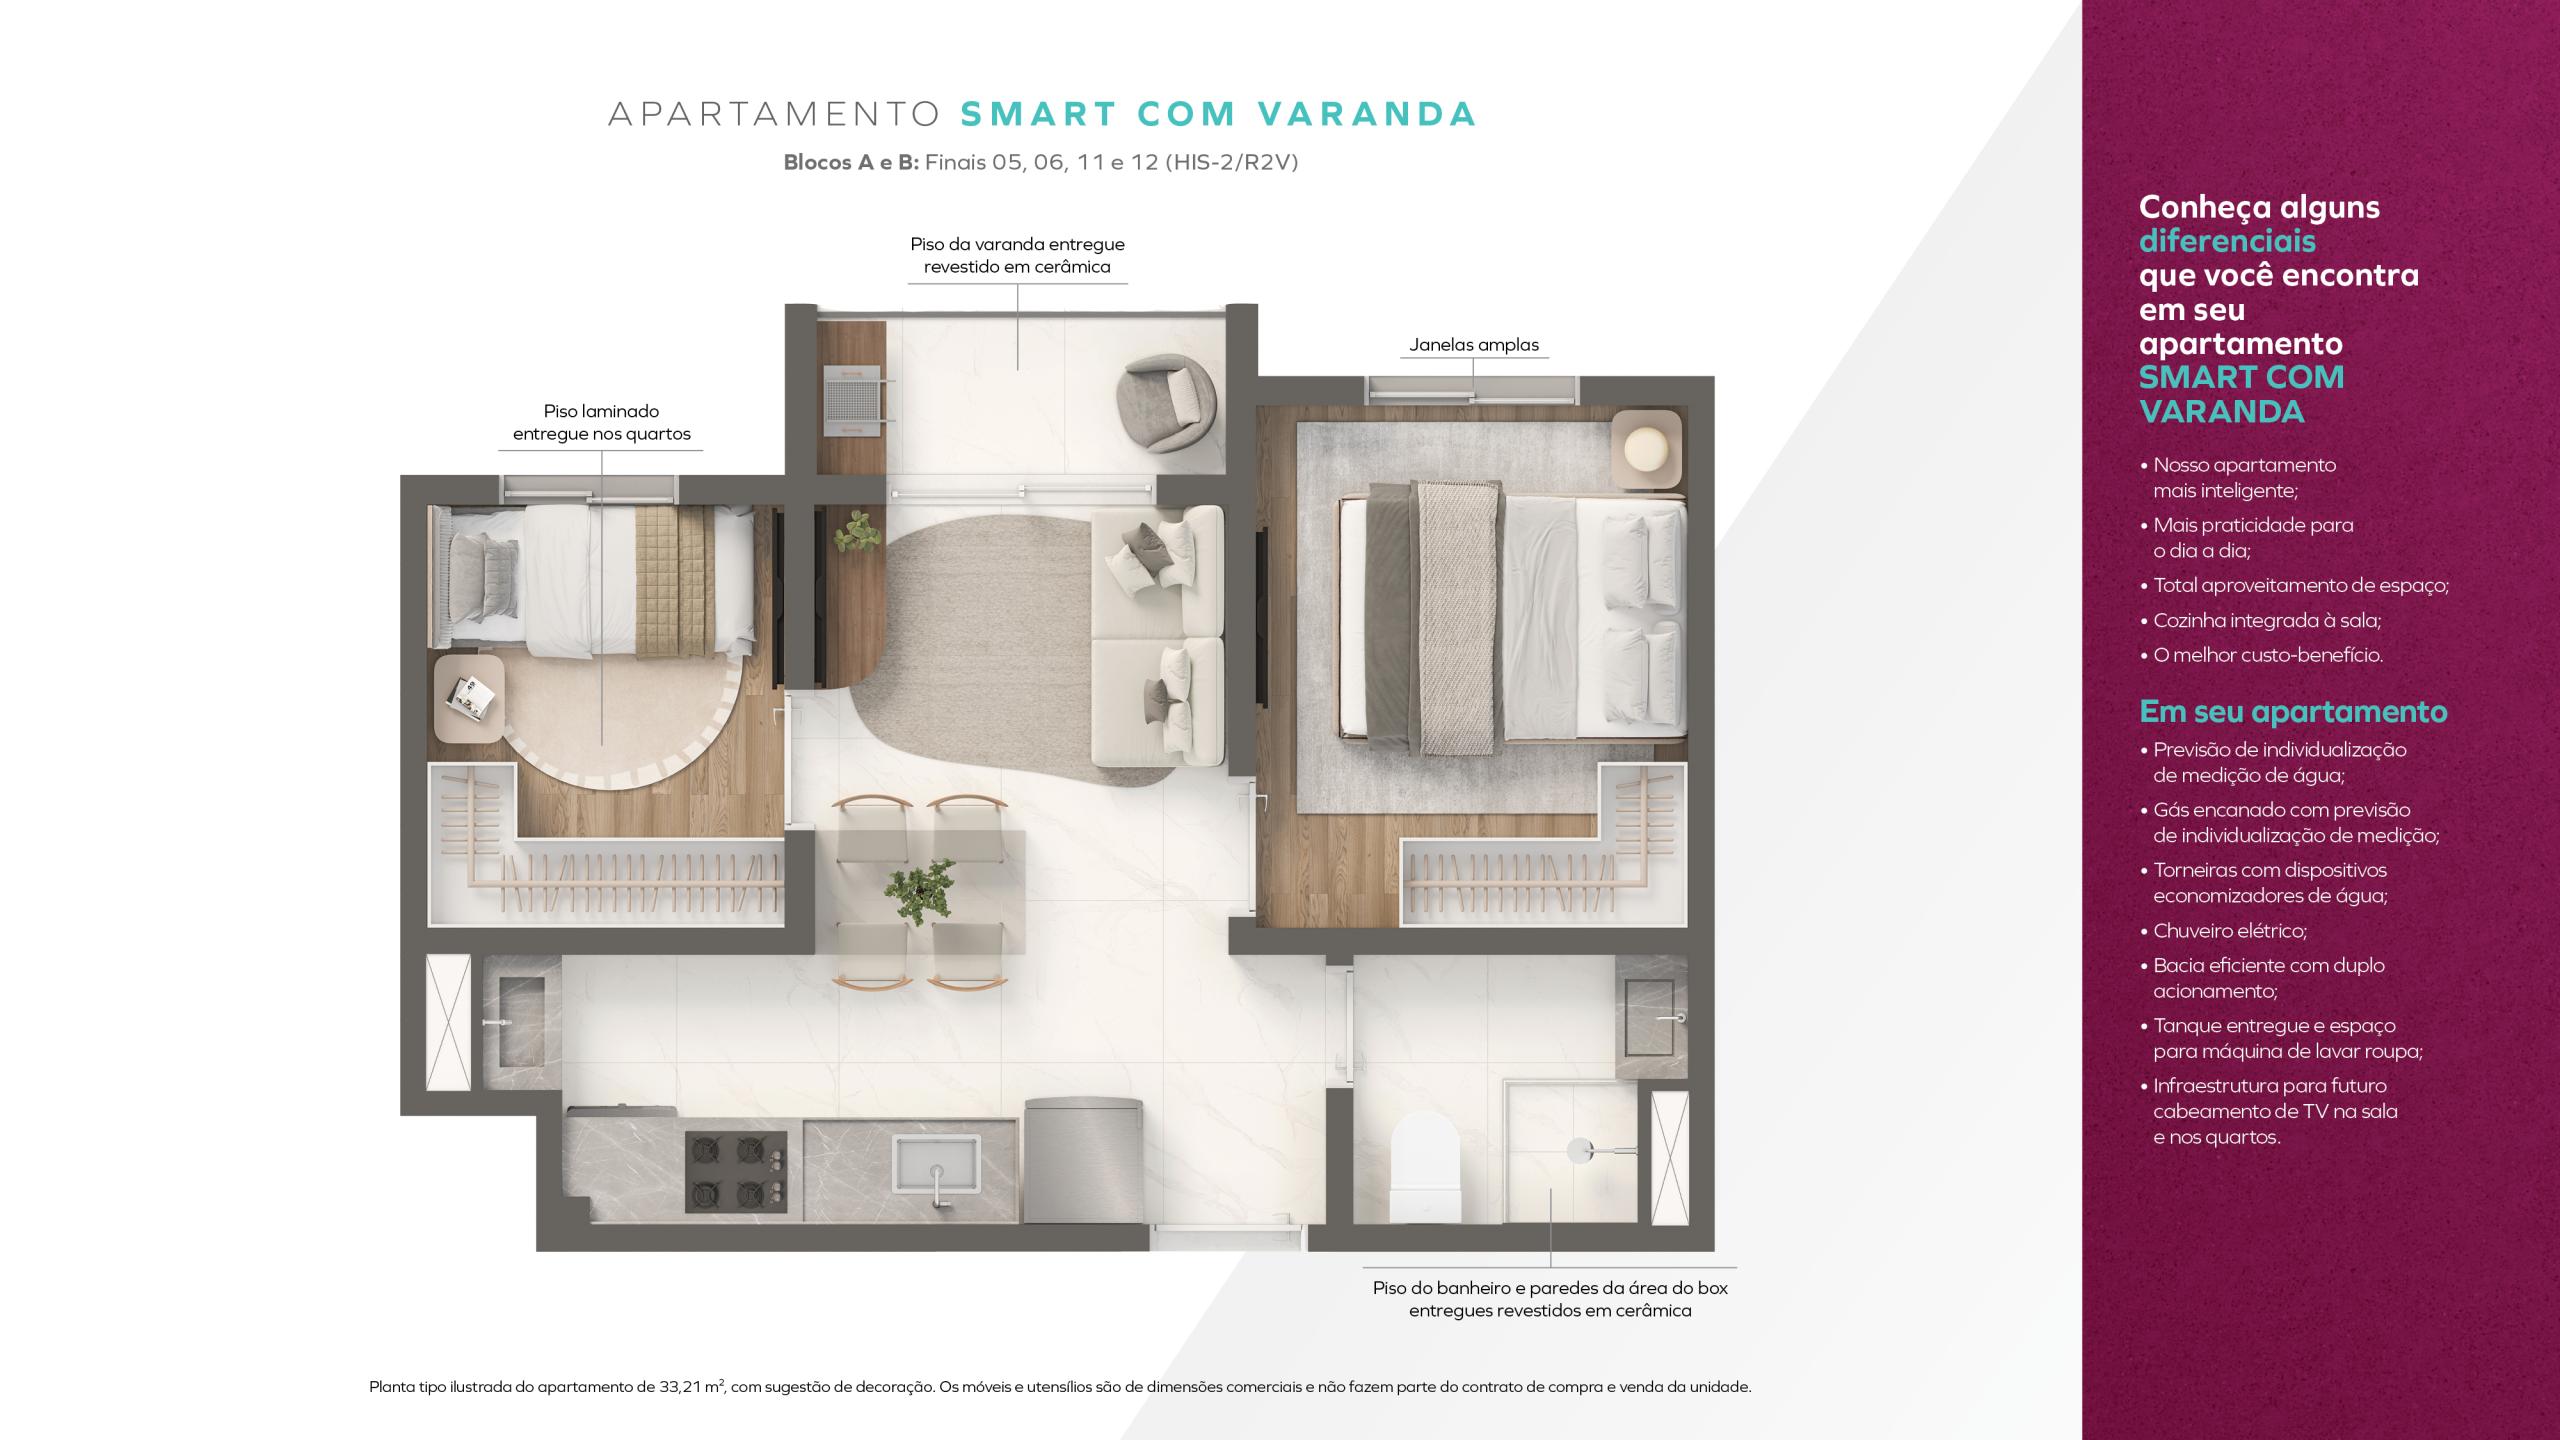
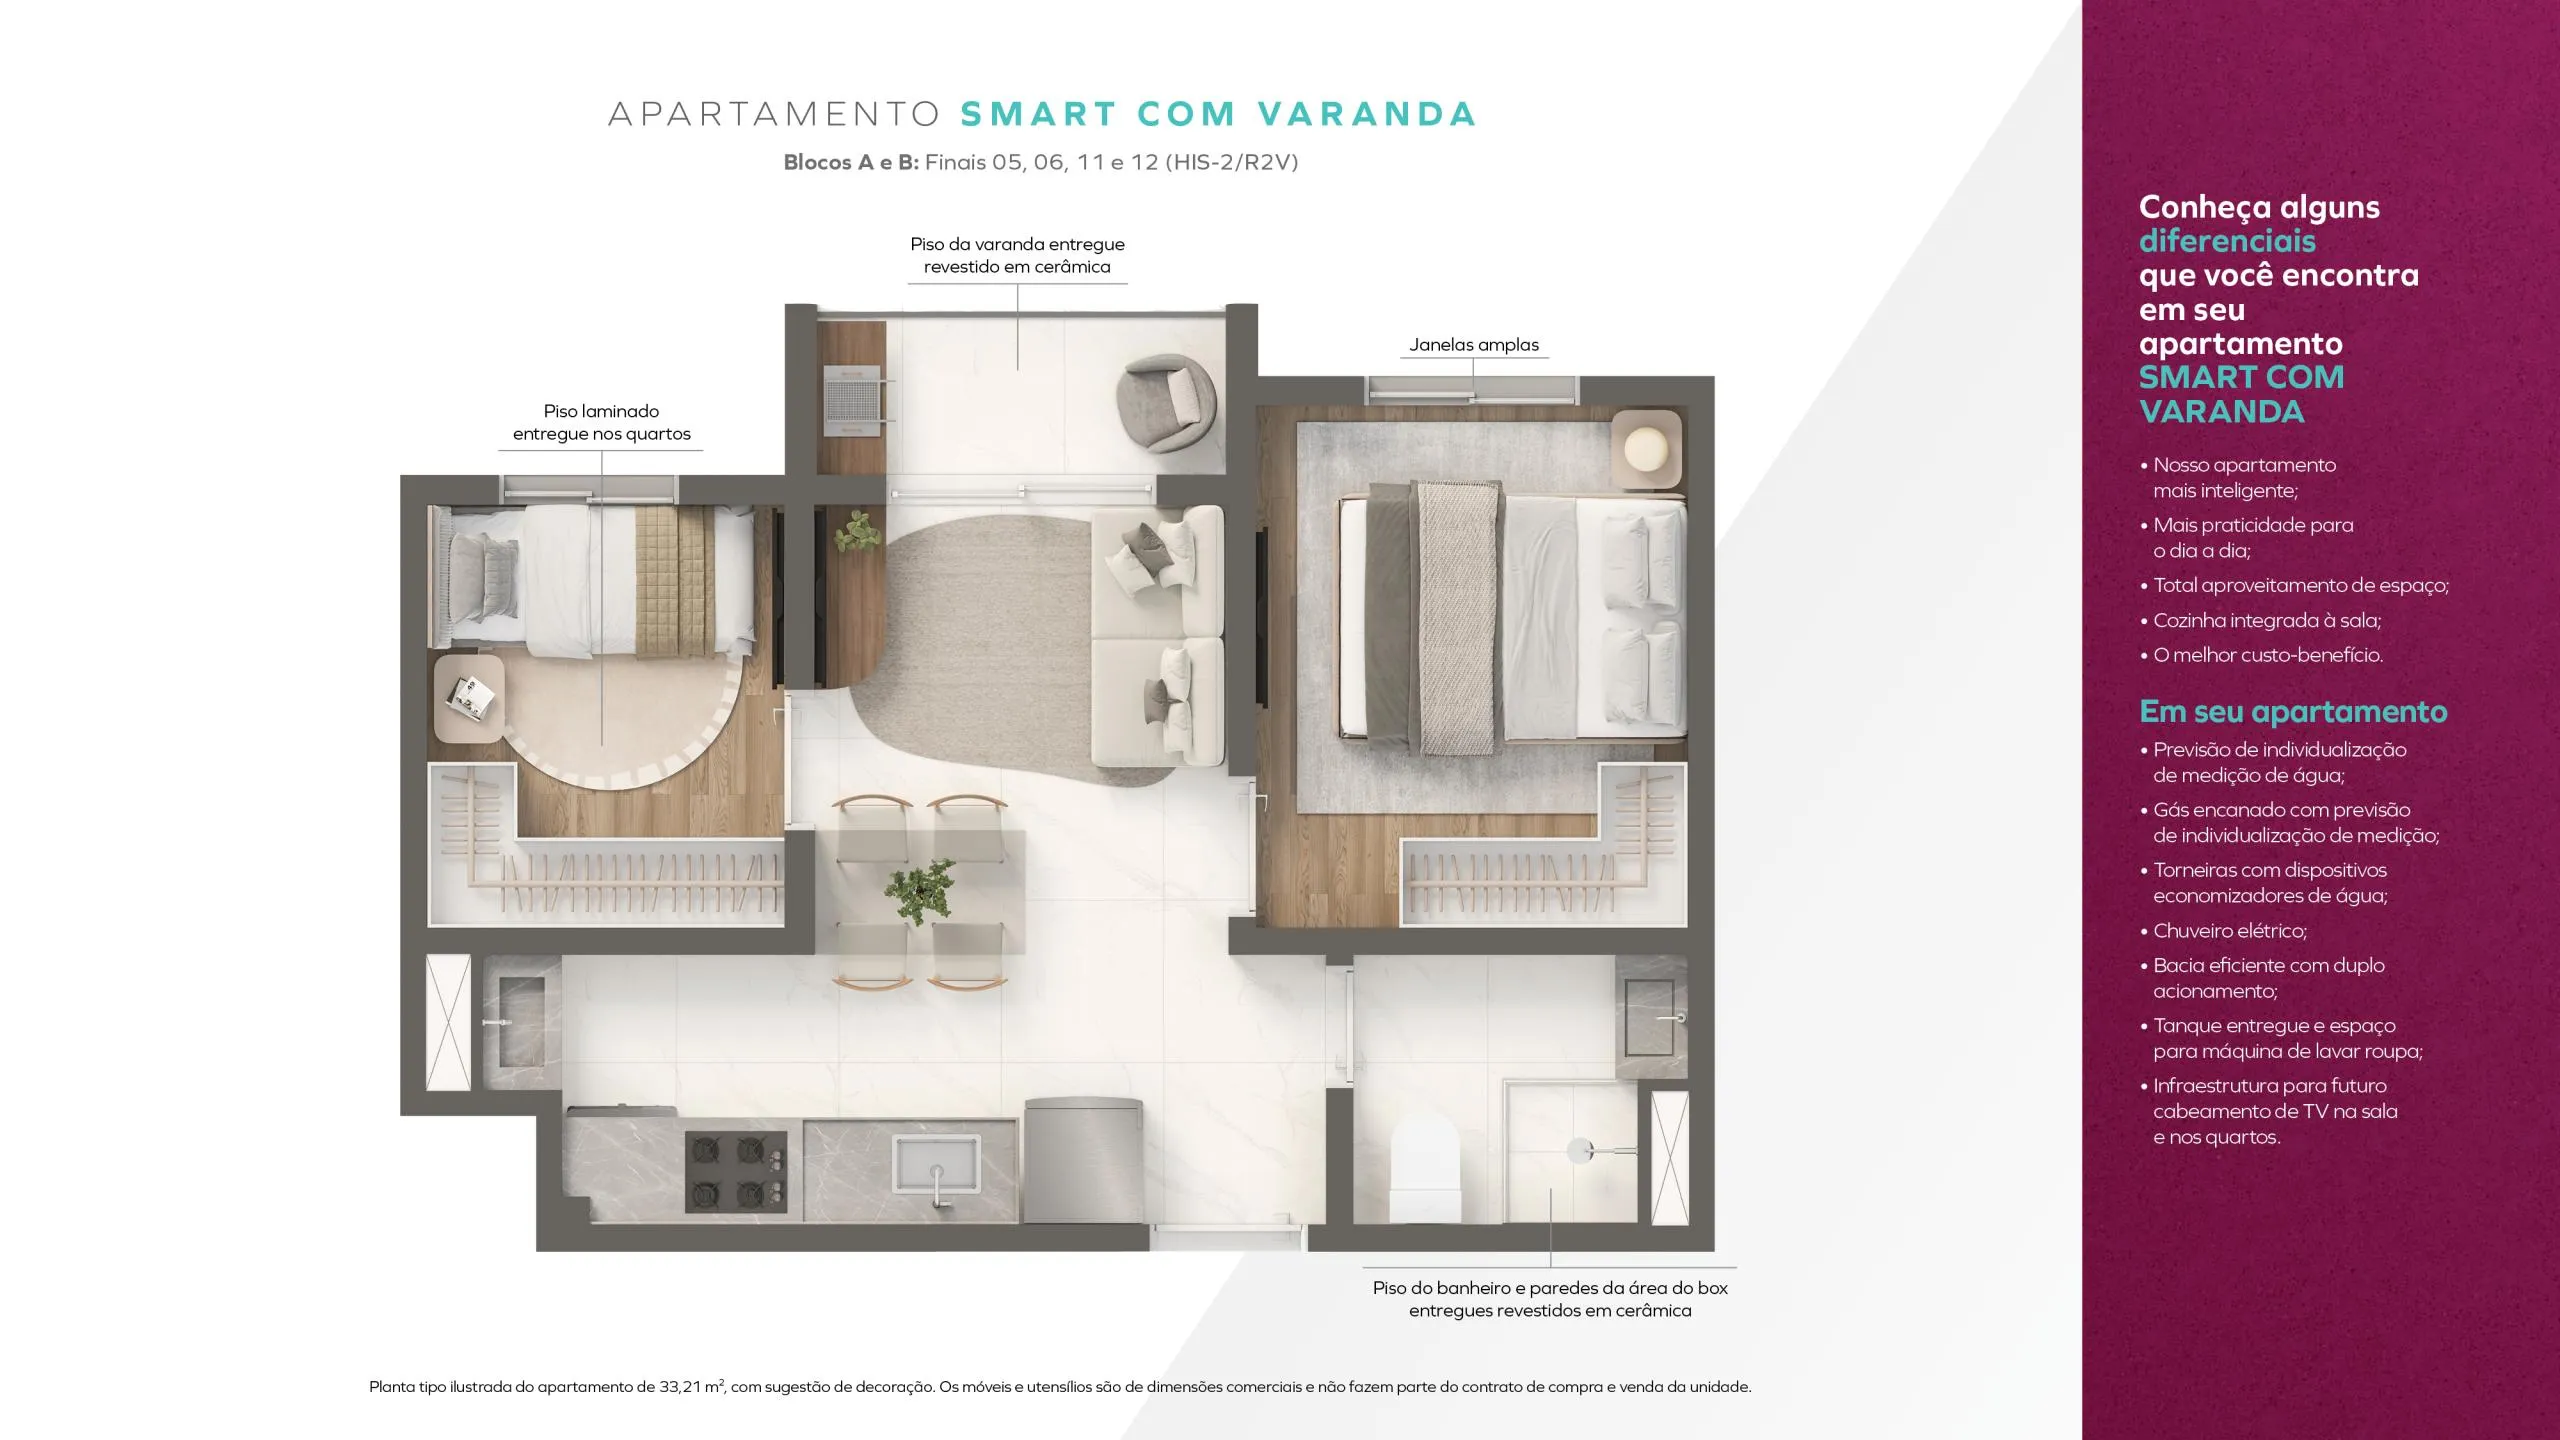
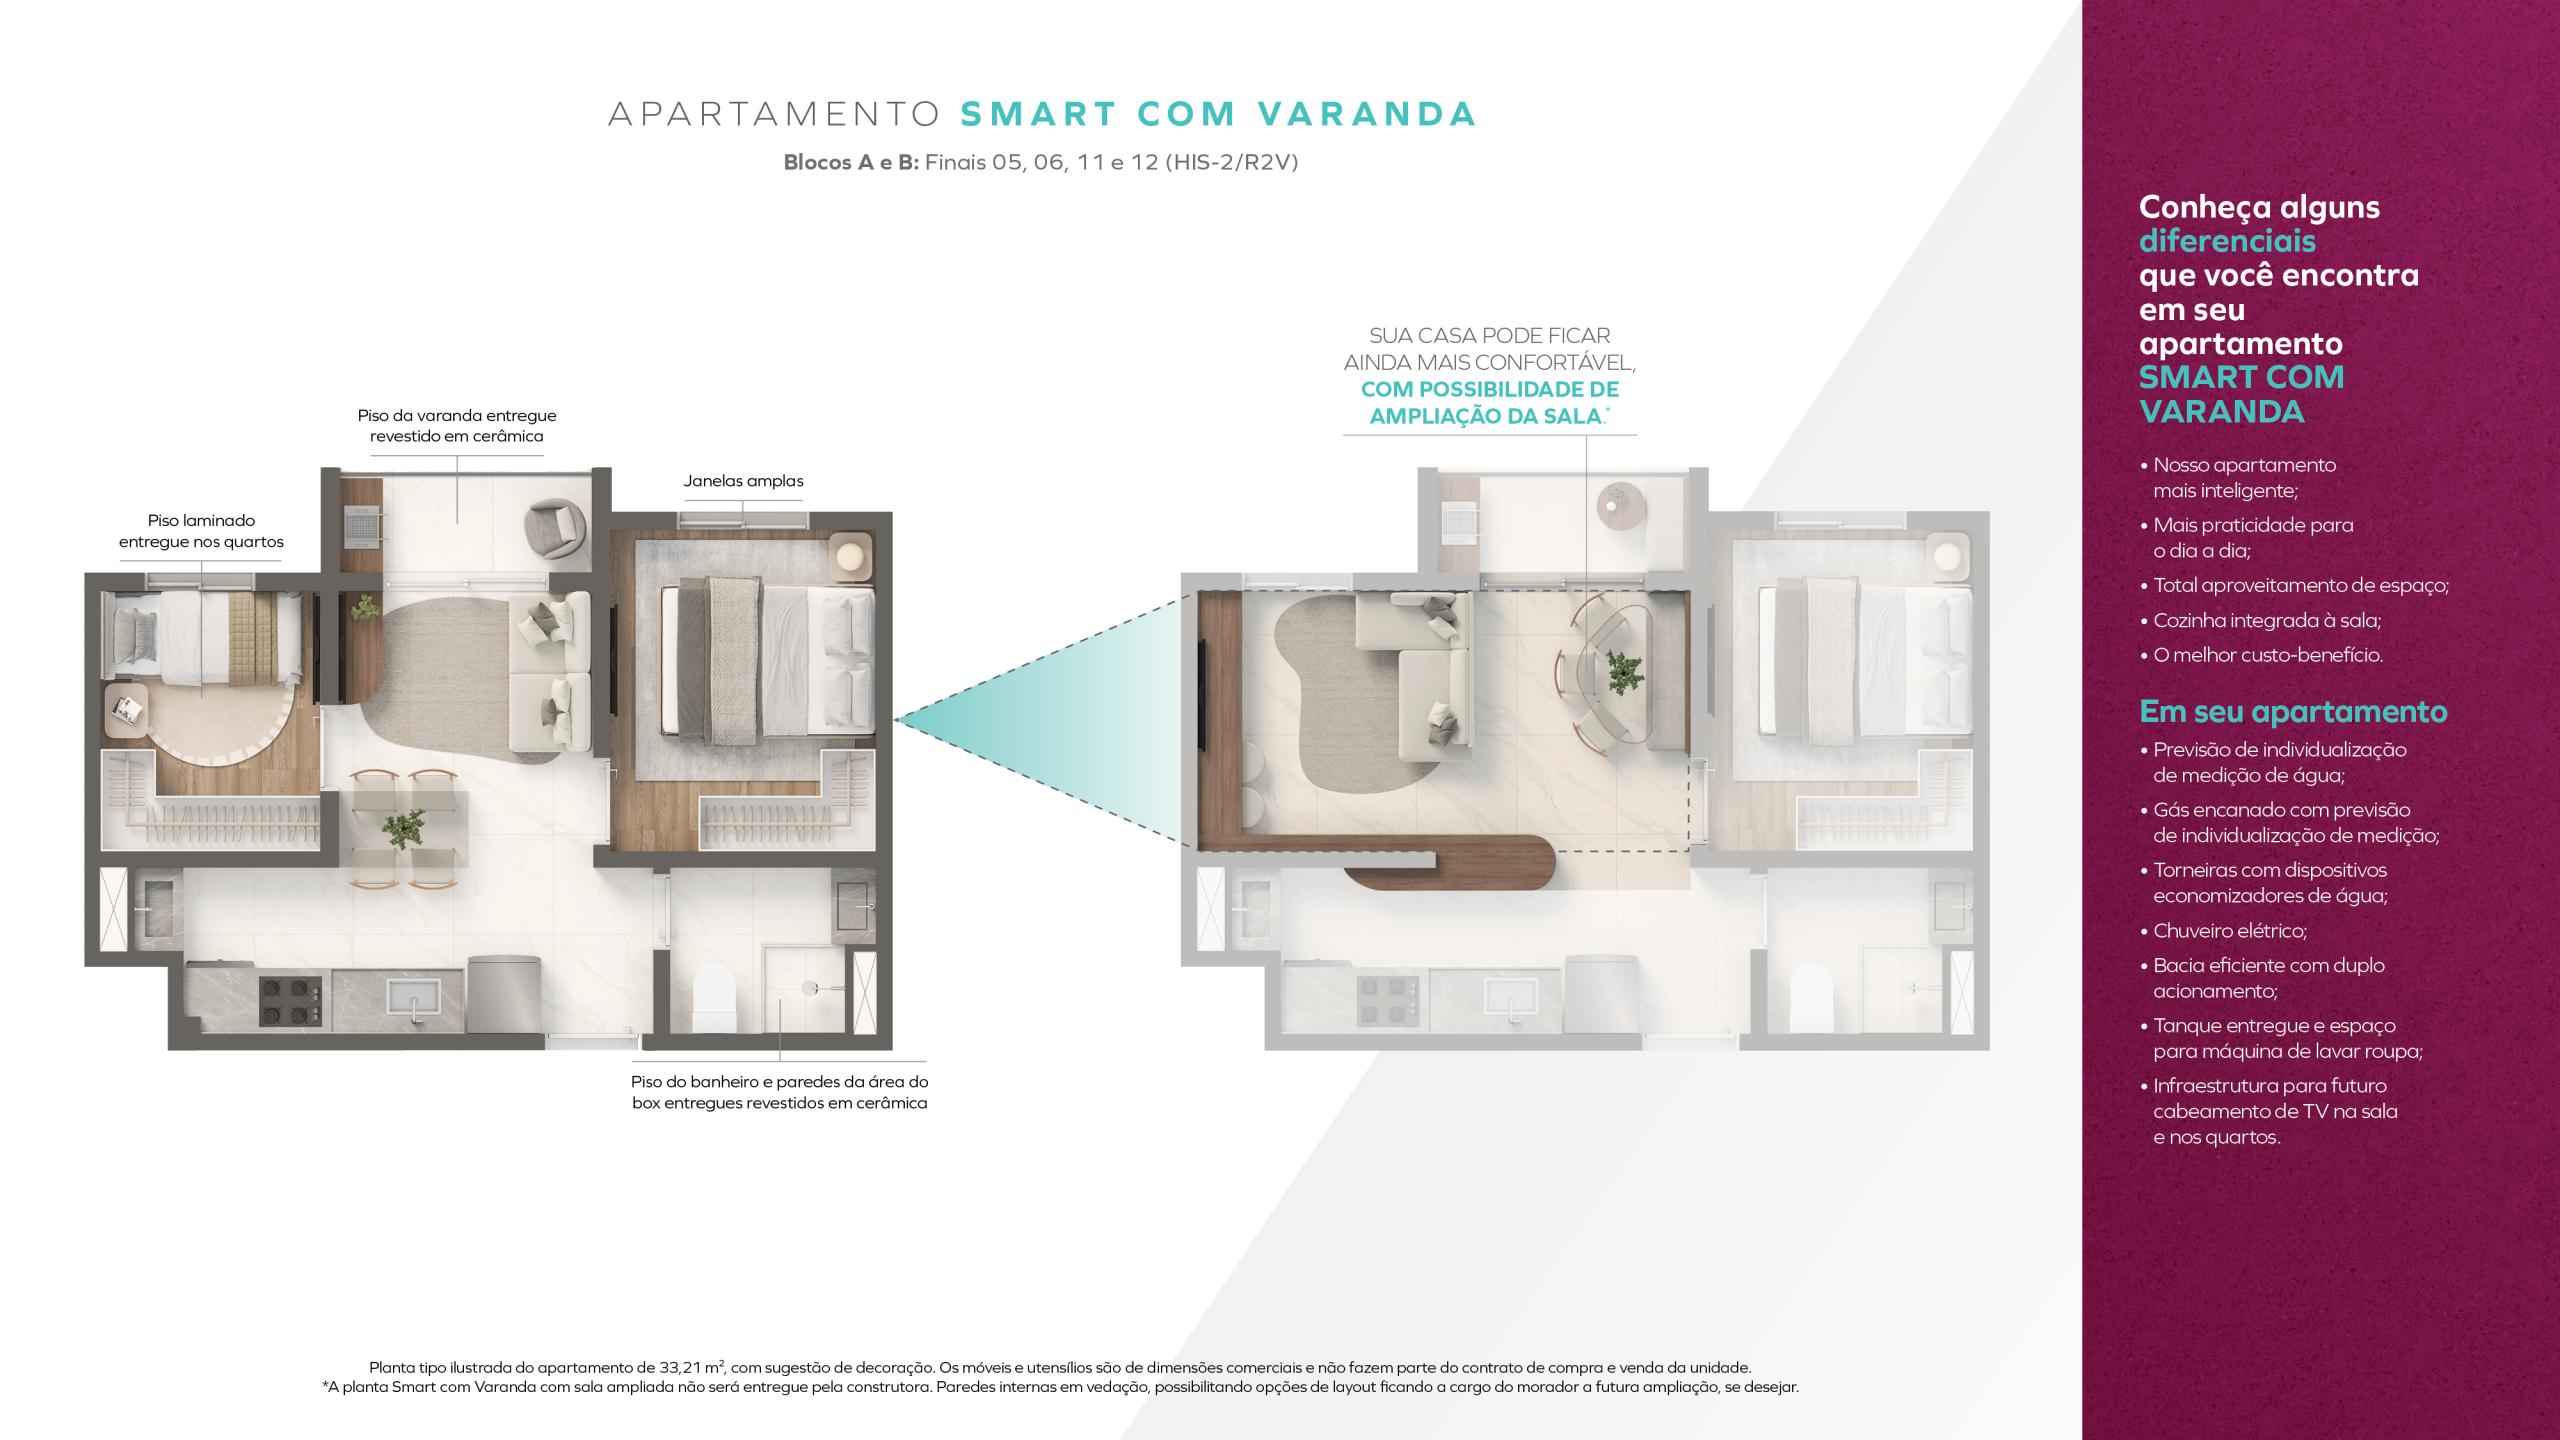
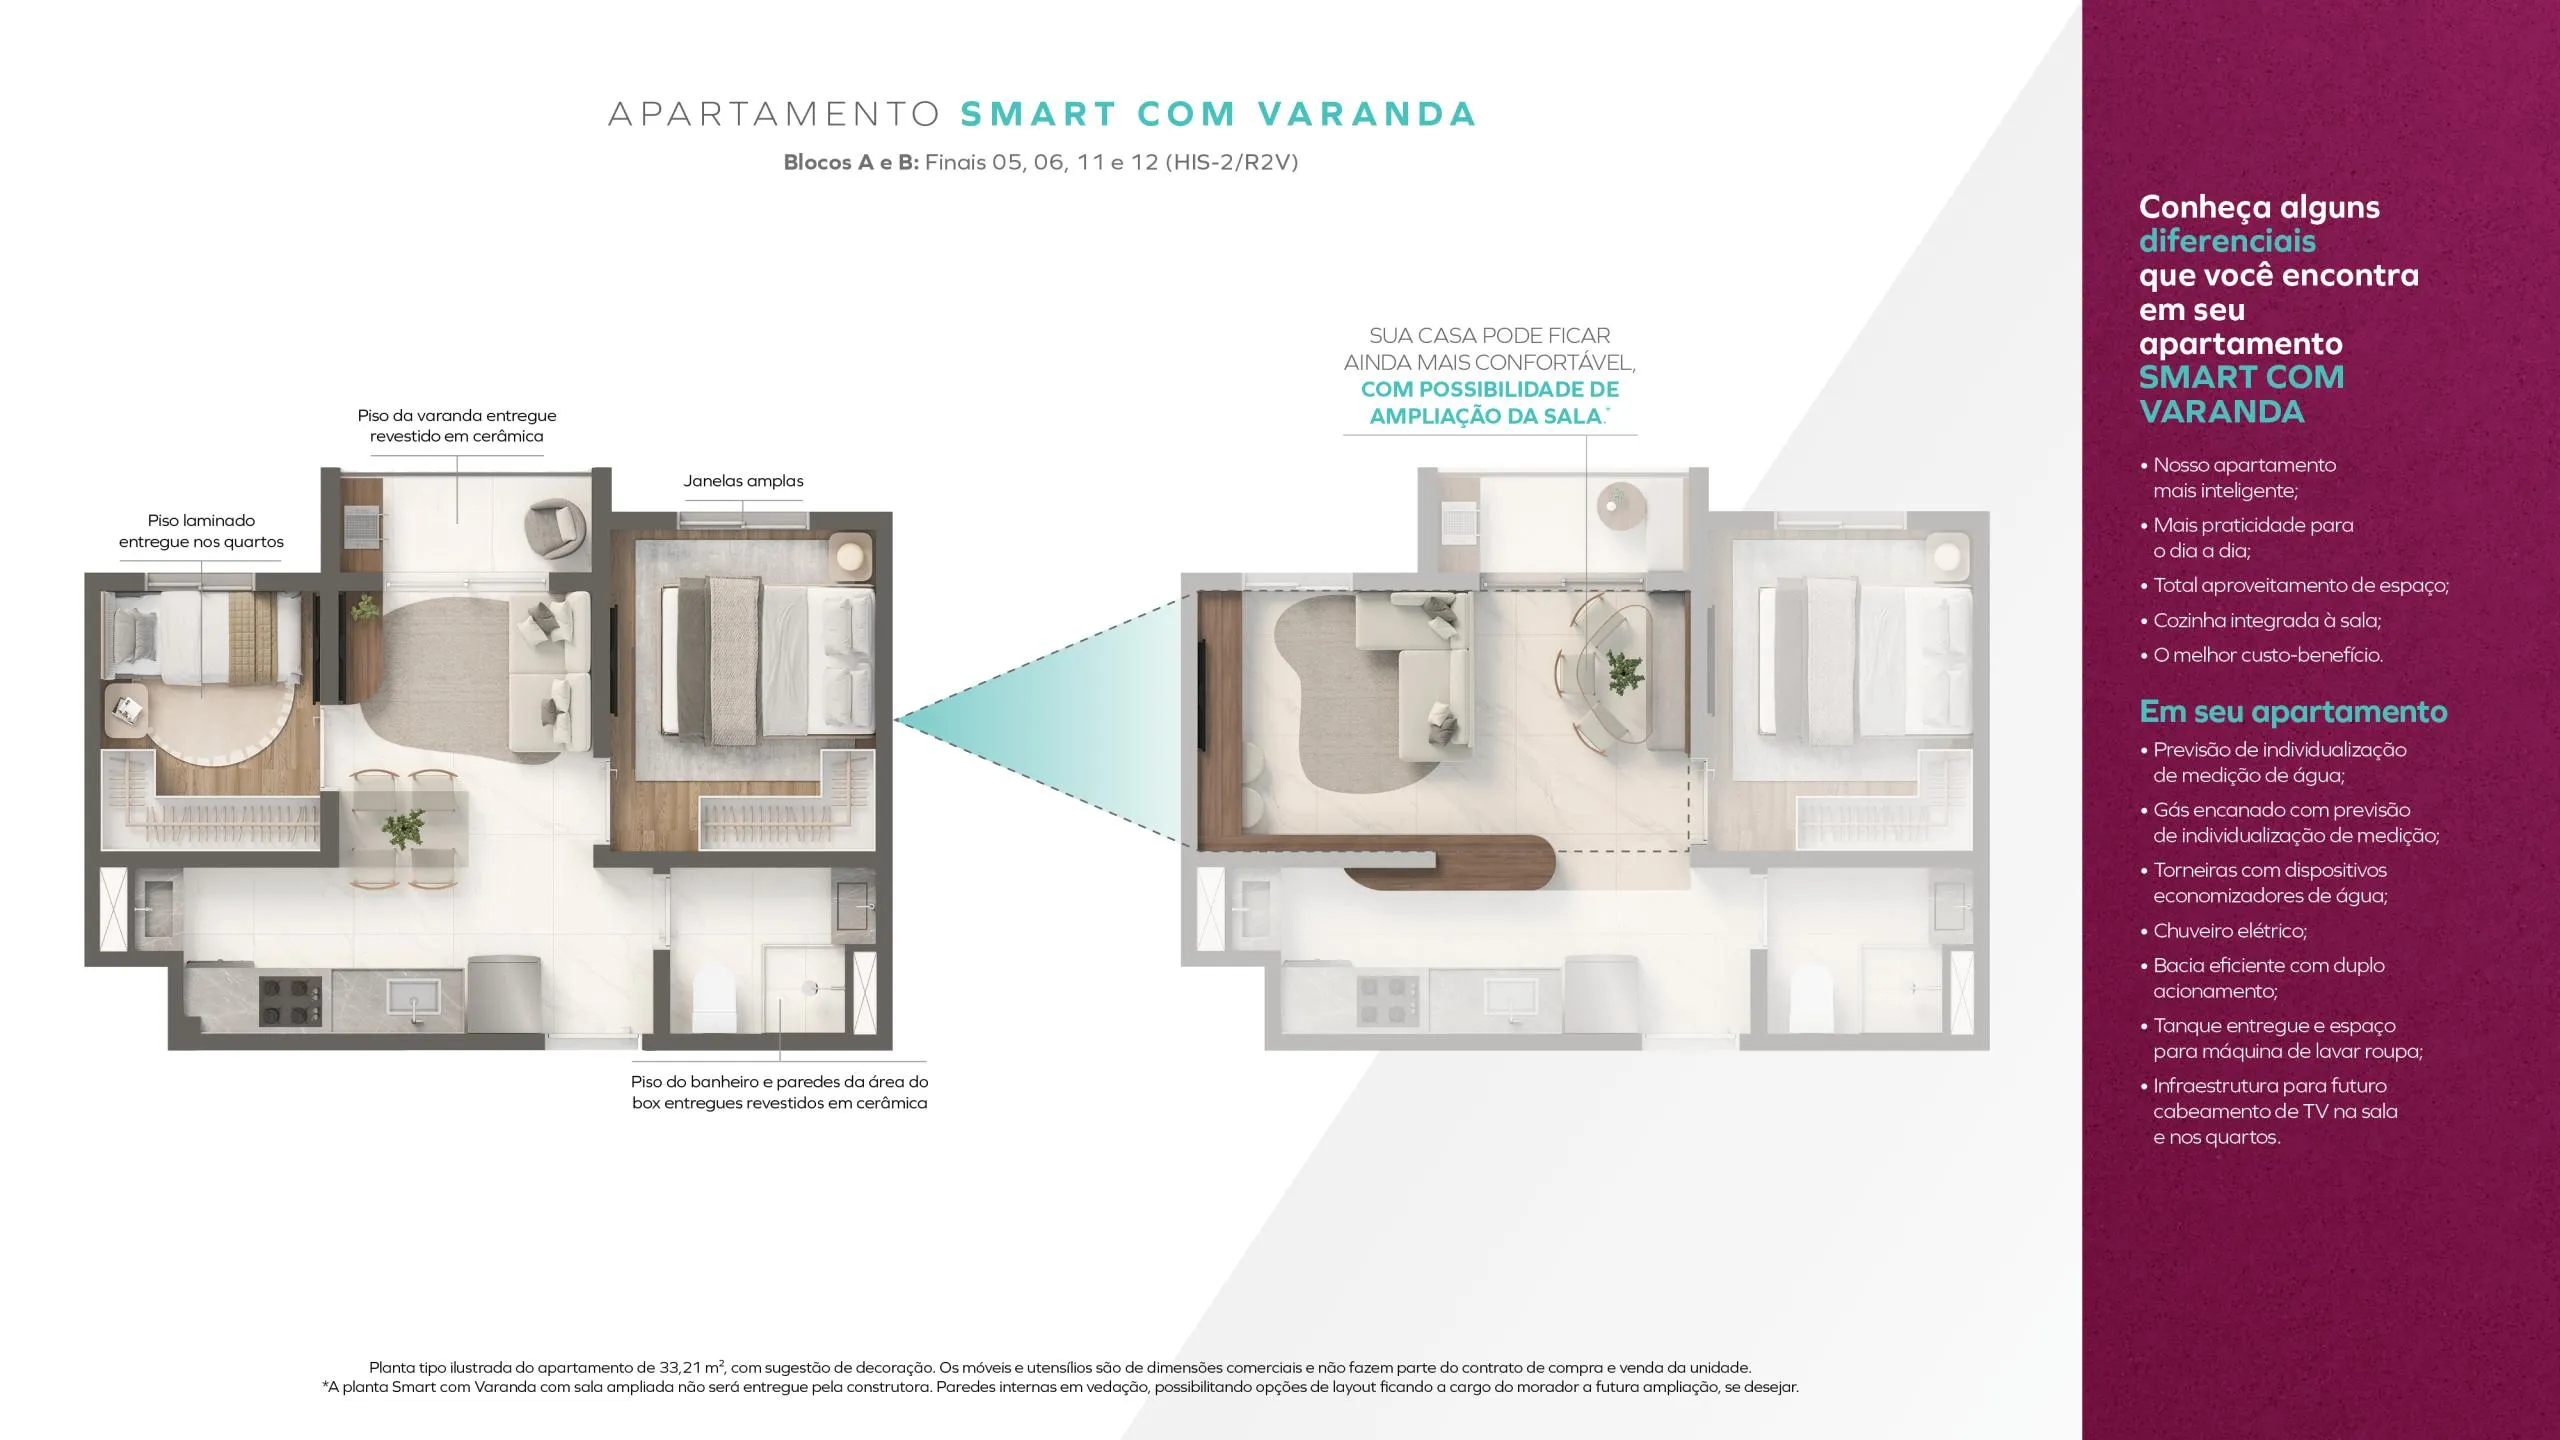
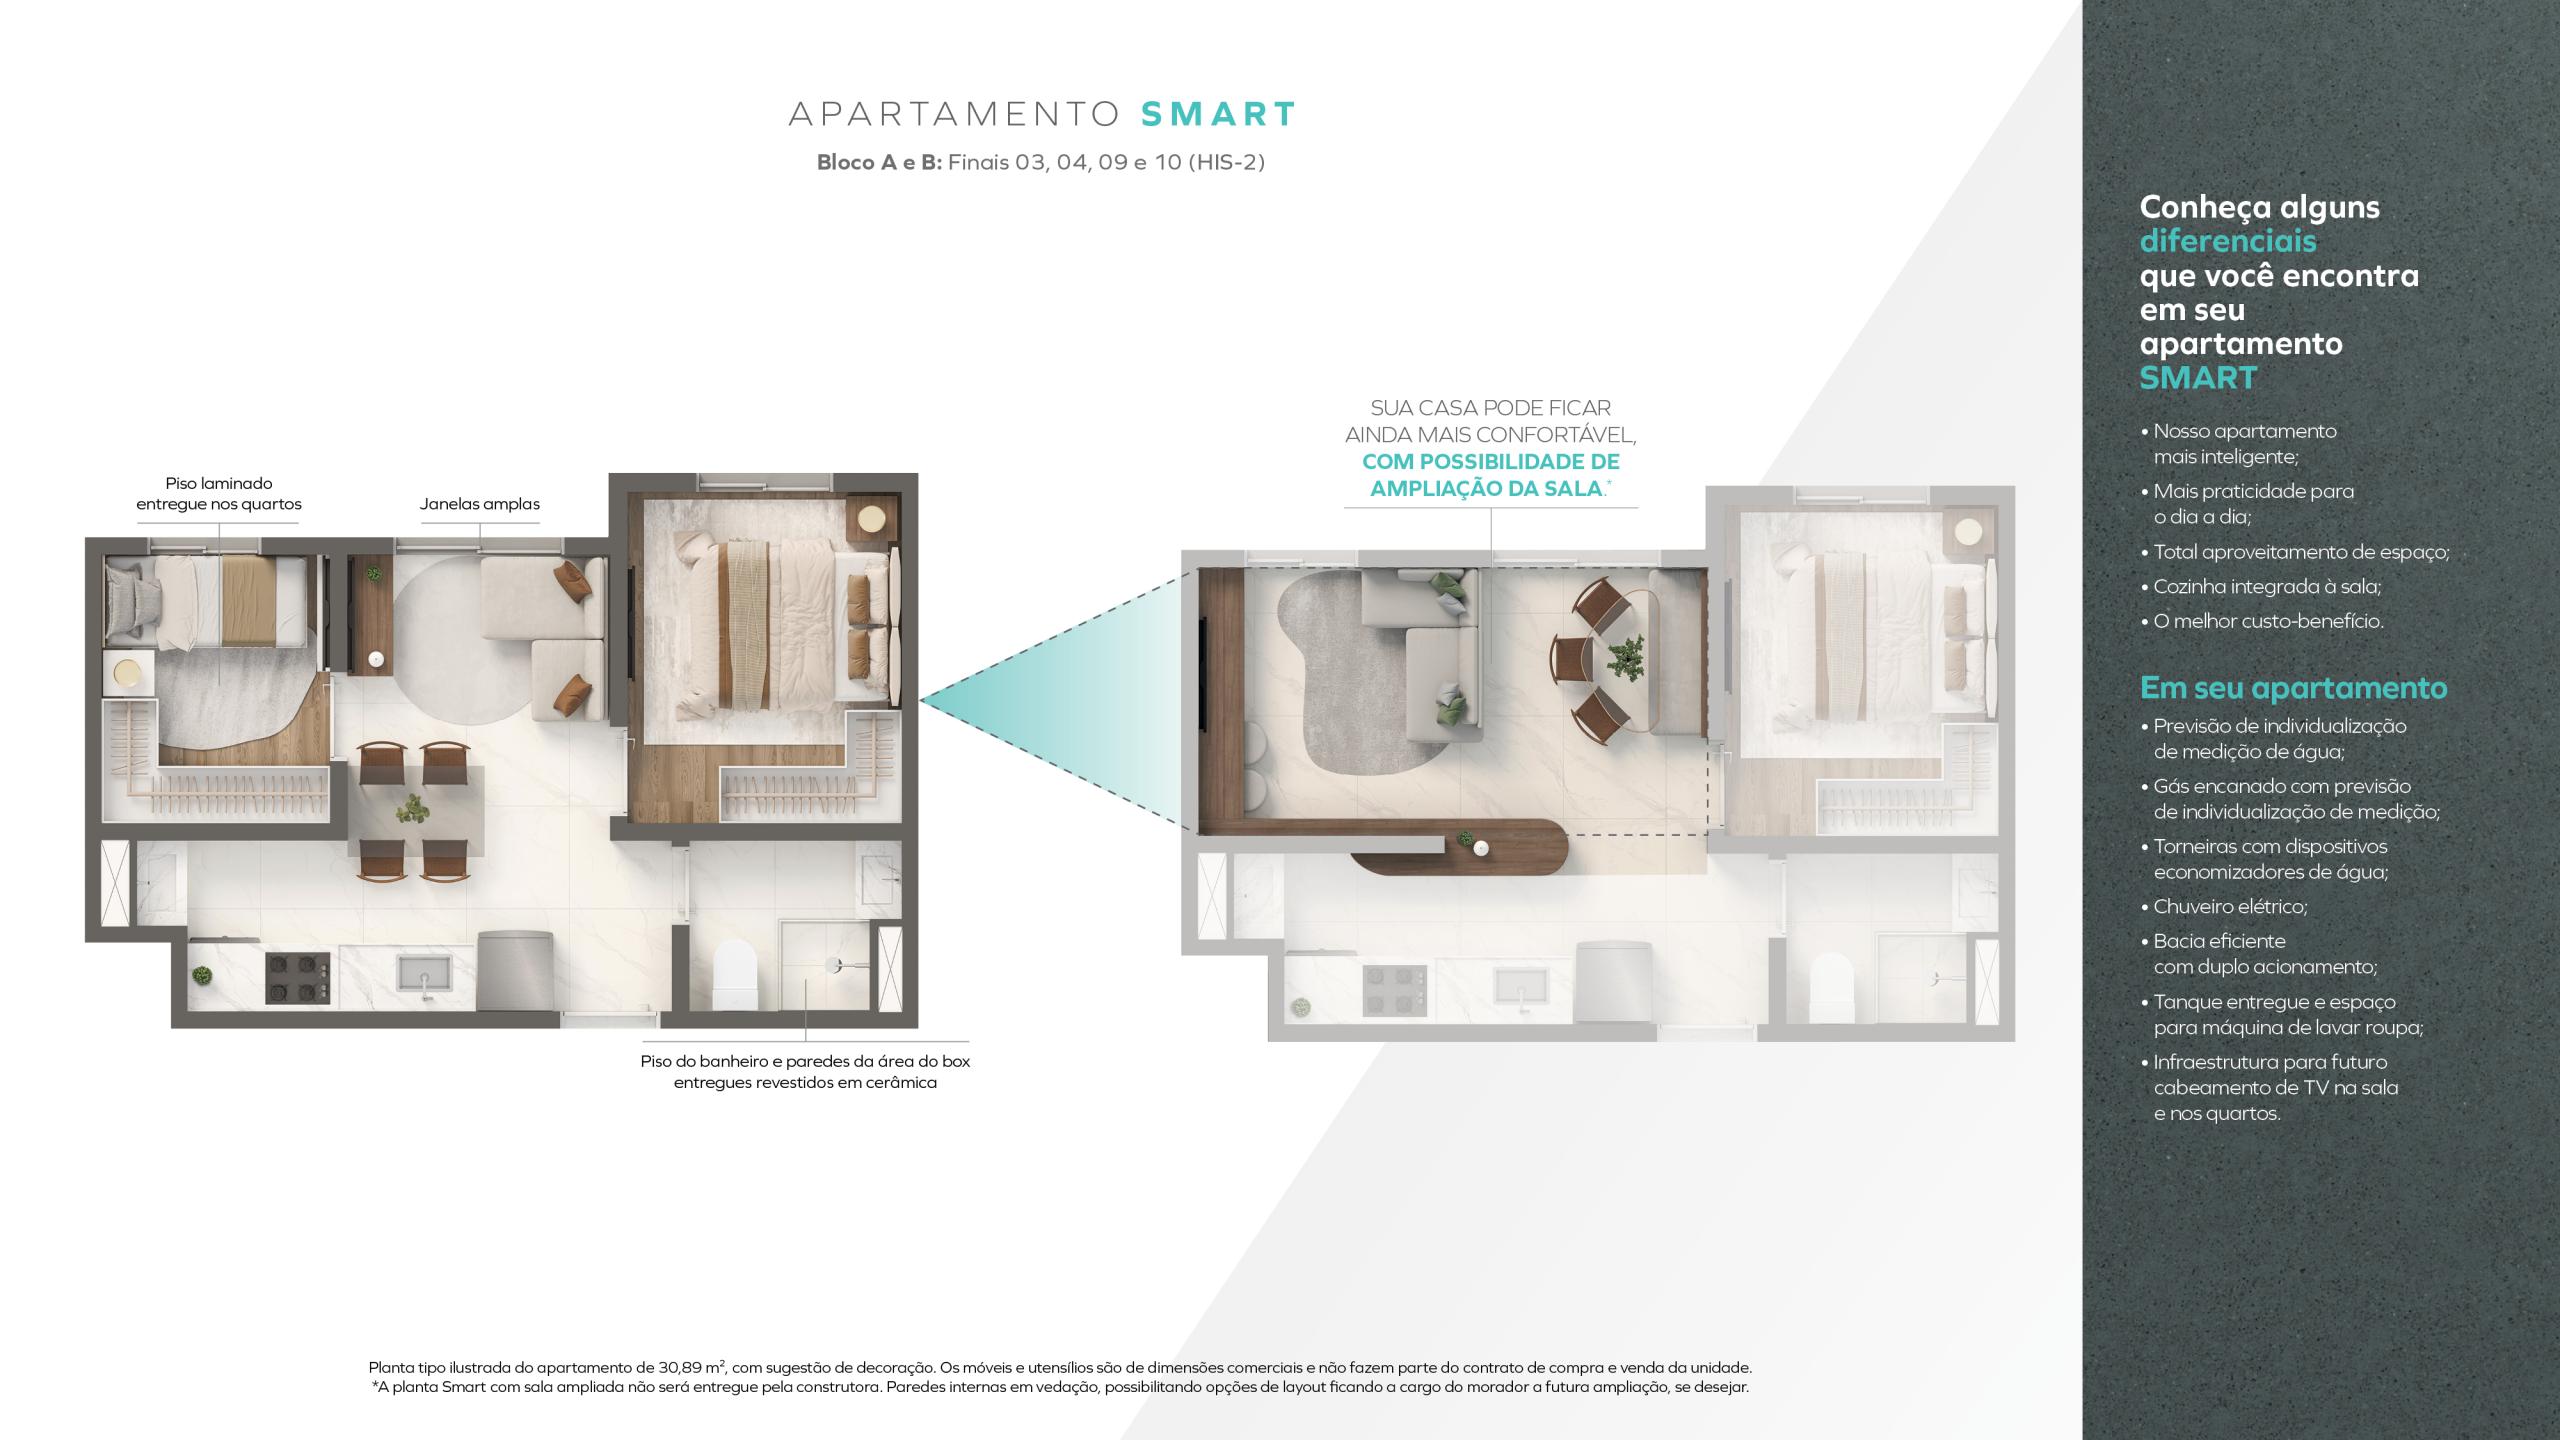
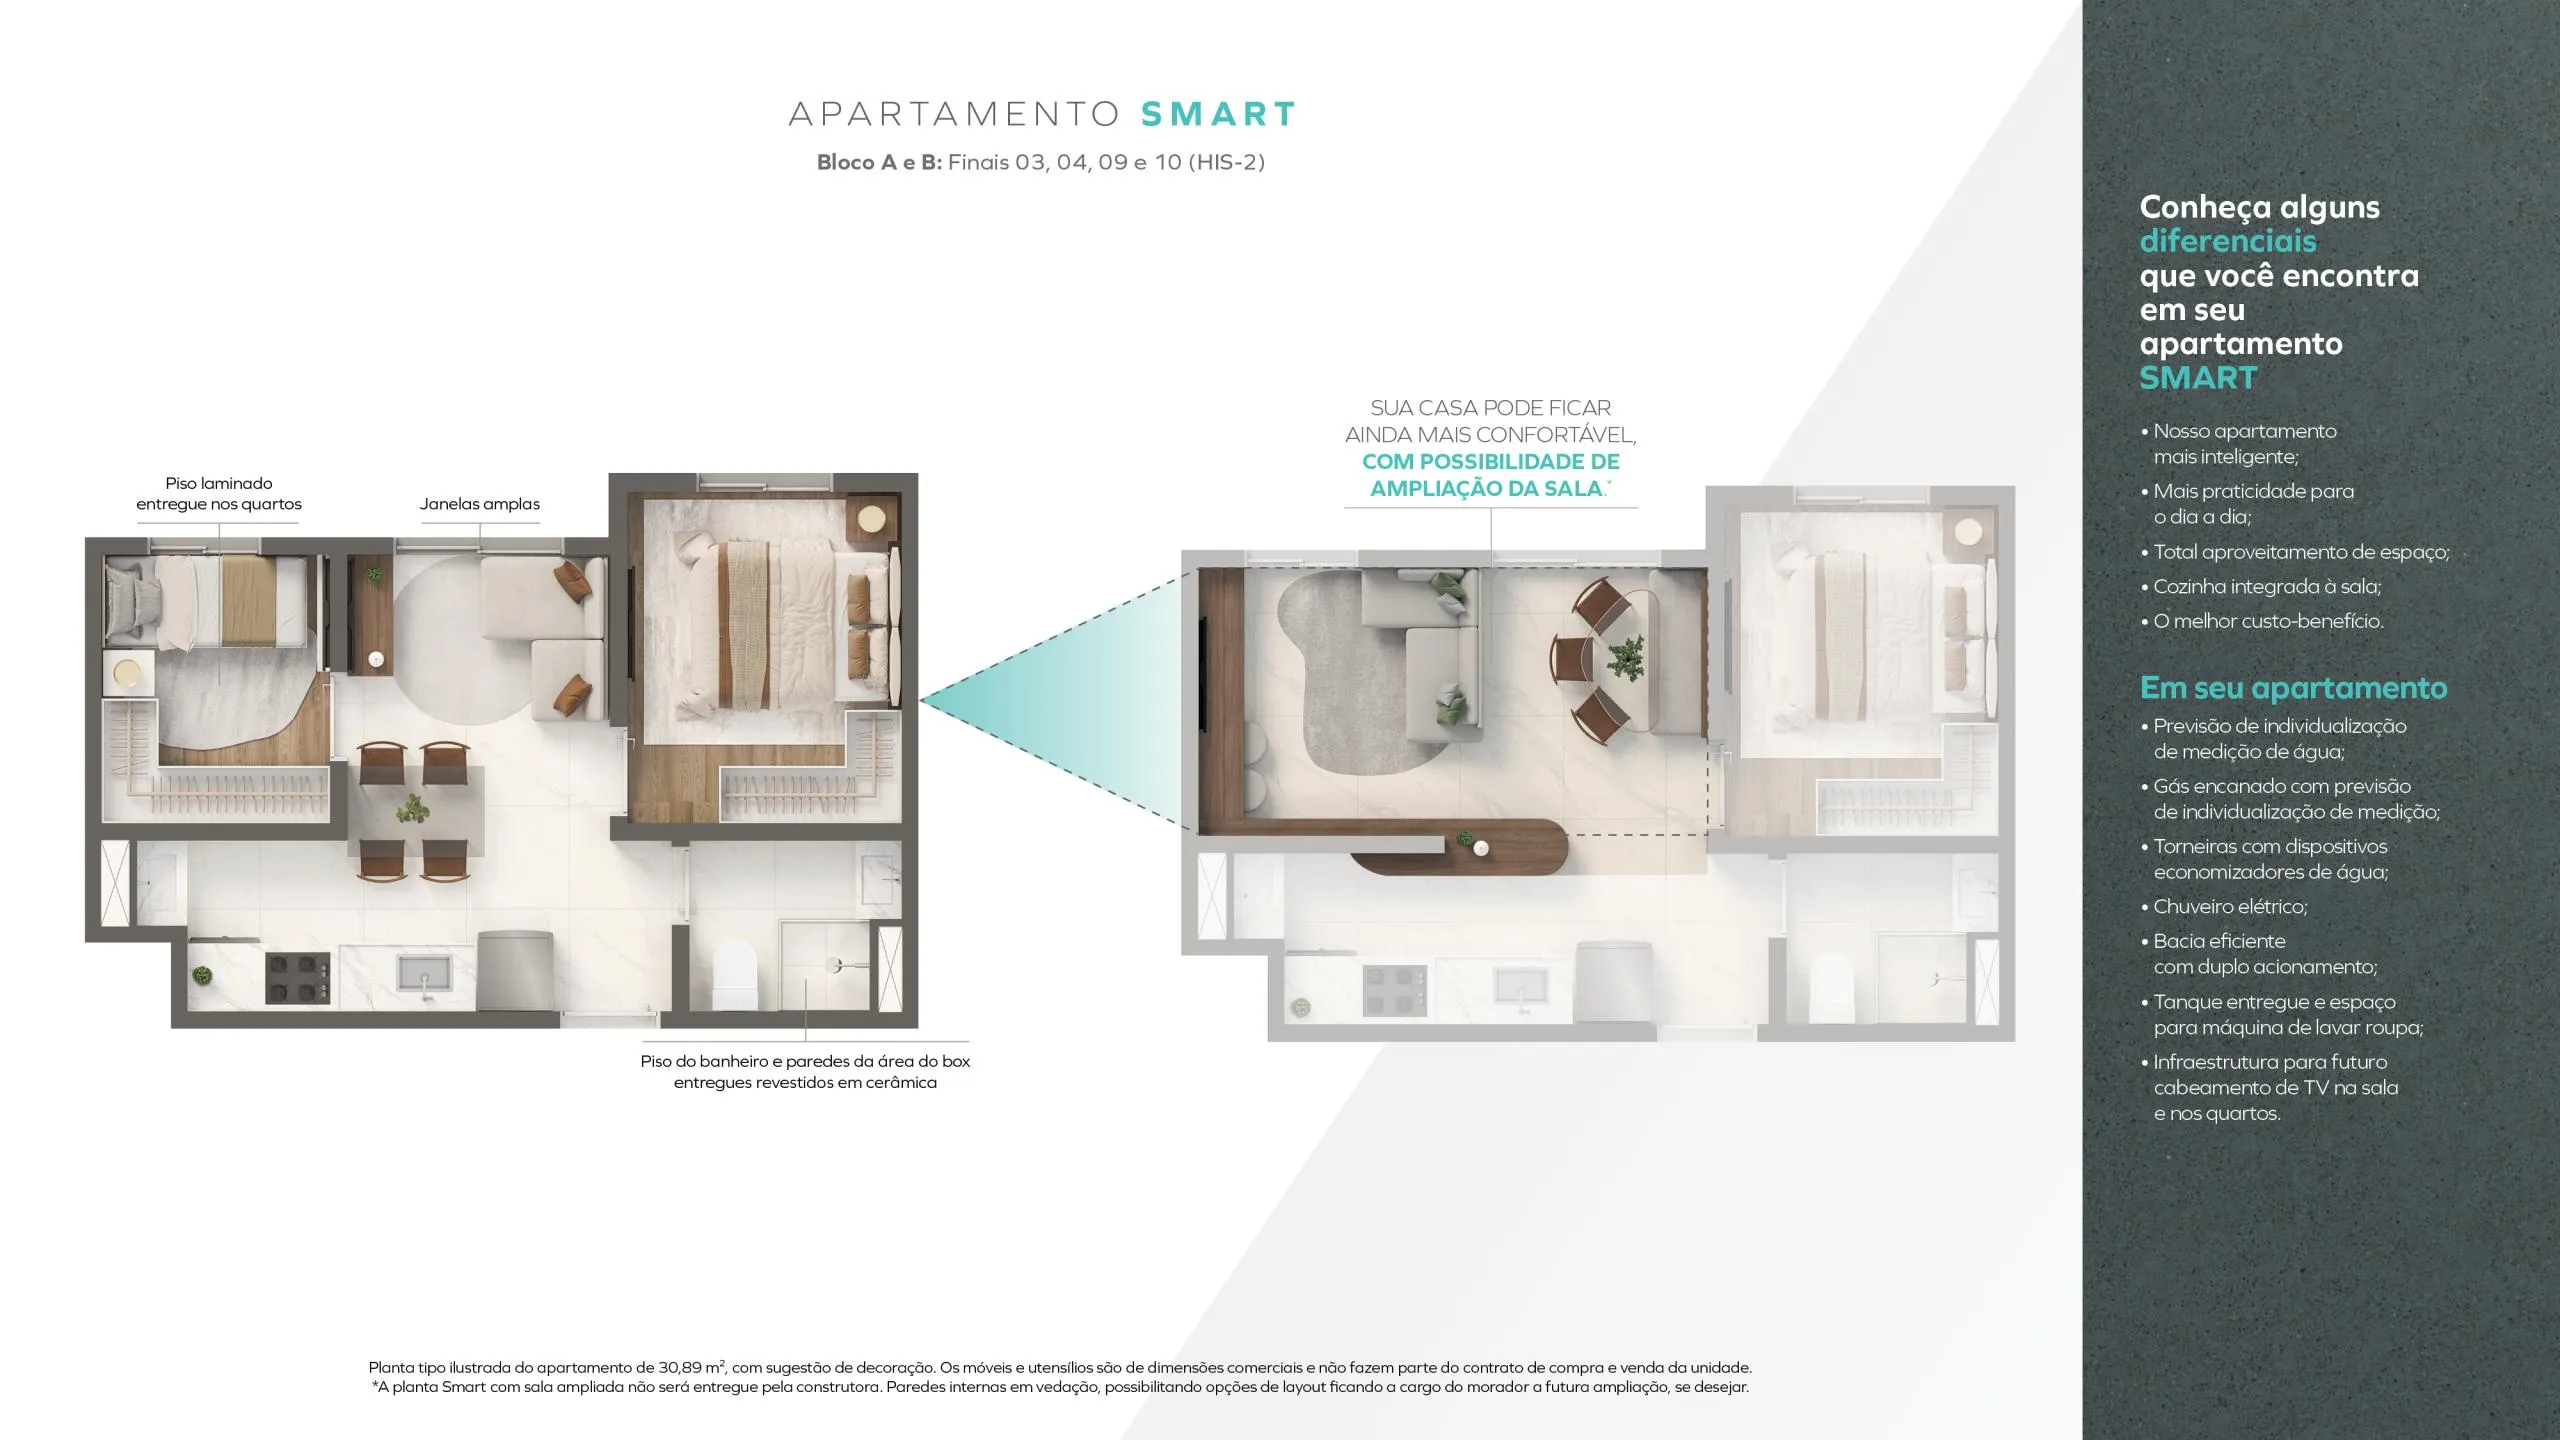
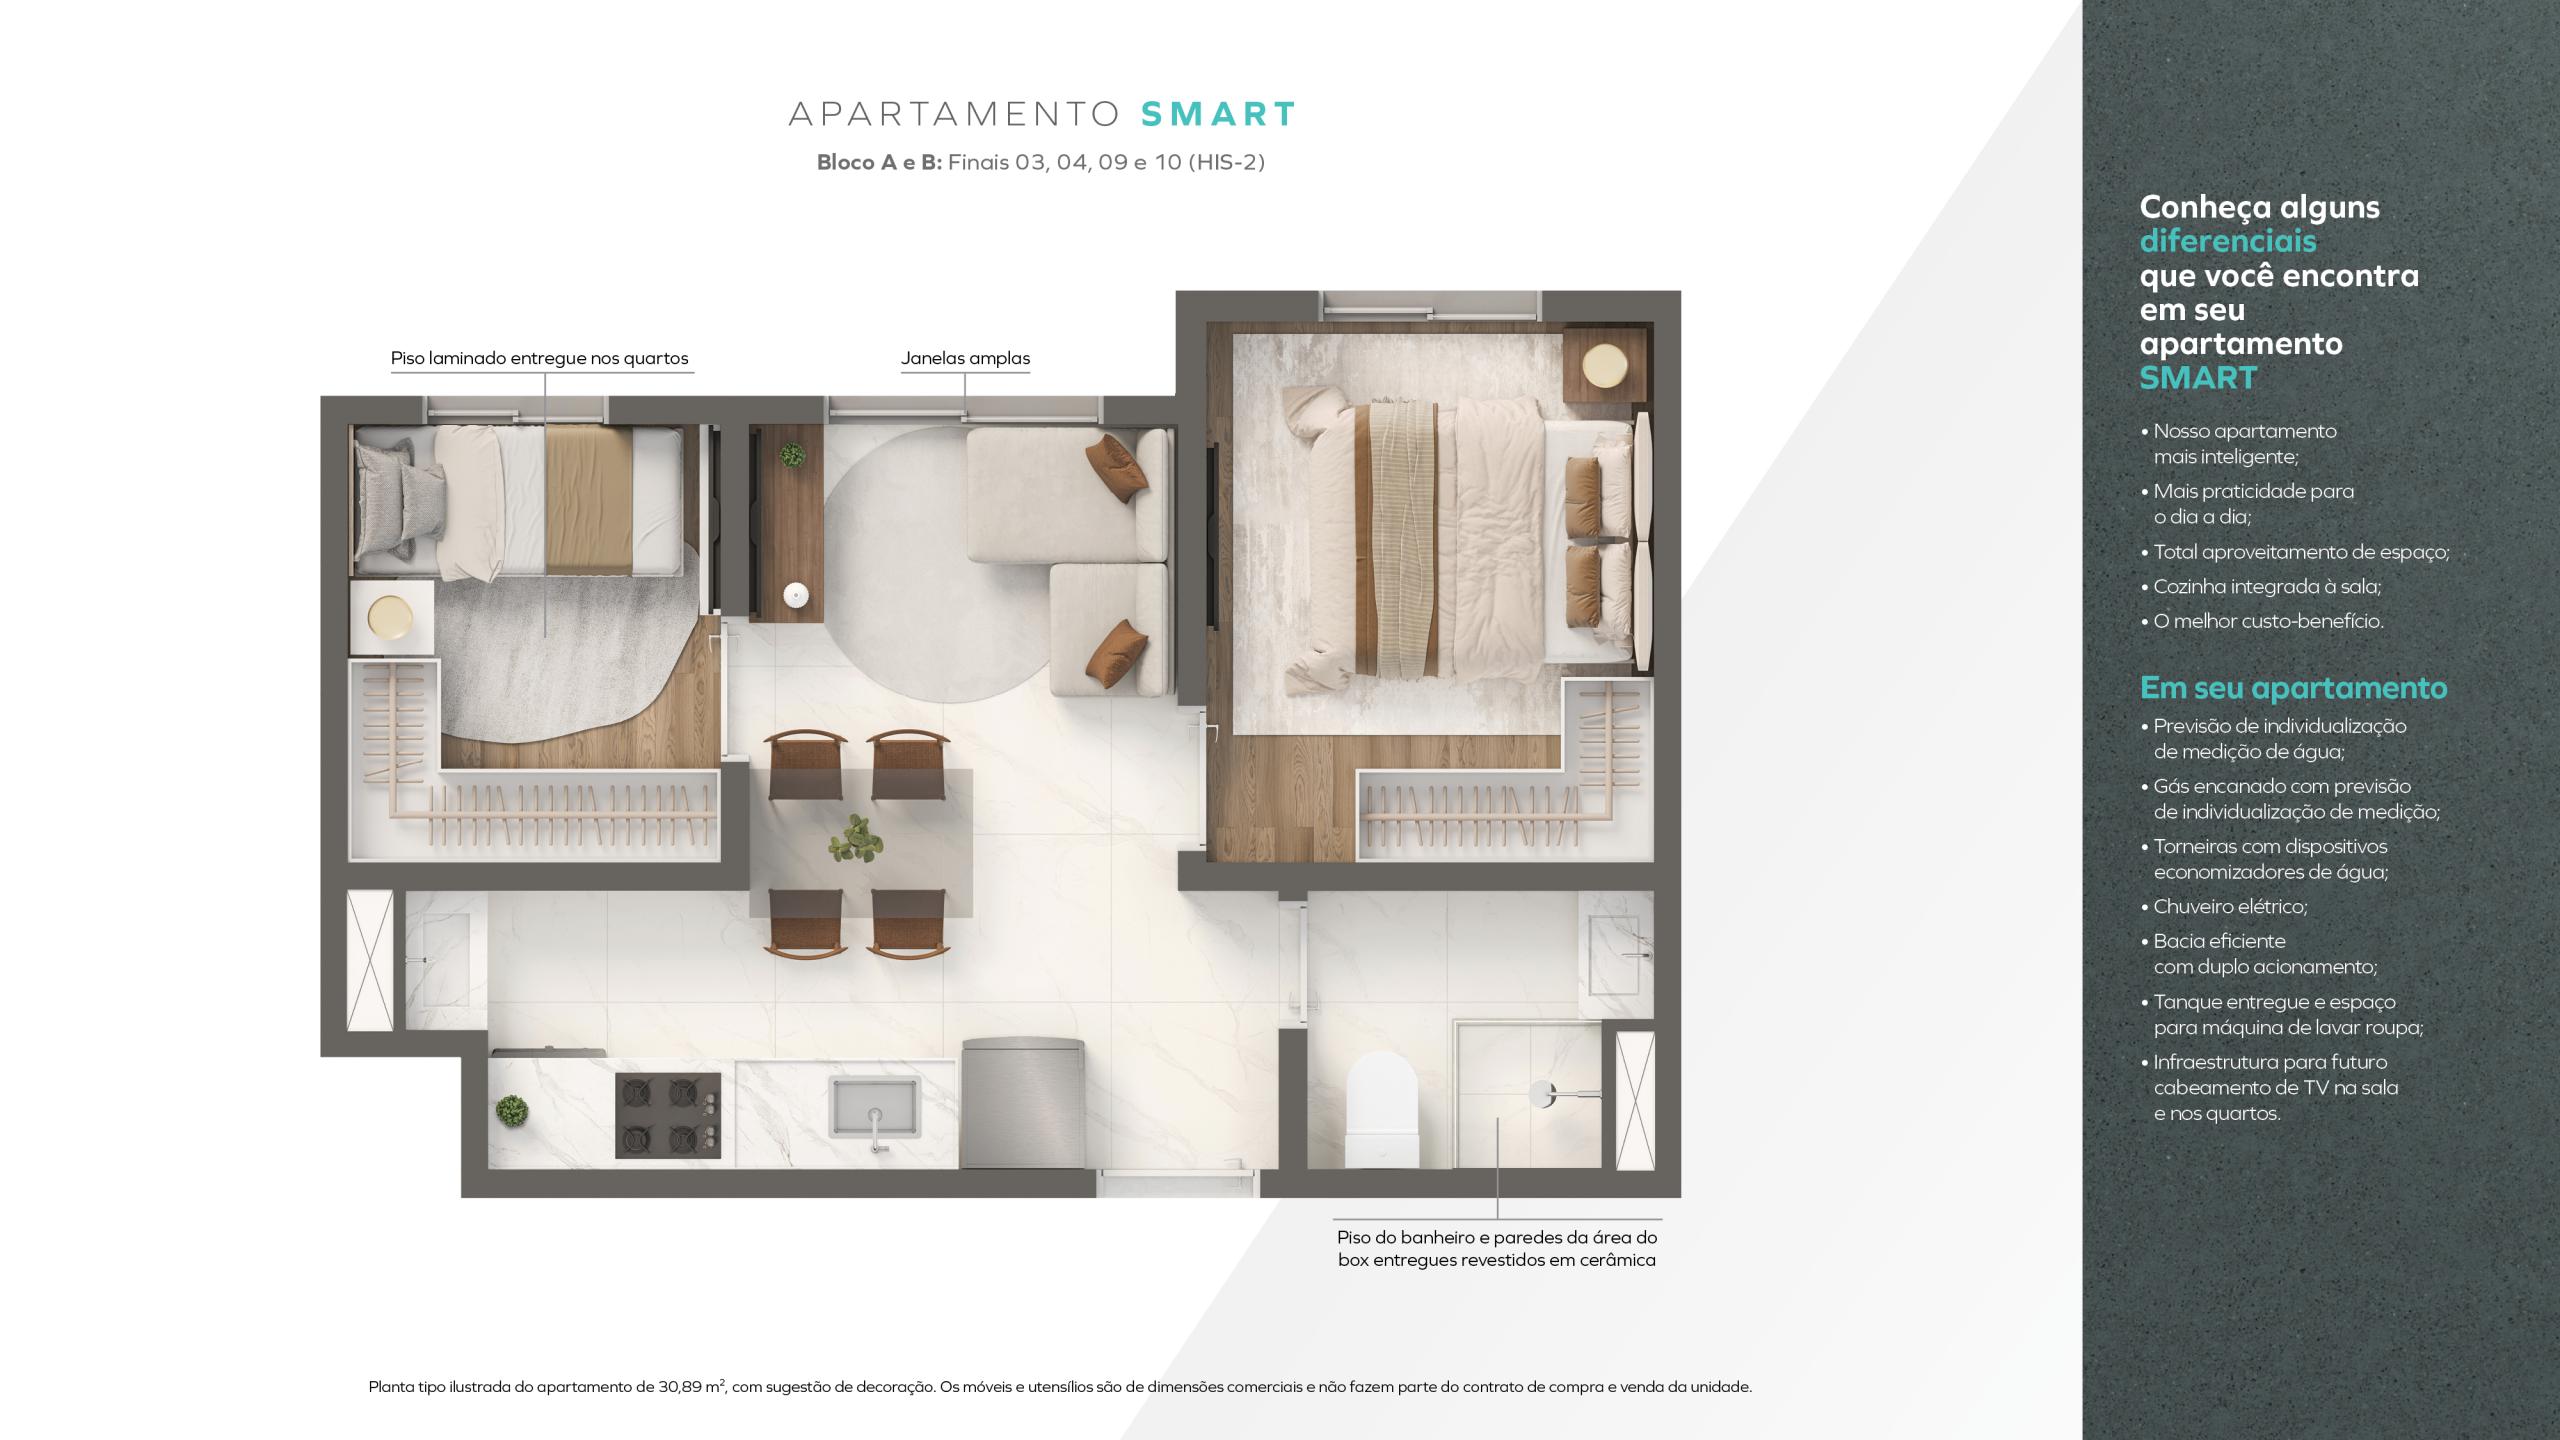
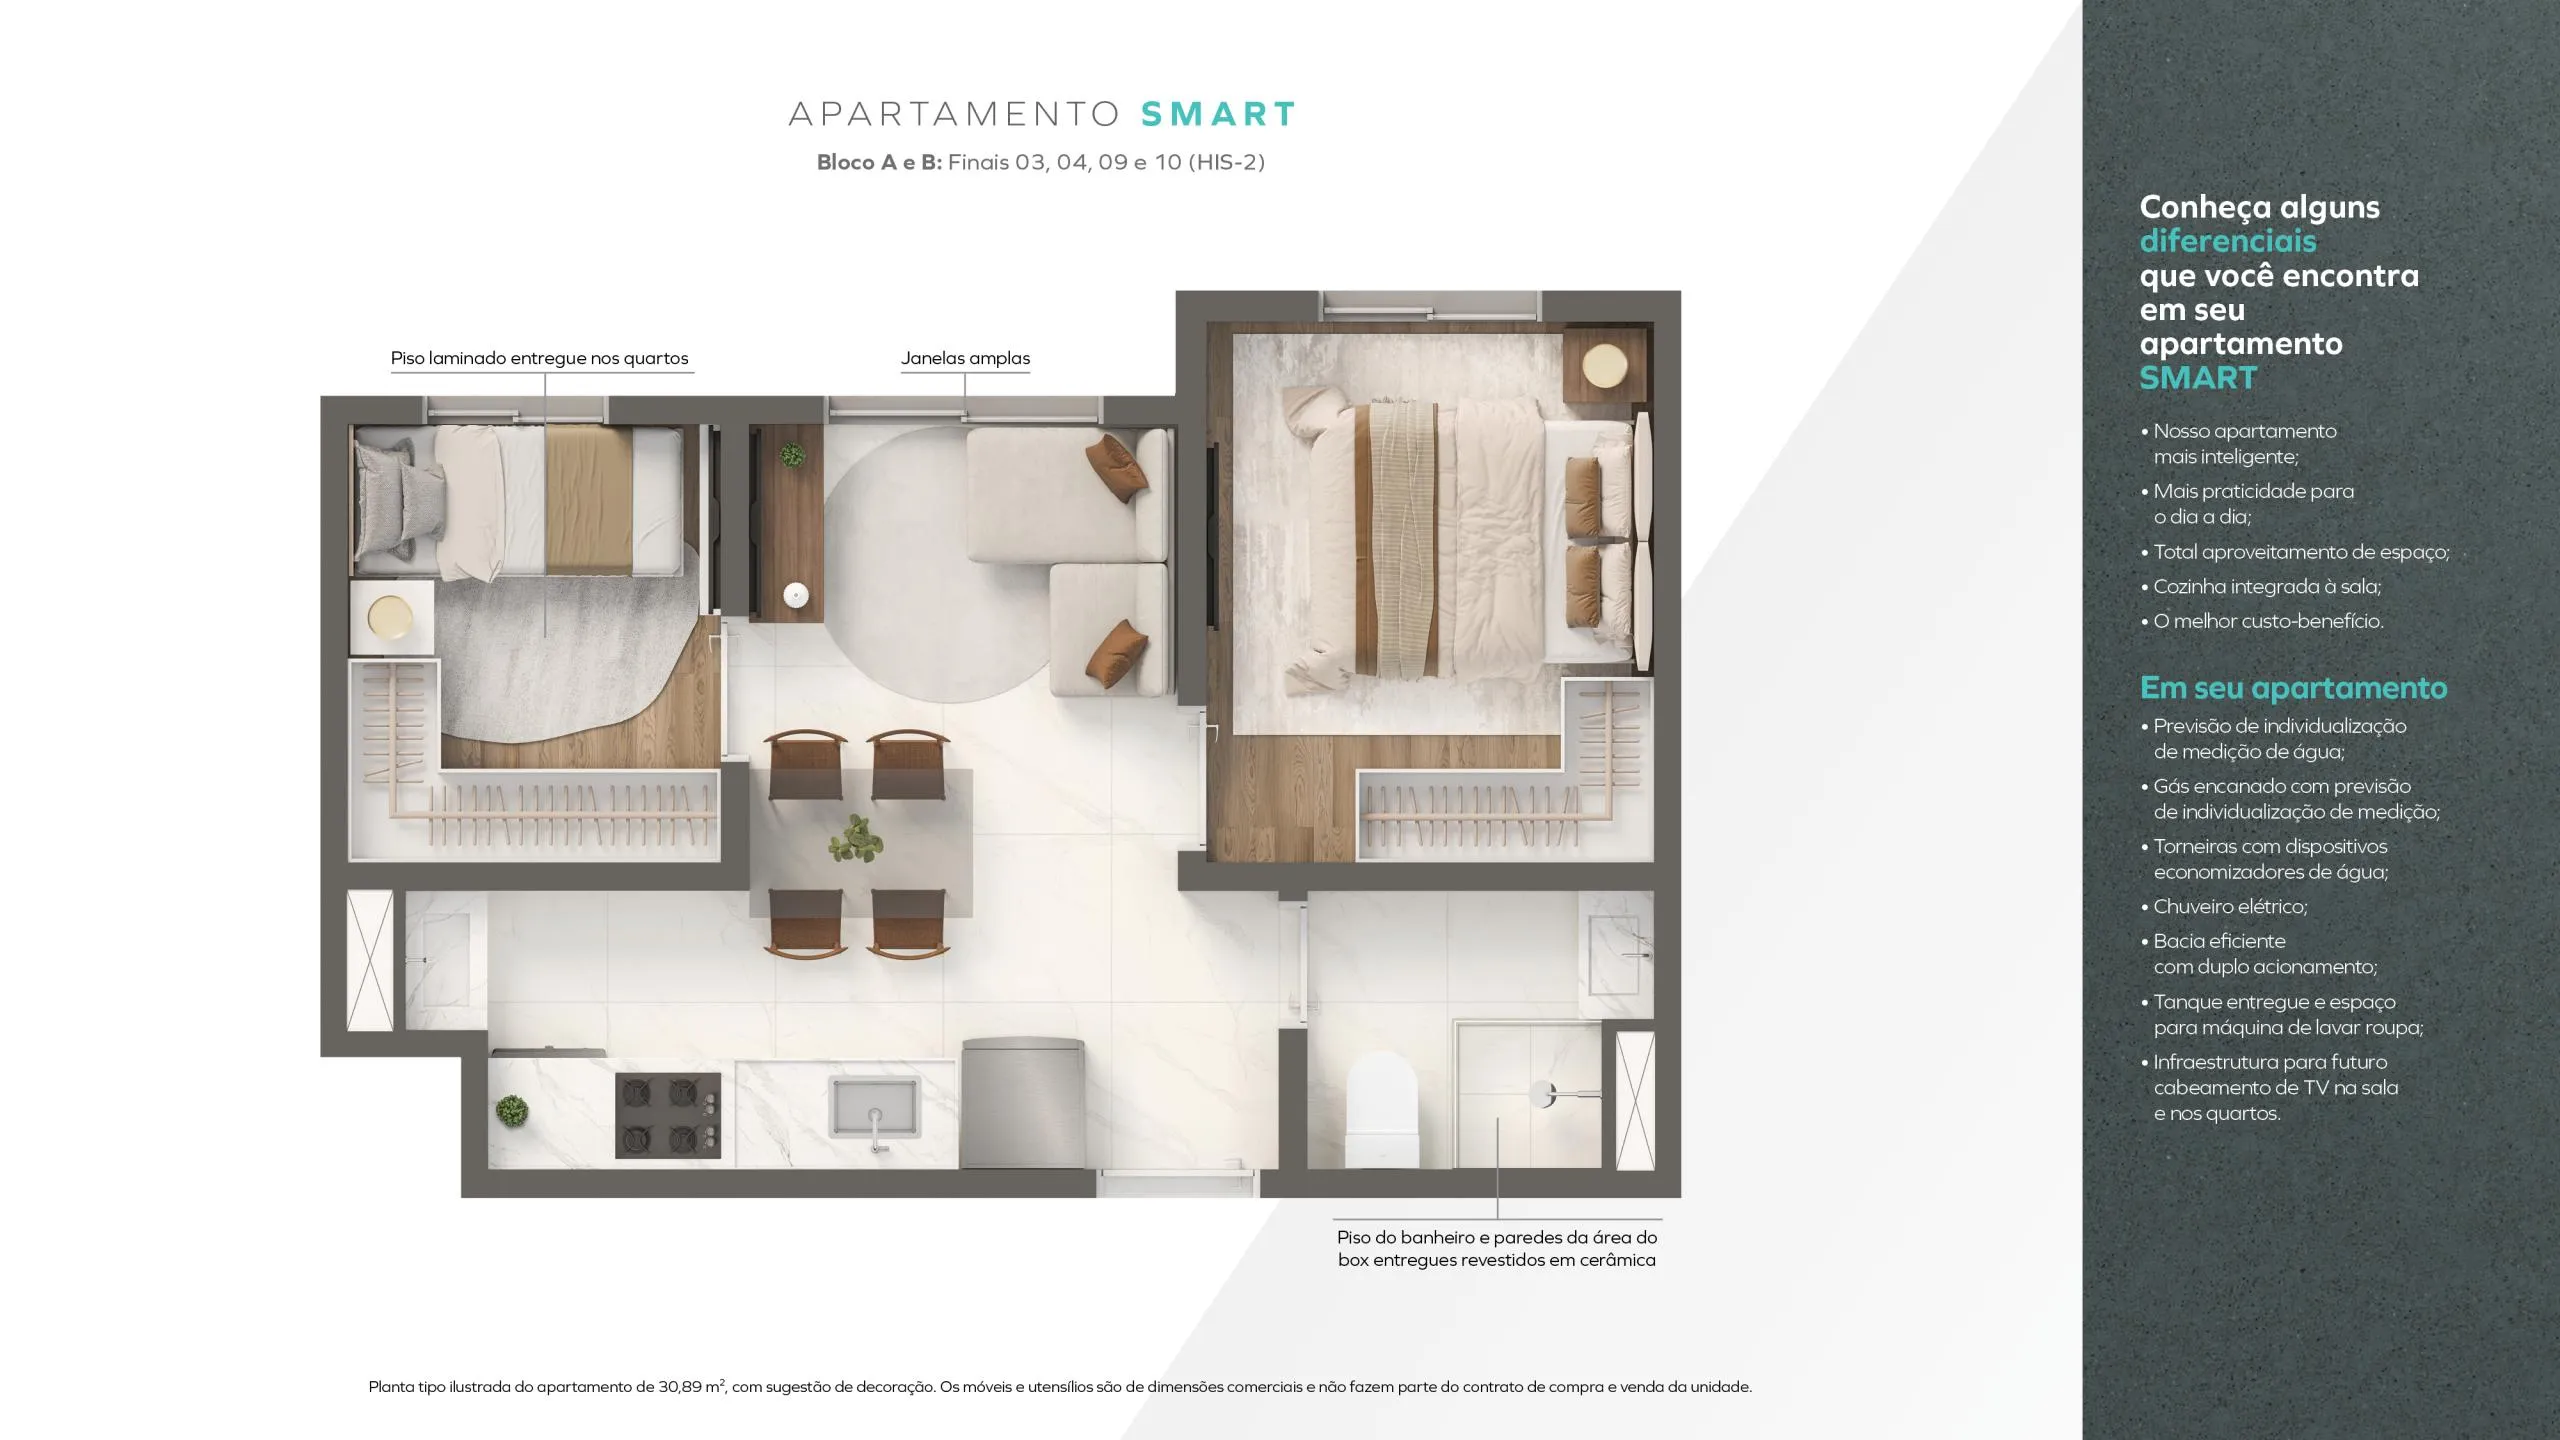
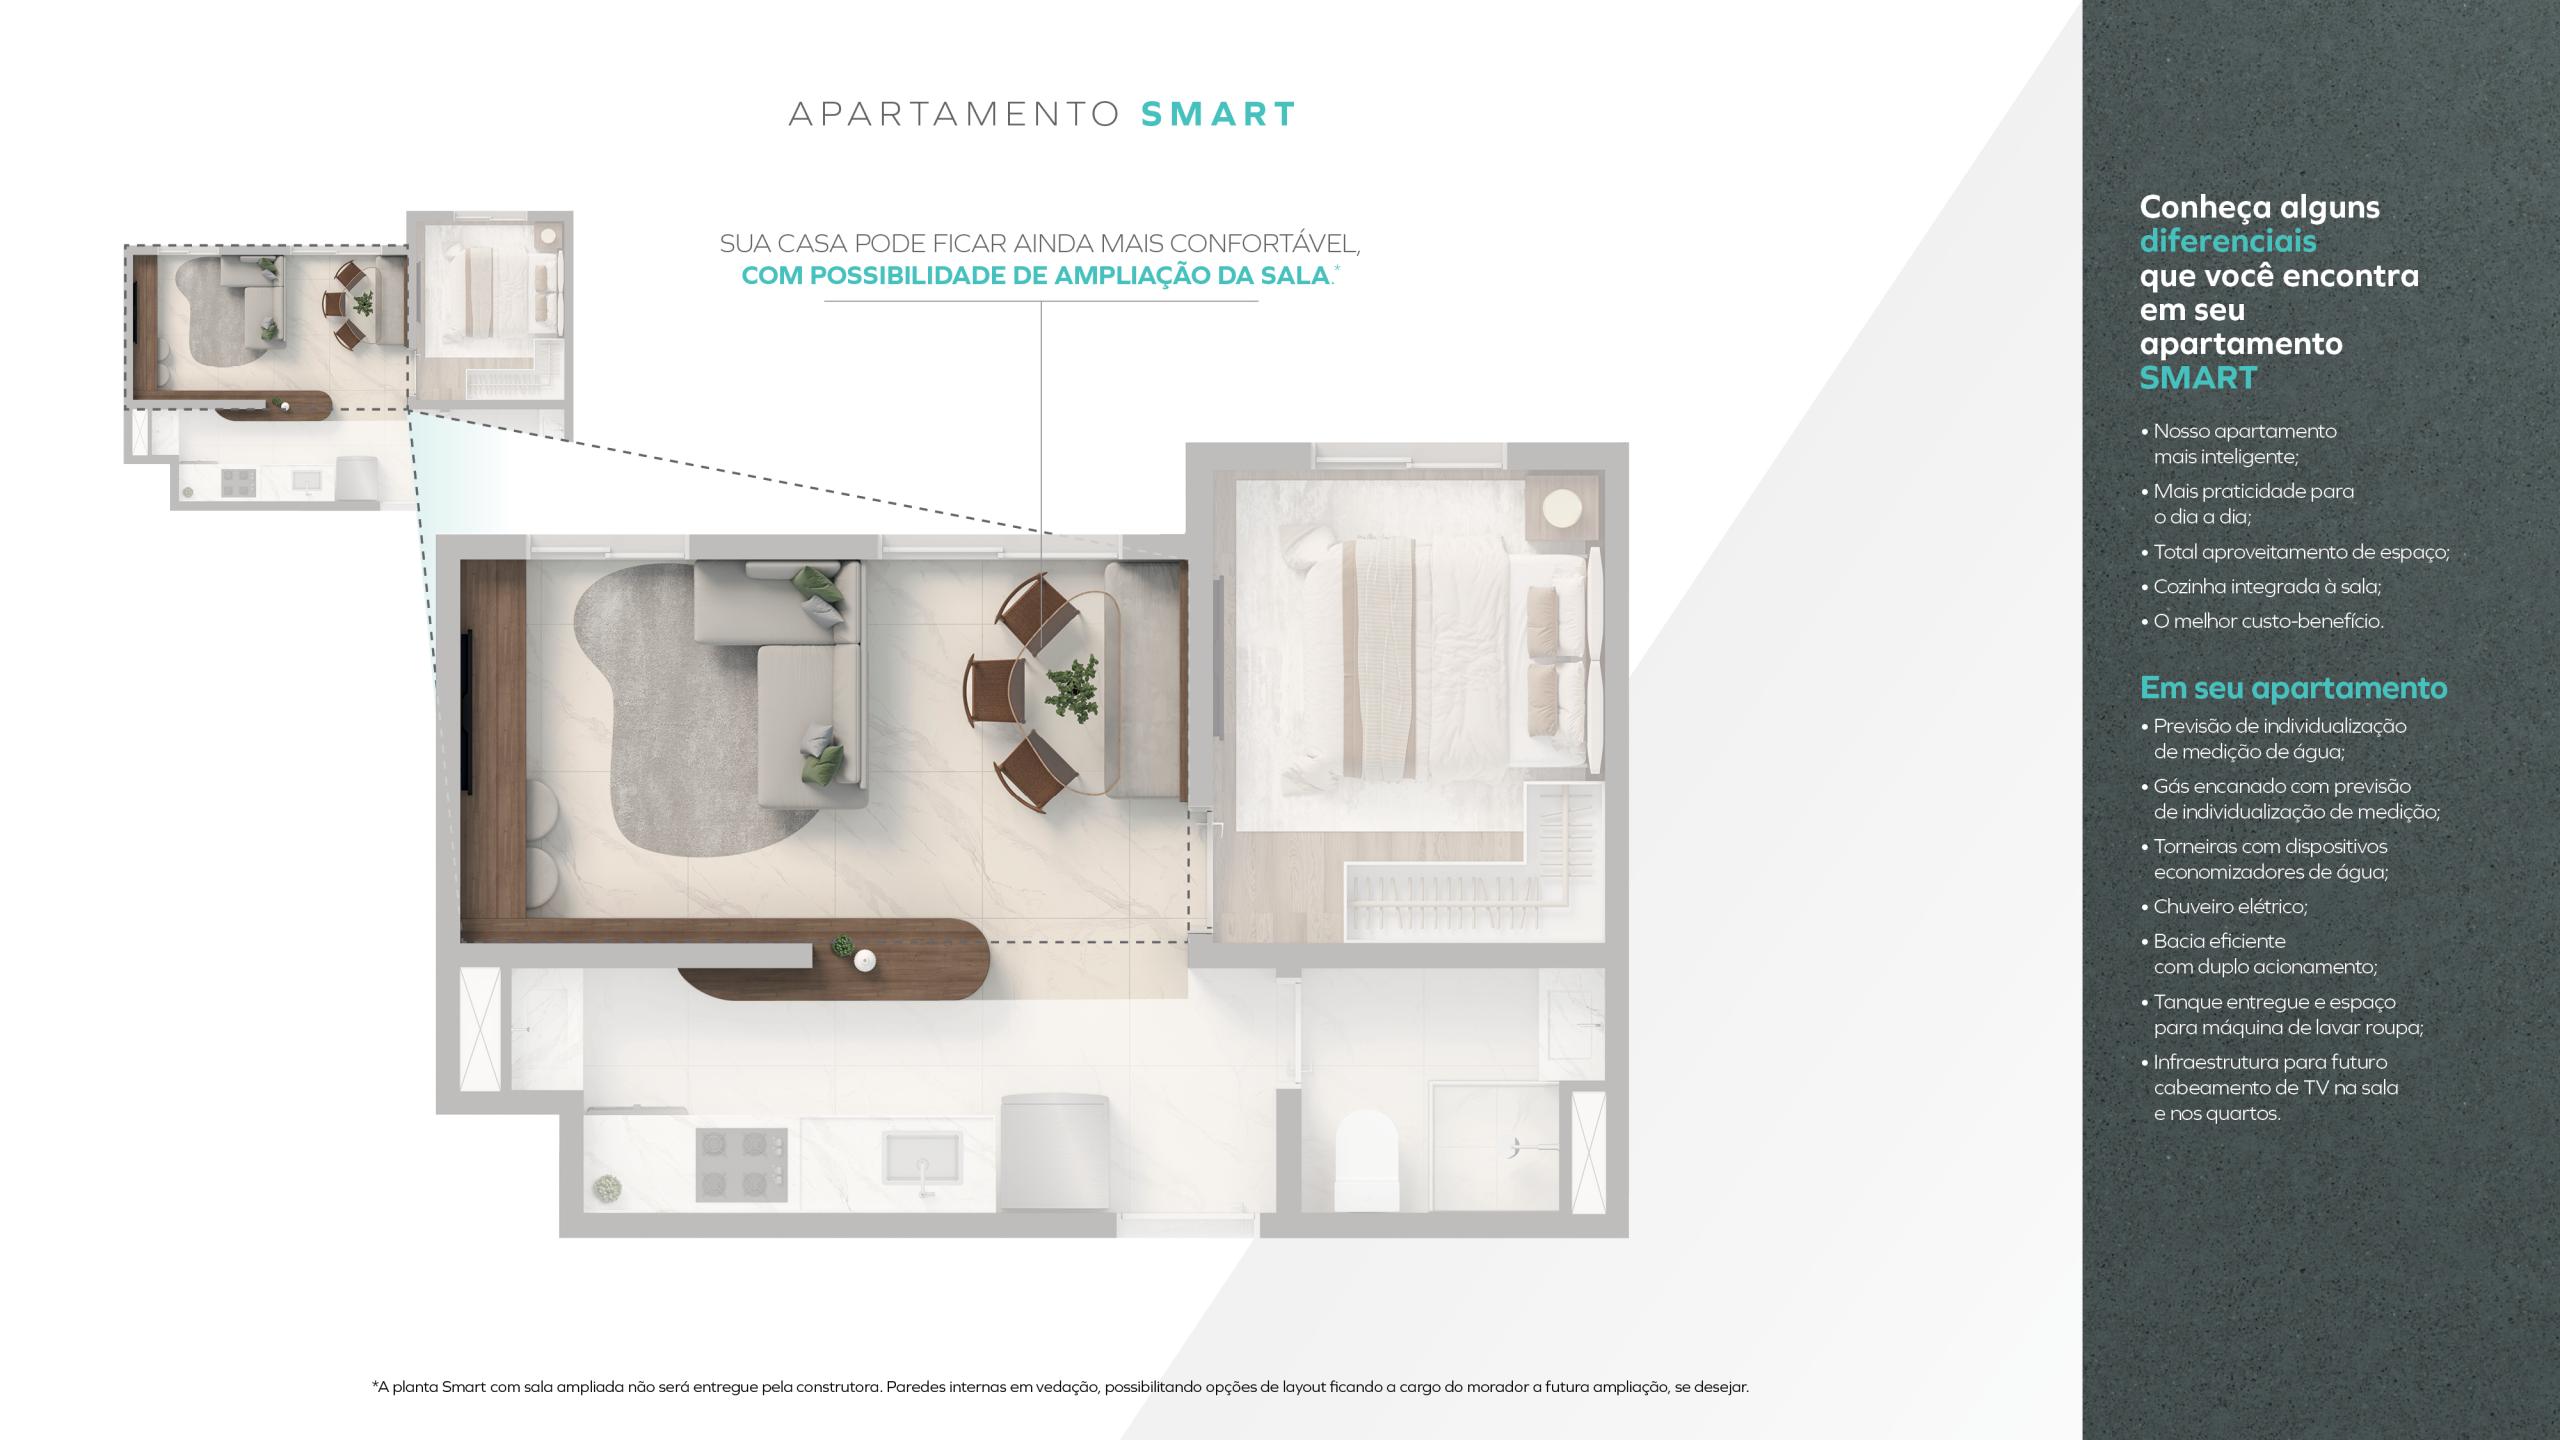
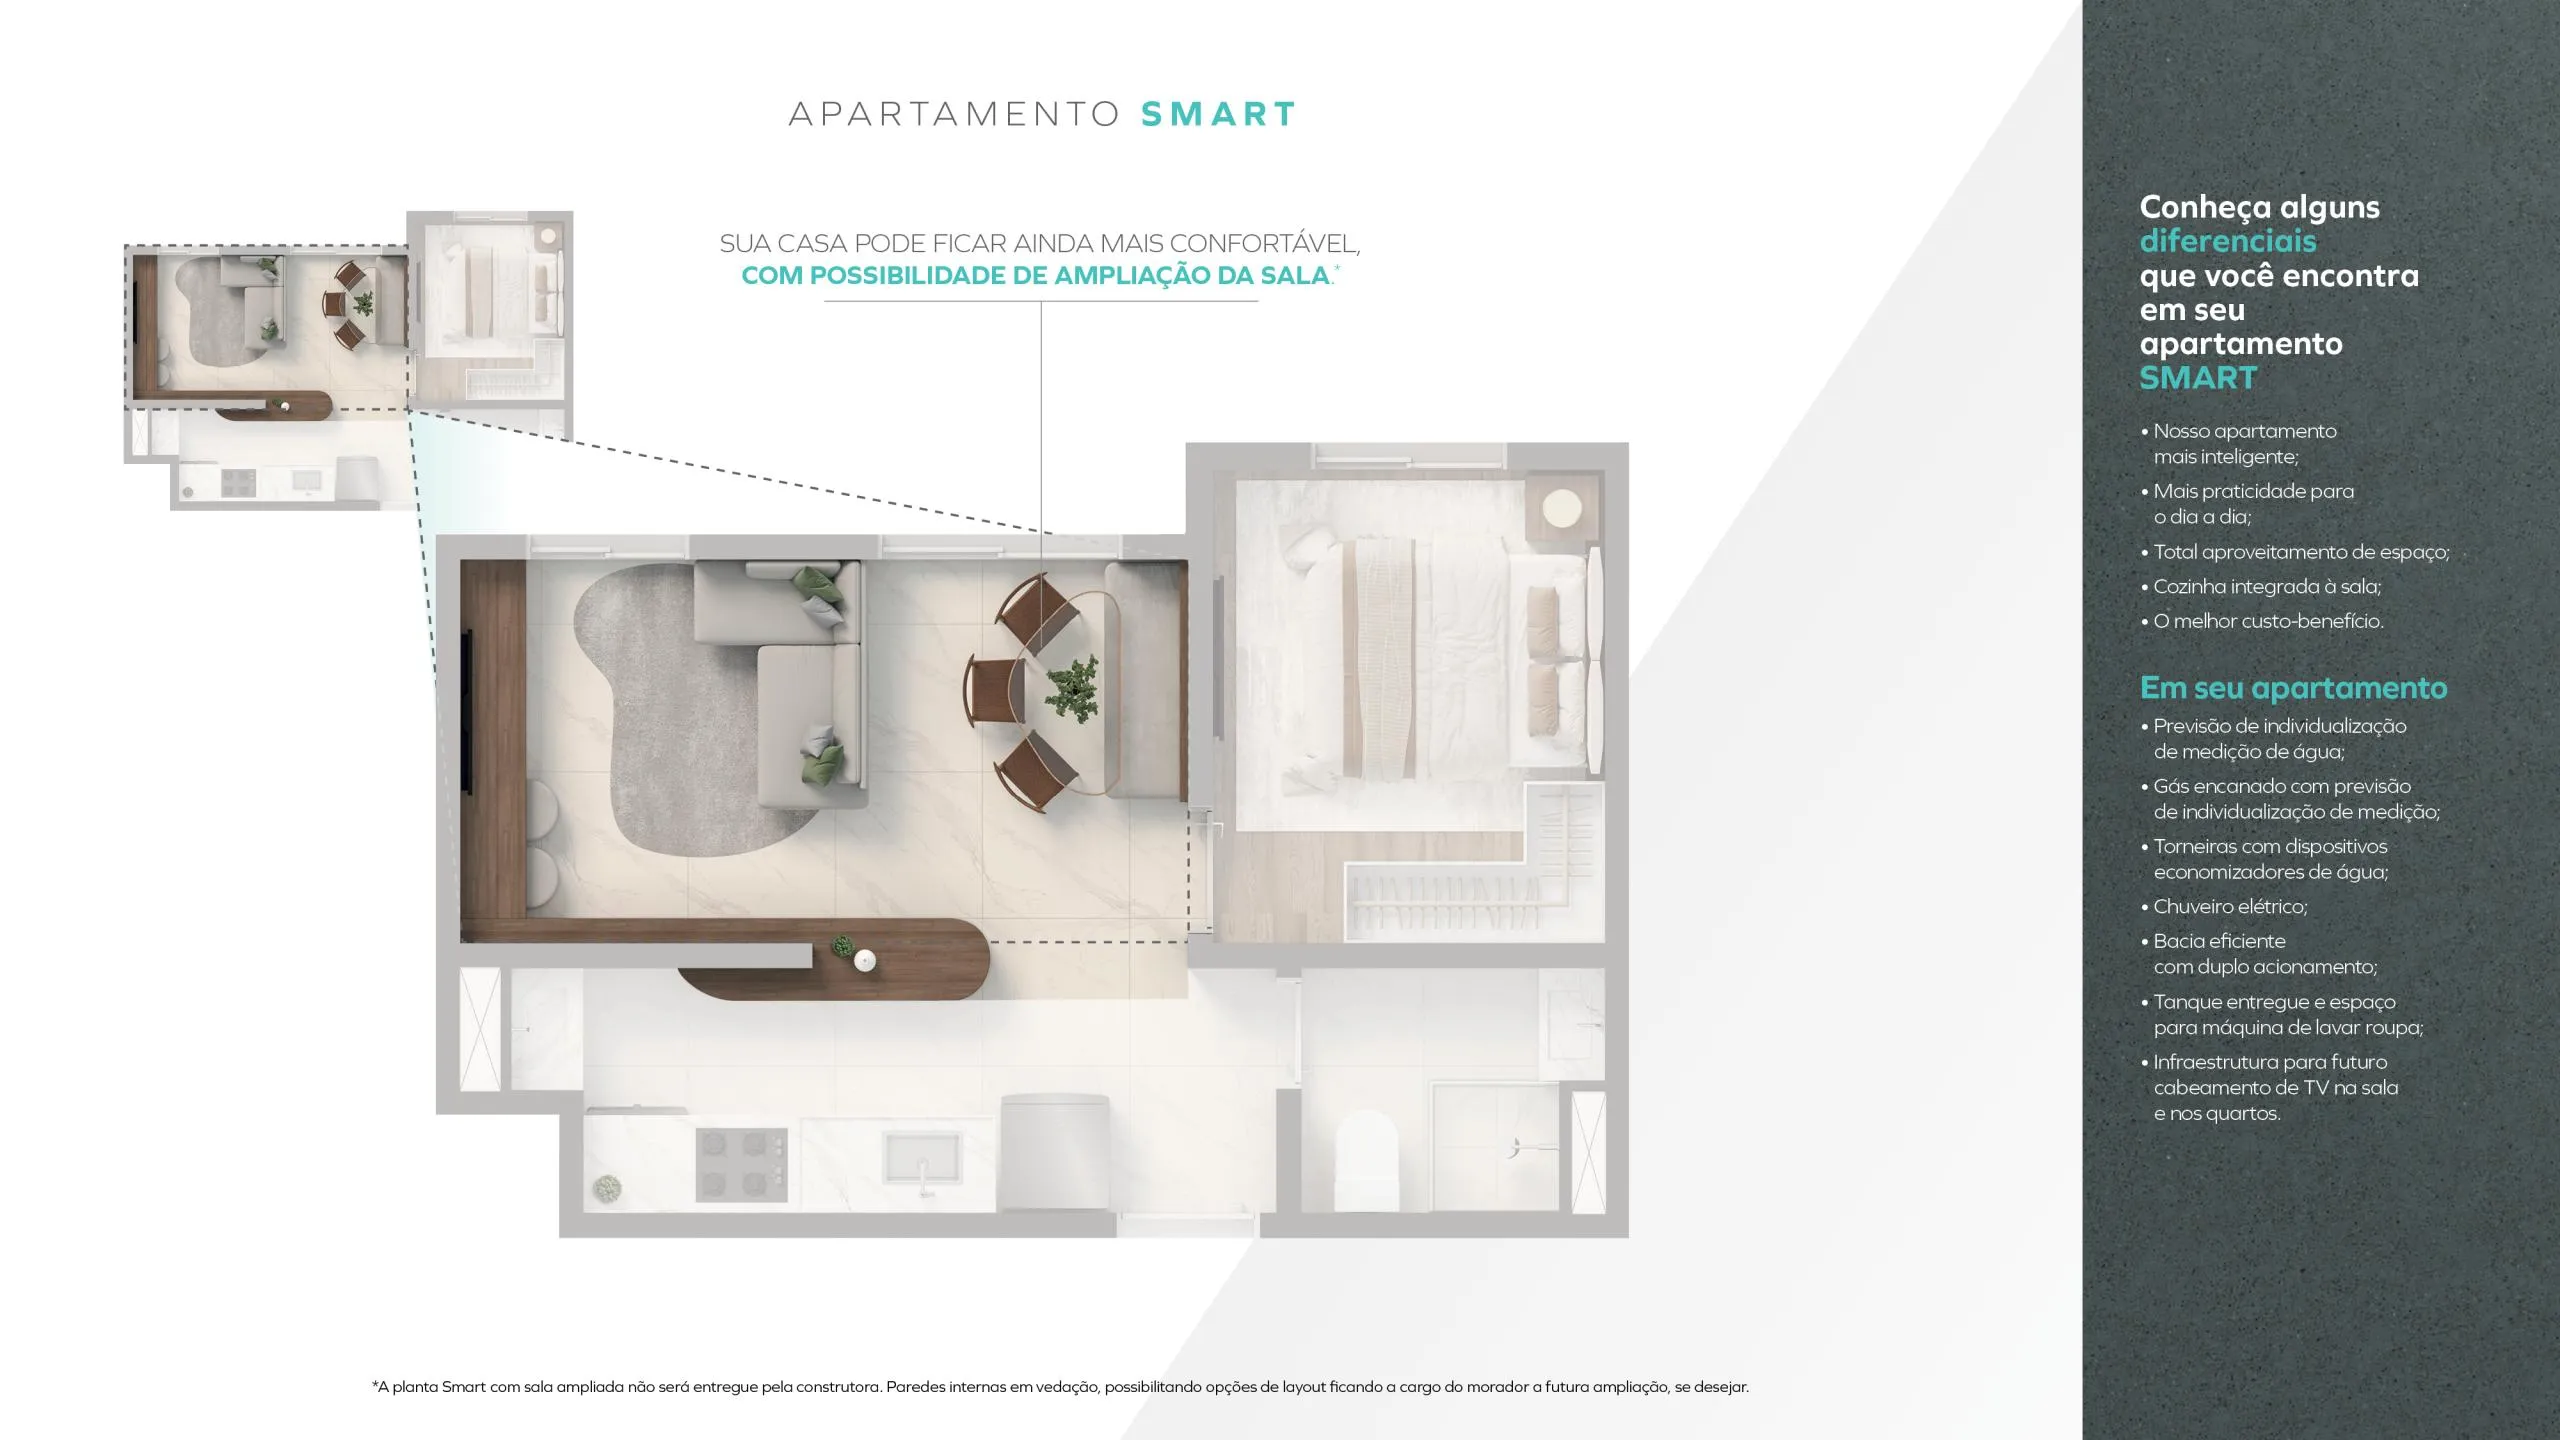
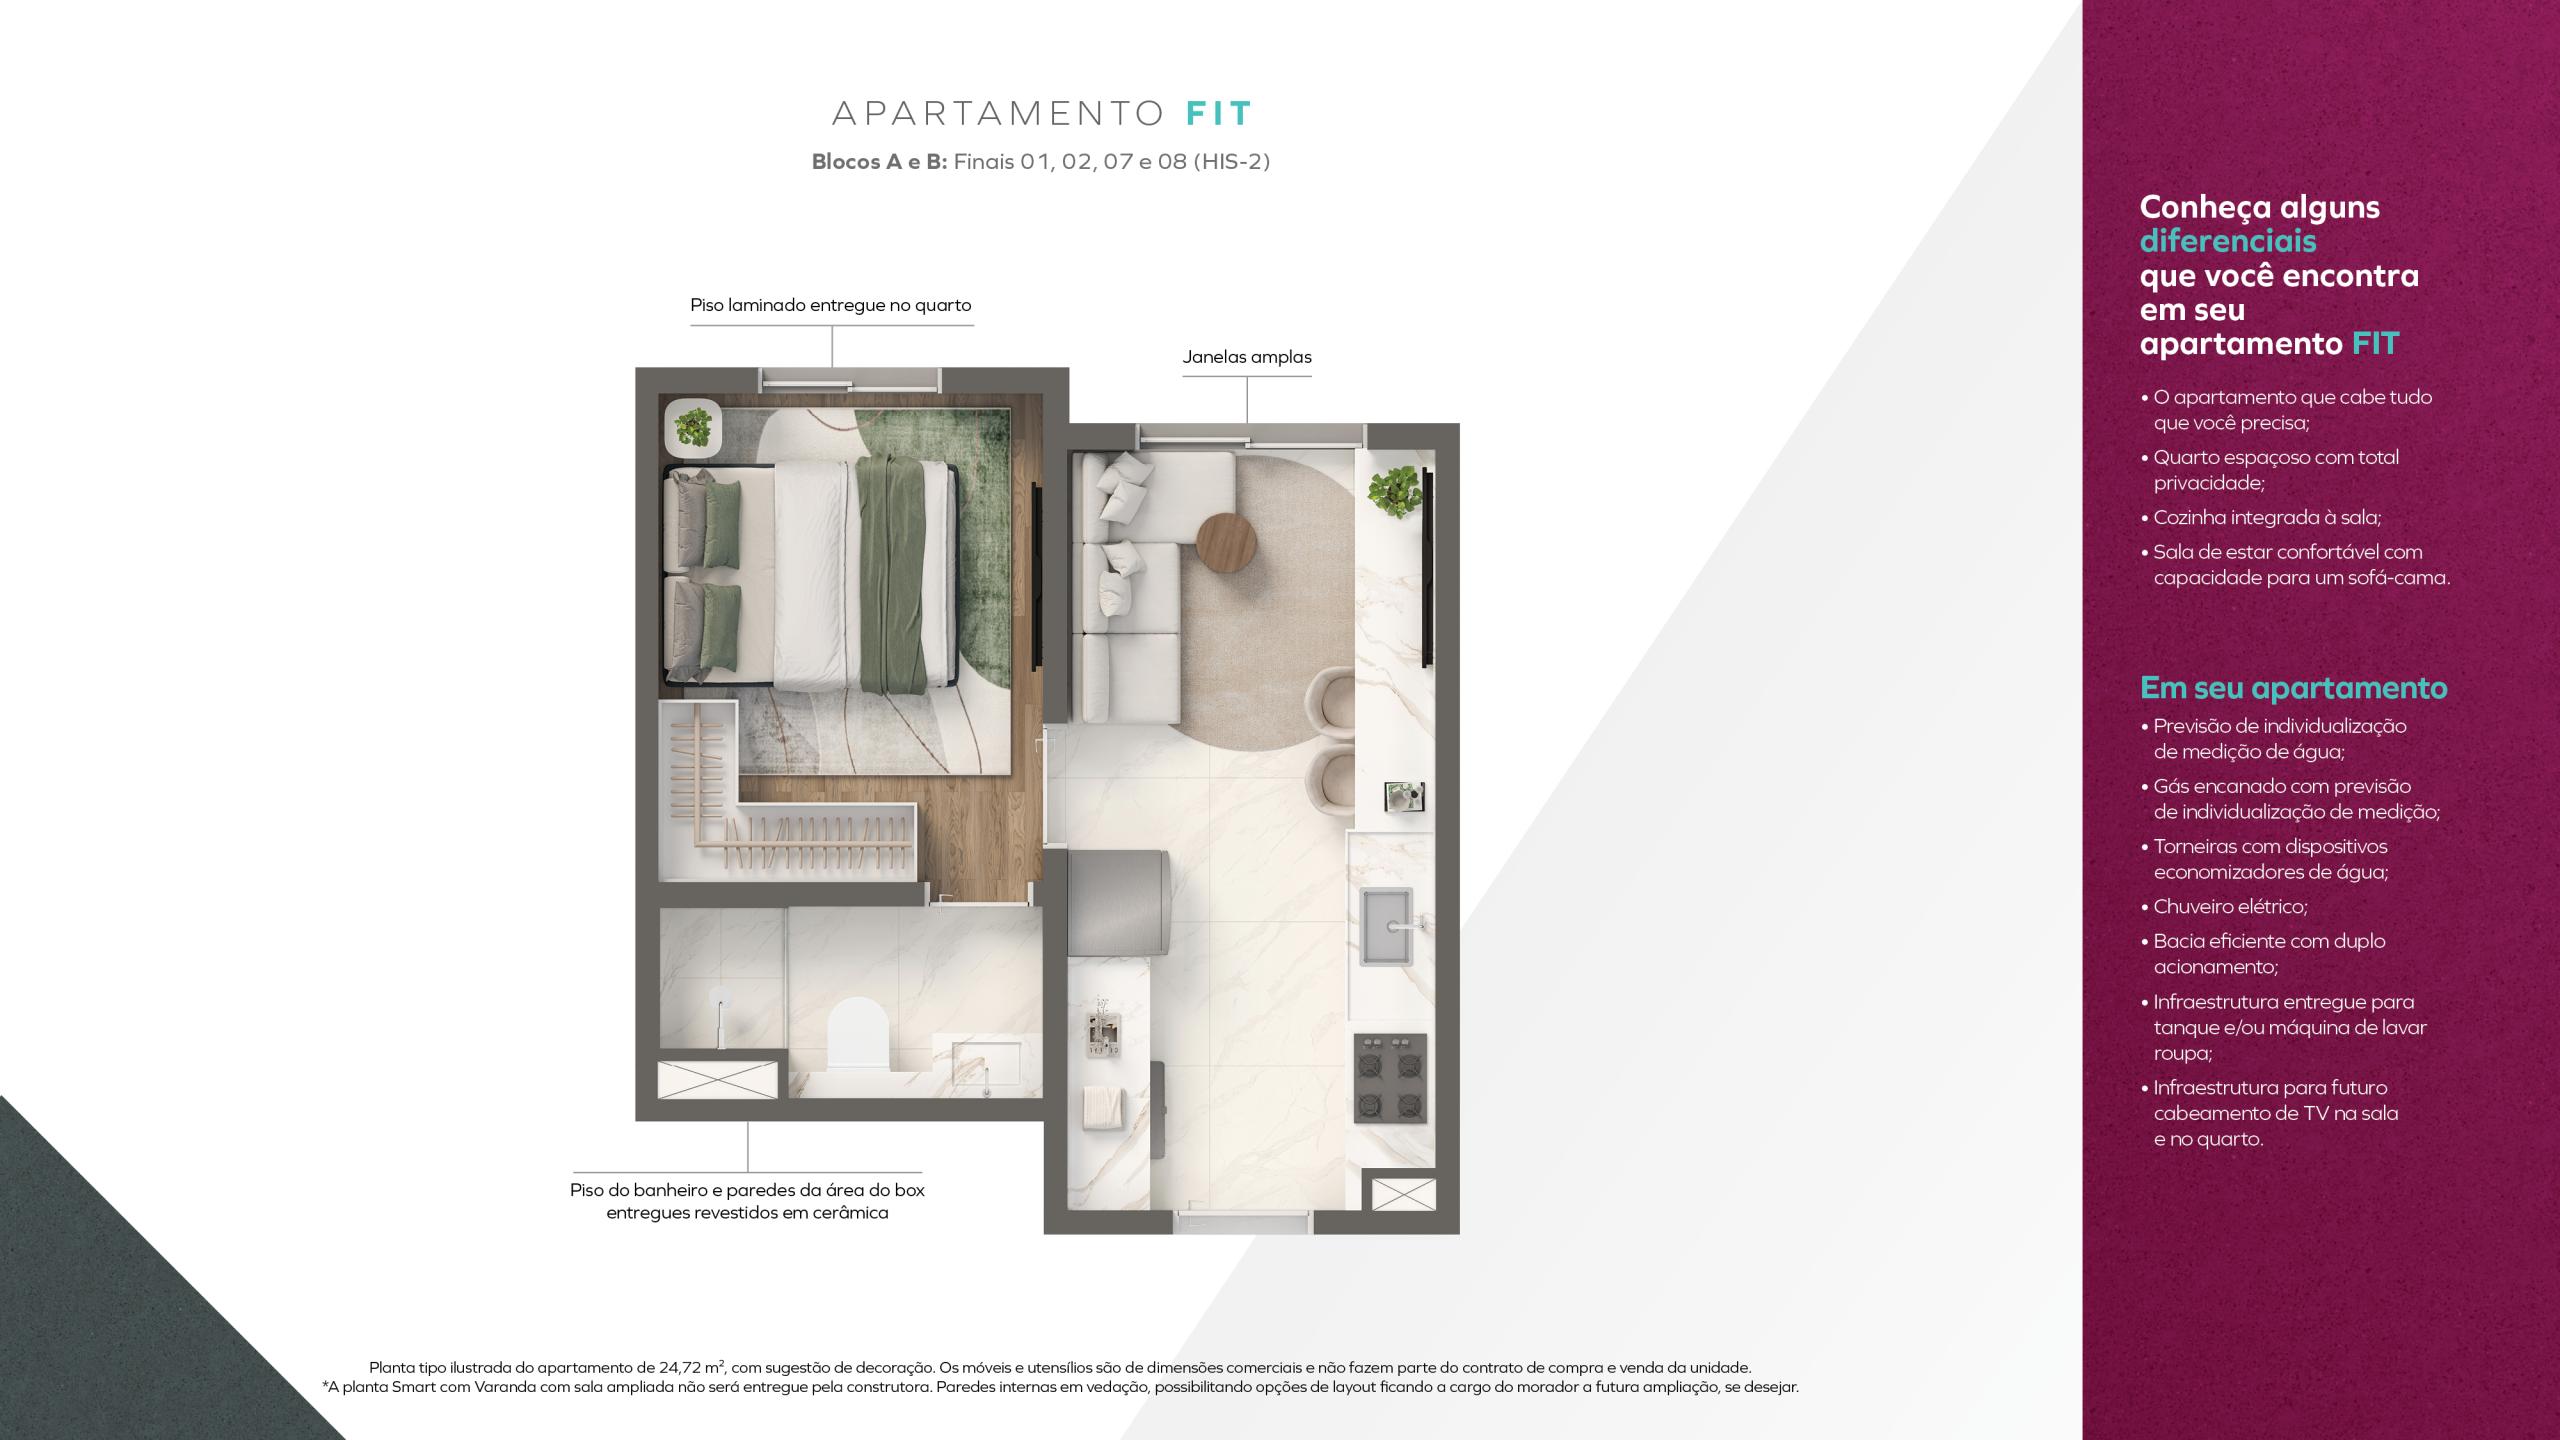
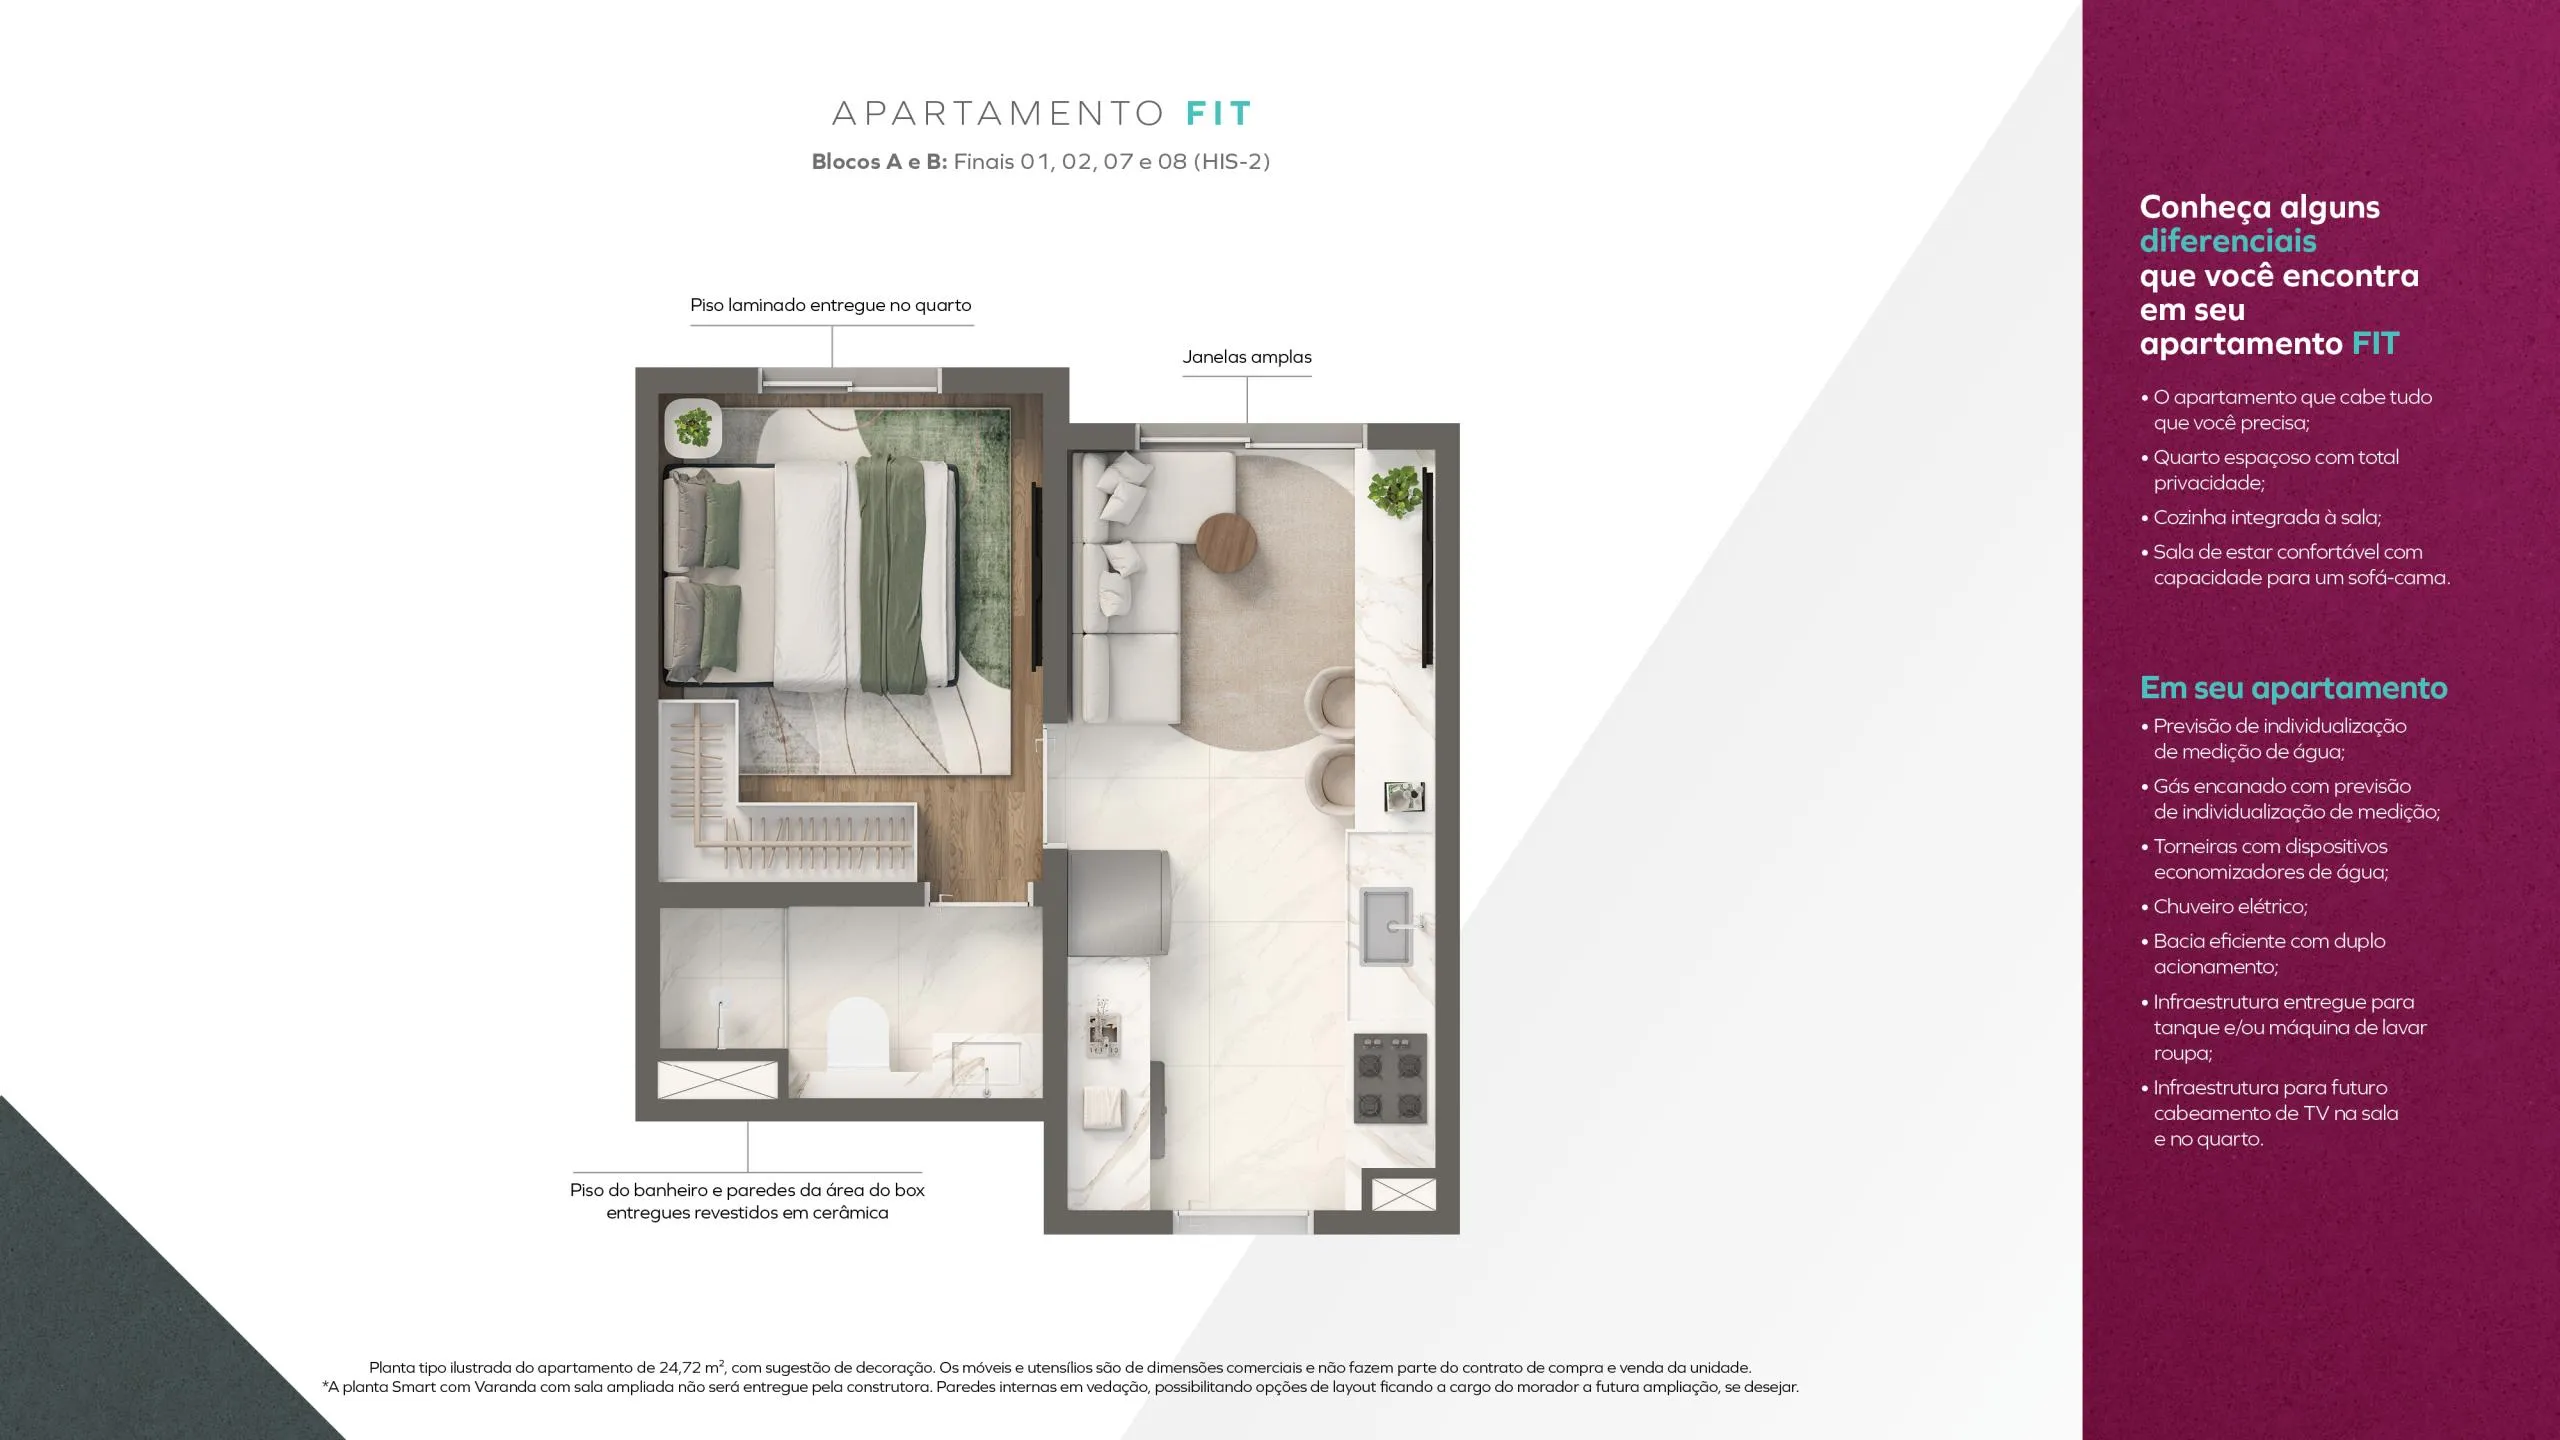
Chegou o novo Vivaz Mooca. Com todos os benefícios do programa Minha Casa Minha Vida, aproveite mais qualidade de vida em um apartamento inteligente, com áreas de lazer completas e comodidade para o seu dia a dia. São unidades de 1 a 2 dormitórios, com opção de varanda, em uma localização prática e privilegiada.
 1
a
2
quartos
1 a 2
quartos


Entrada a partir de
R$ 500
Use seu
FGTS
Faça análise de crédito
GRÁTIS
ITBI e Registro
GrátisVisite nossa loja:
Loja Penha
Av. Condessa Elizabeth de Robiano, 5748, Penha


Conheça a Localização
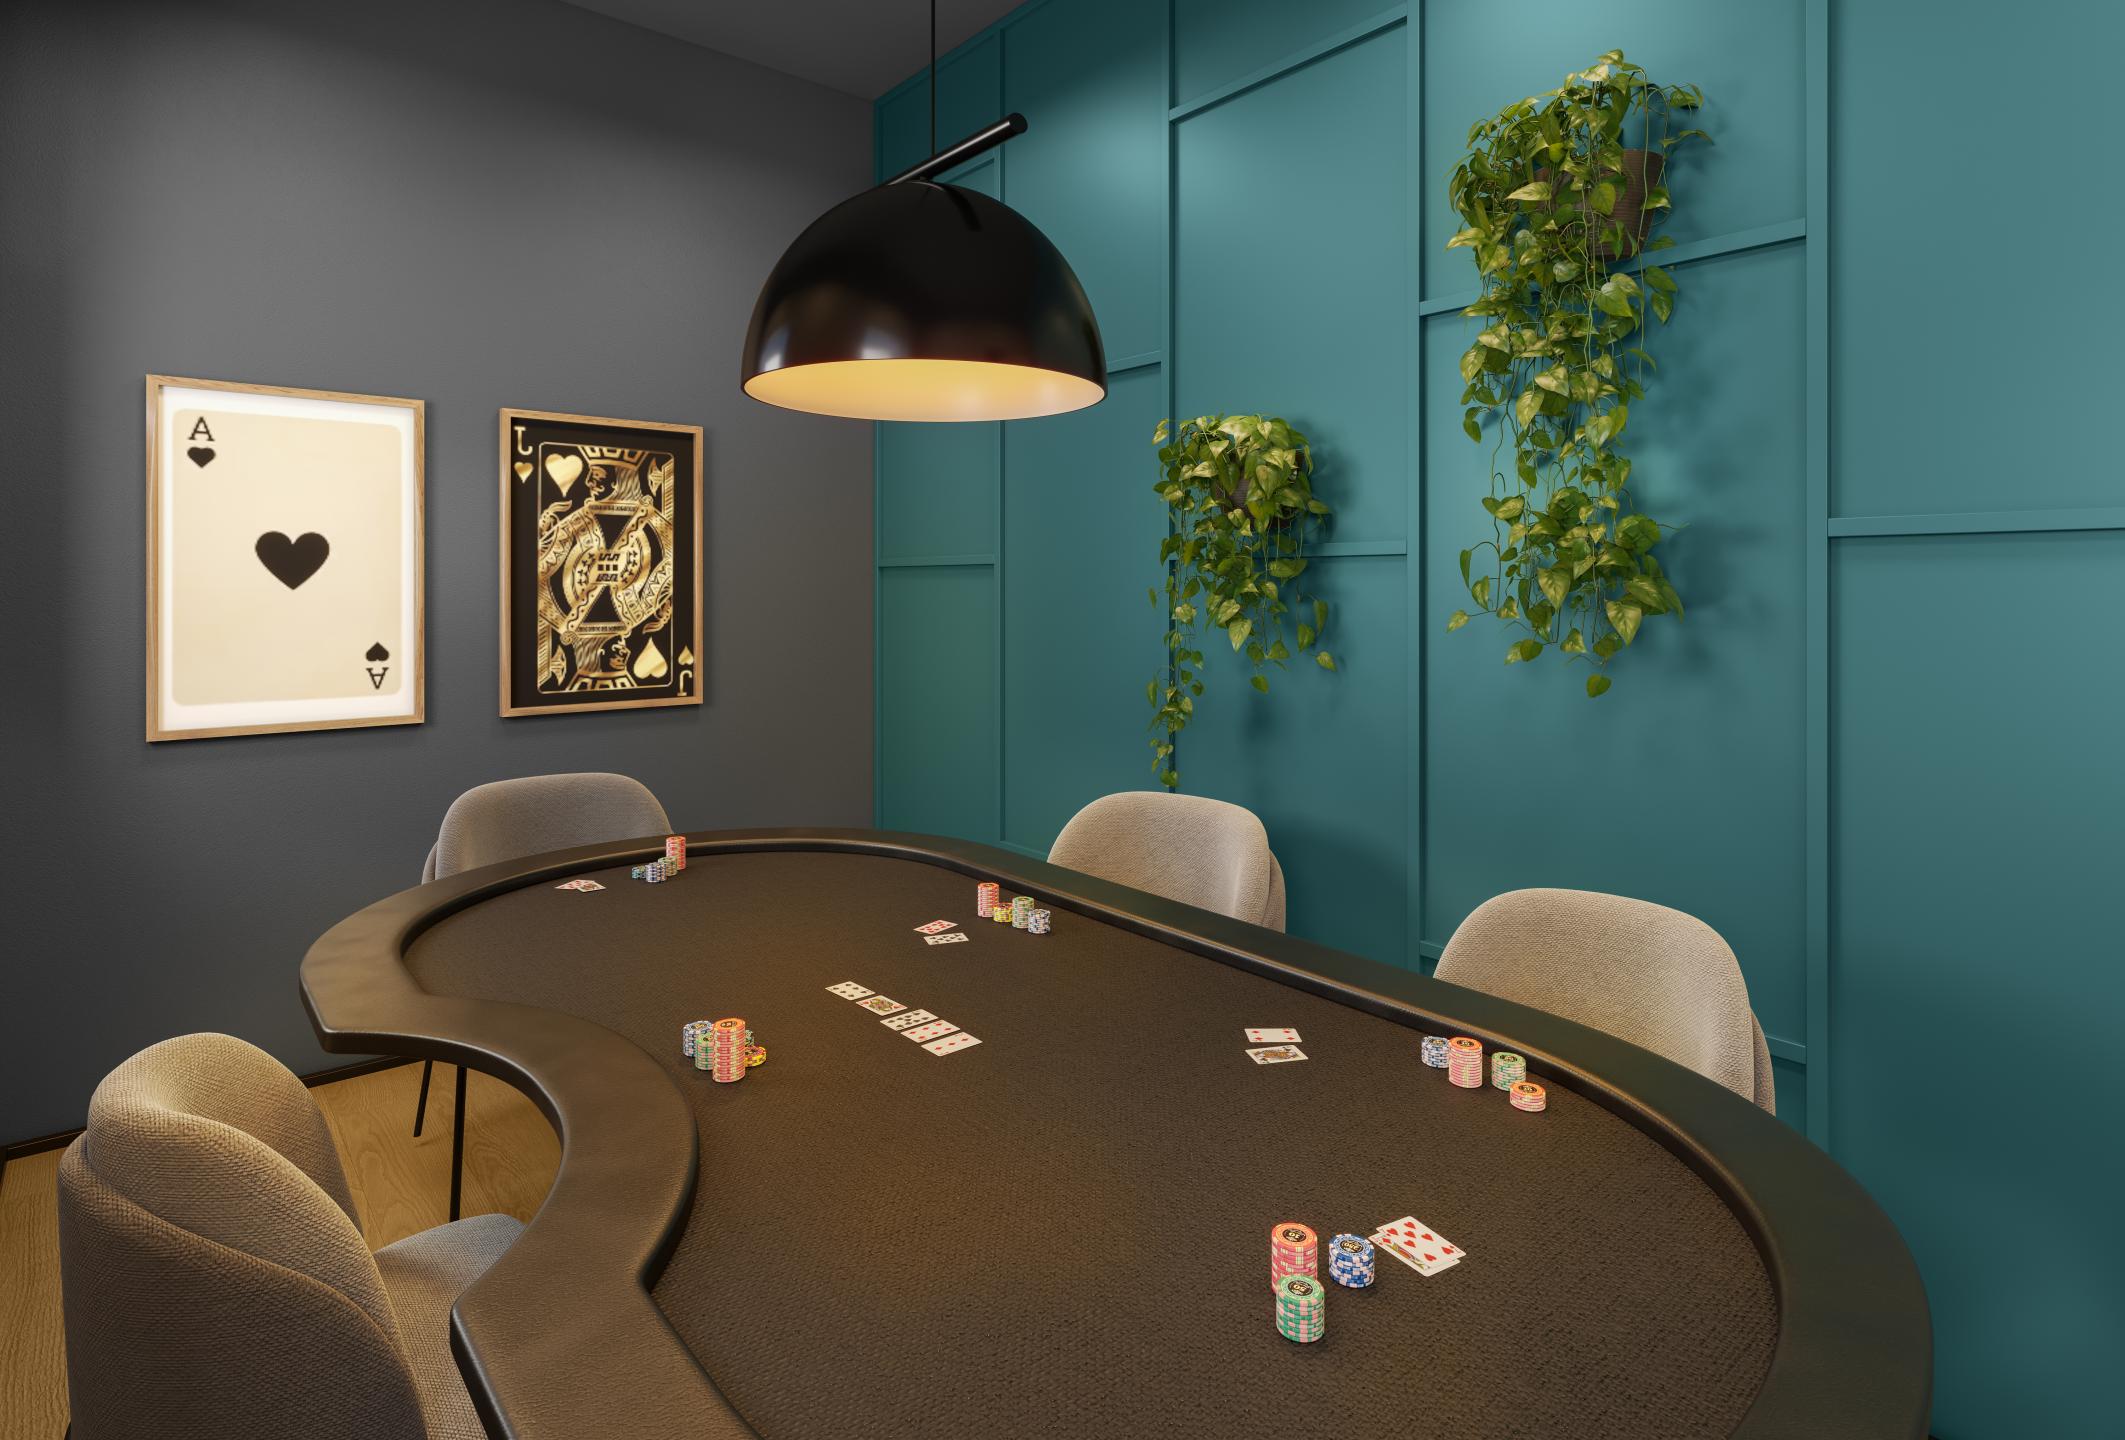
Perspectivas
-
Espaço Camarote
-
Salão de Festas
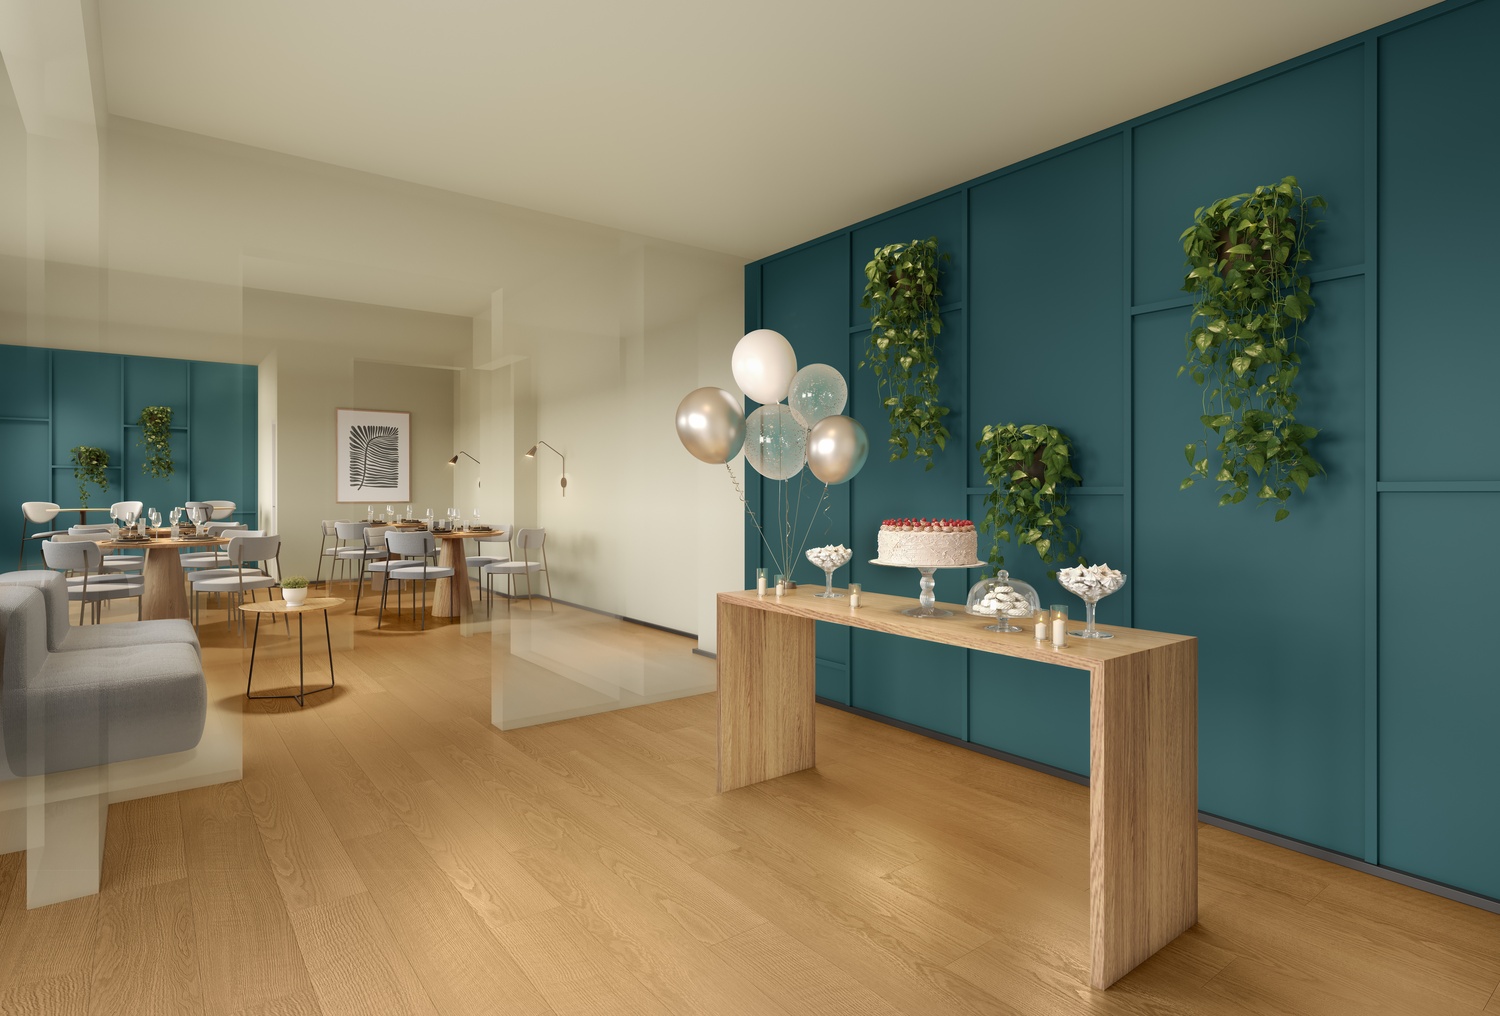
-
Redário
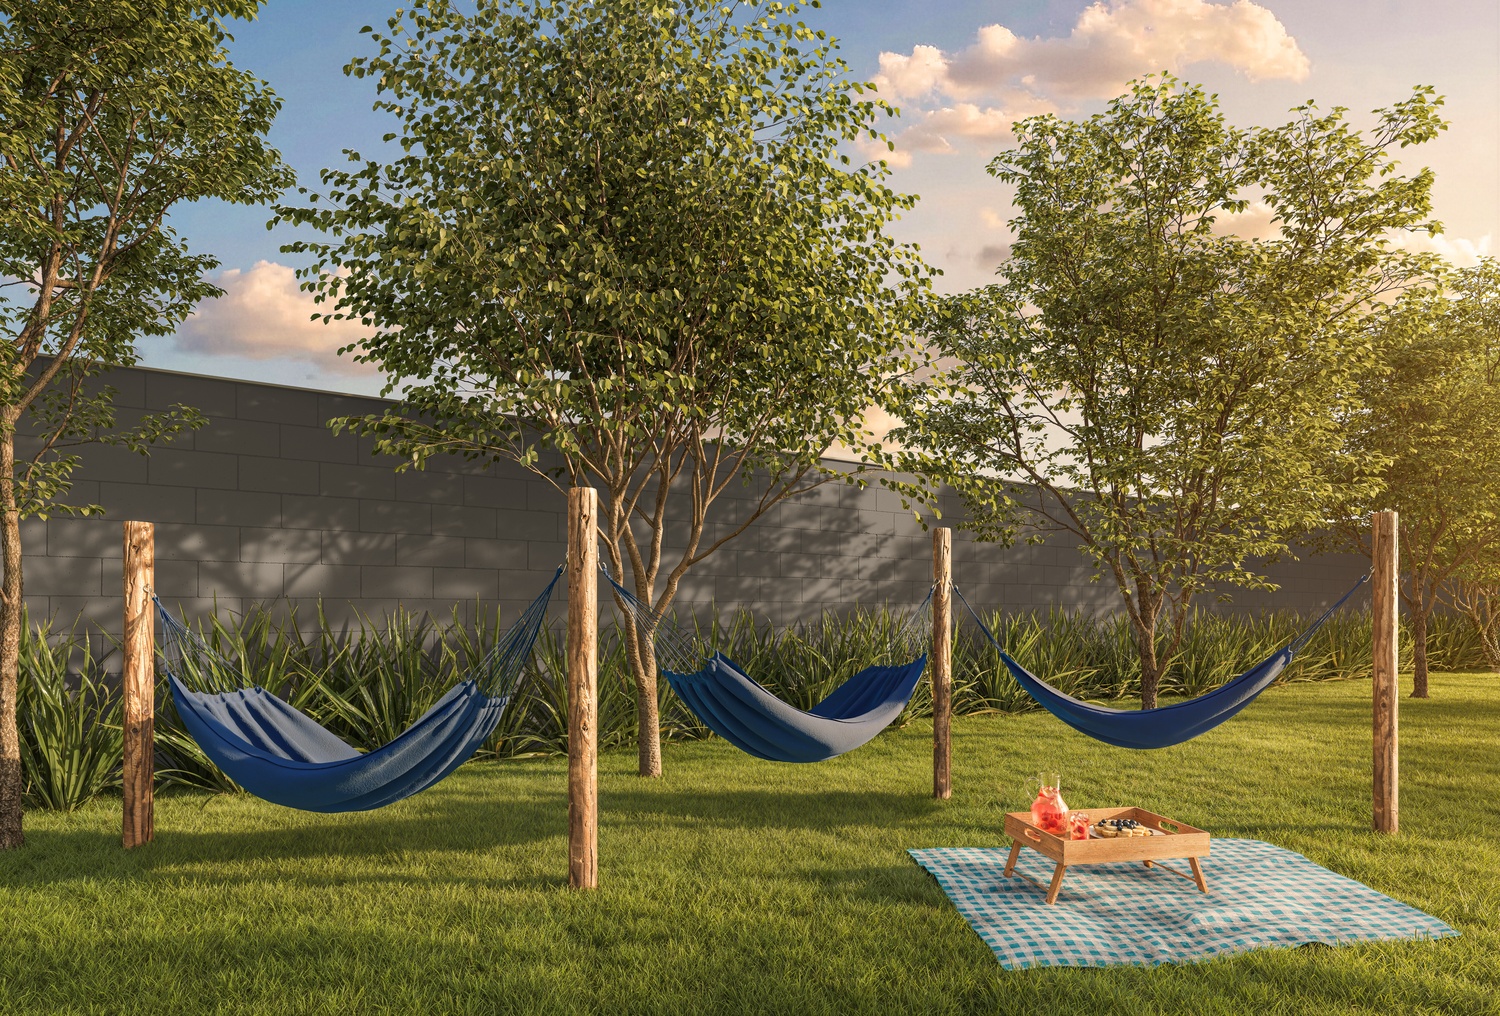
-
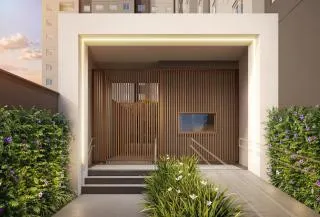
Portaria
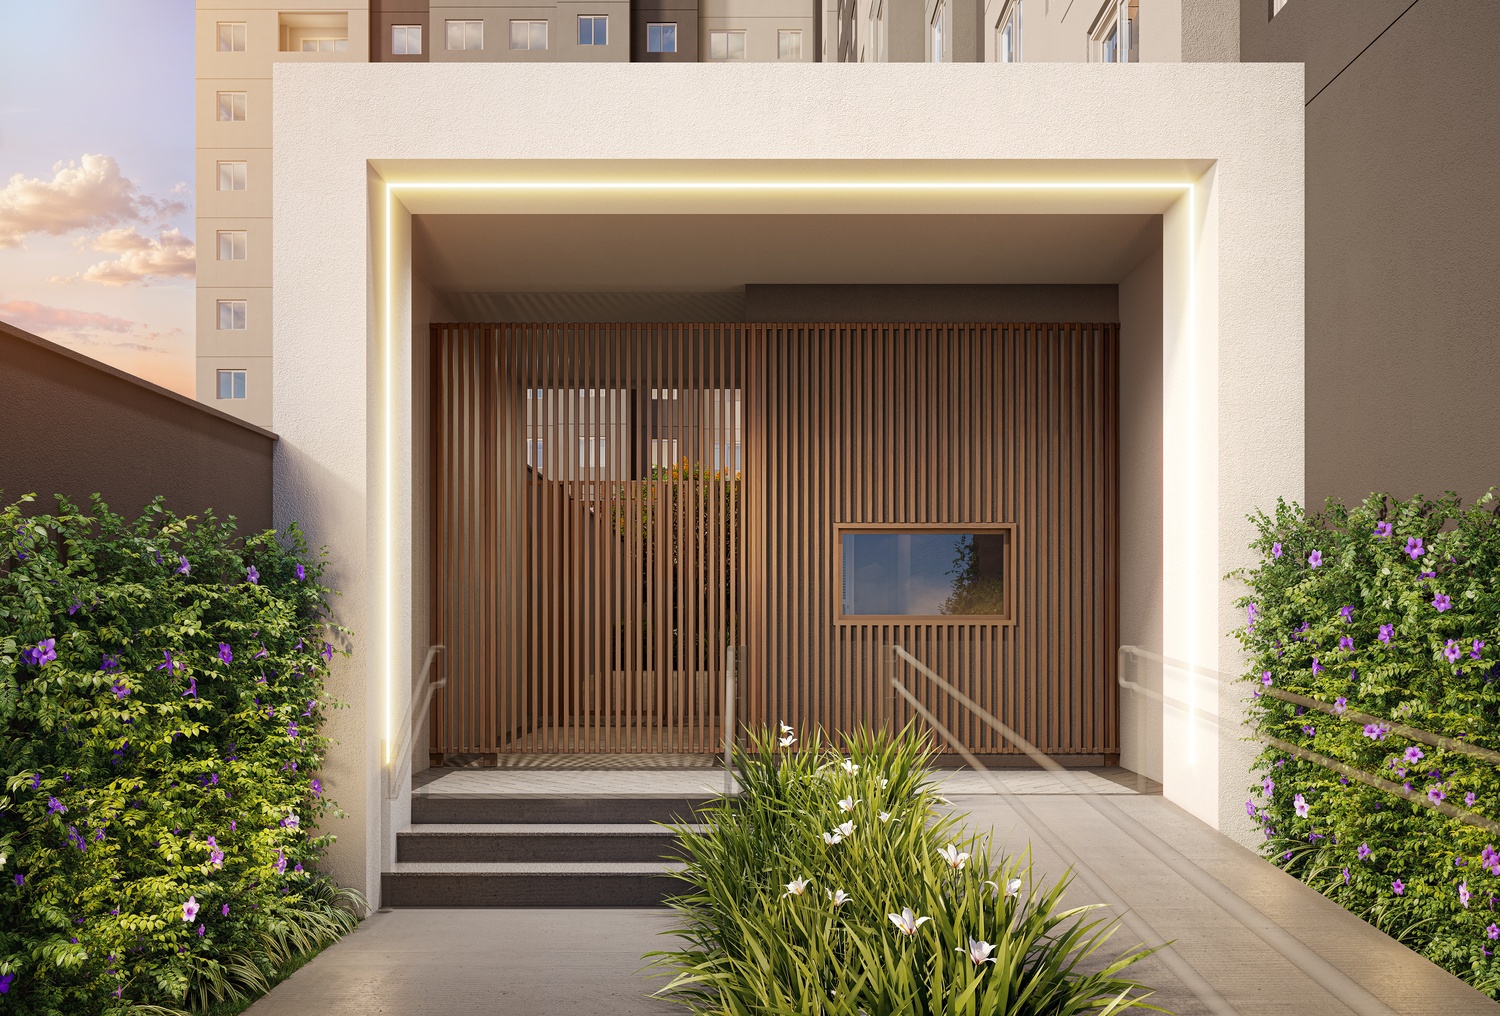
-
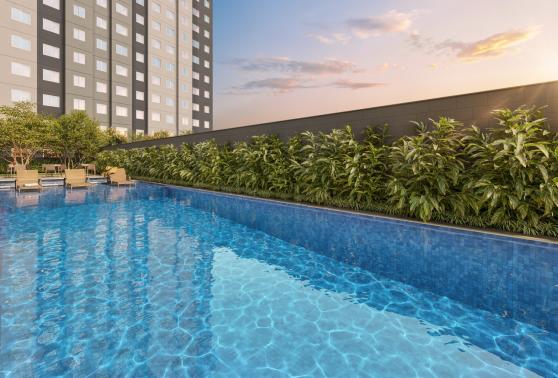
Piscina
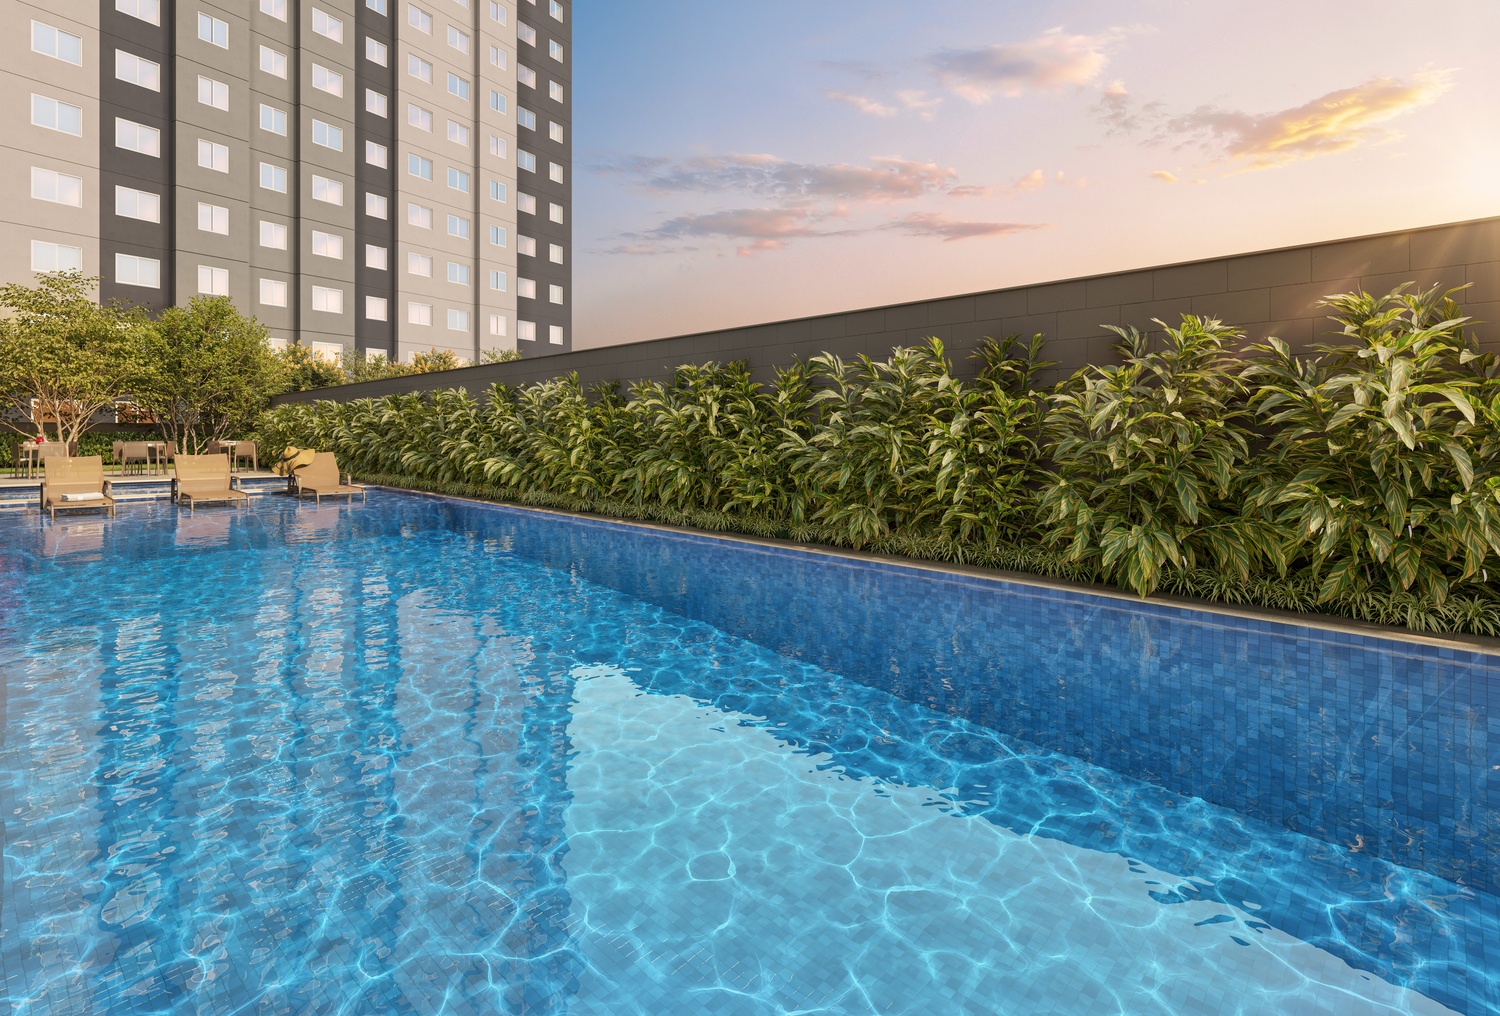
-
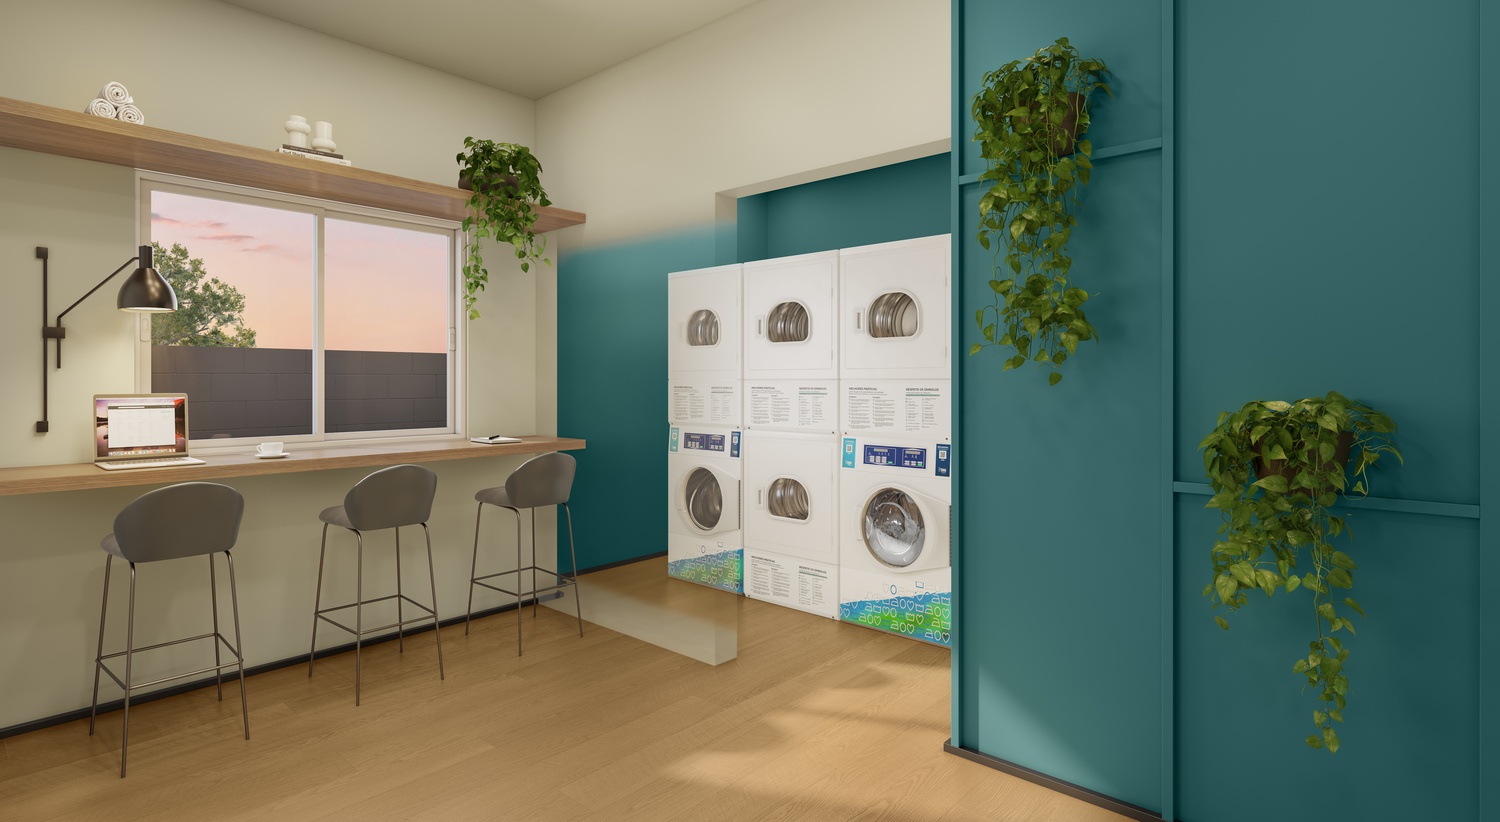
Lanvaderia
-
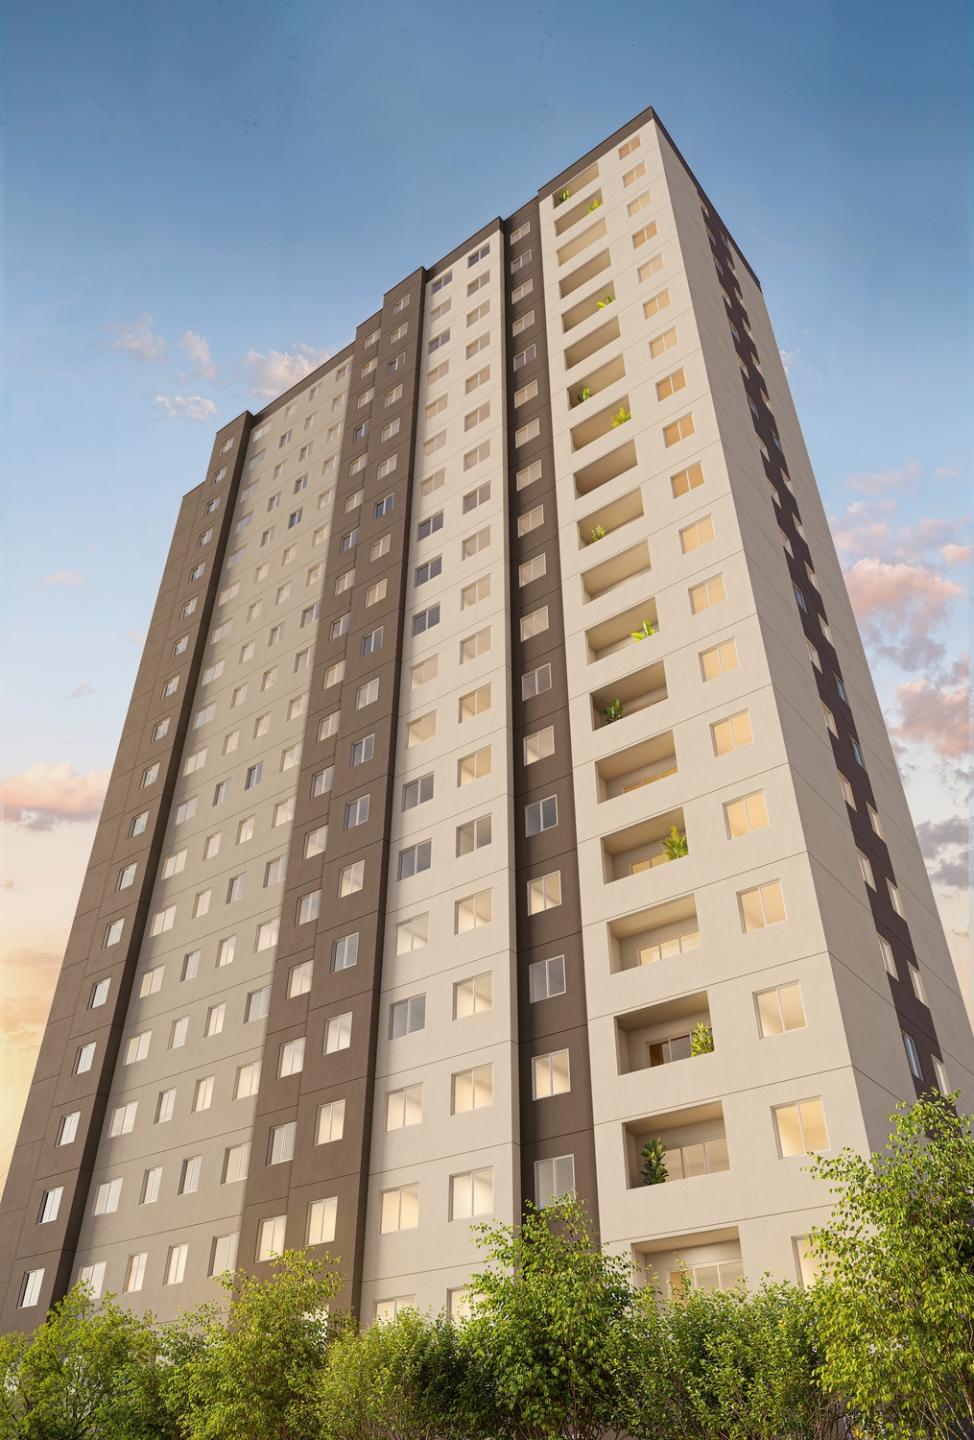
Fachada
-
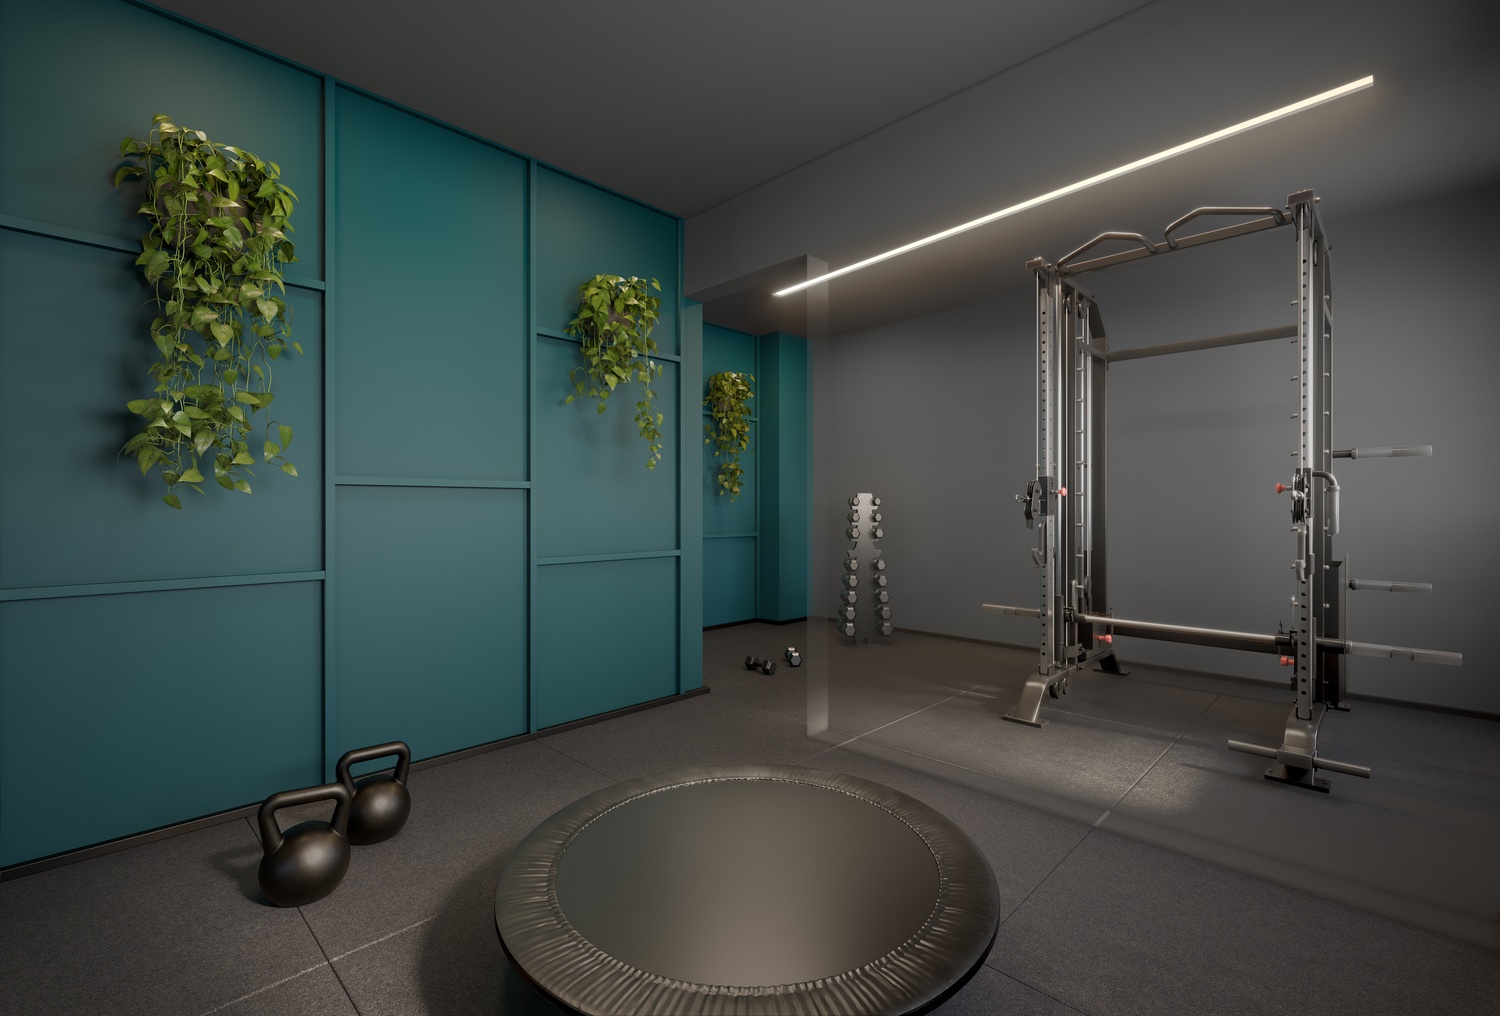
Espaço Funcional
-
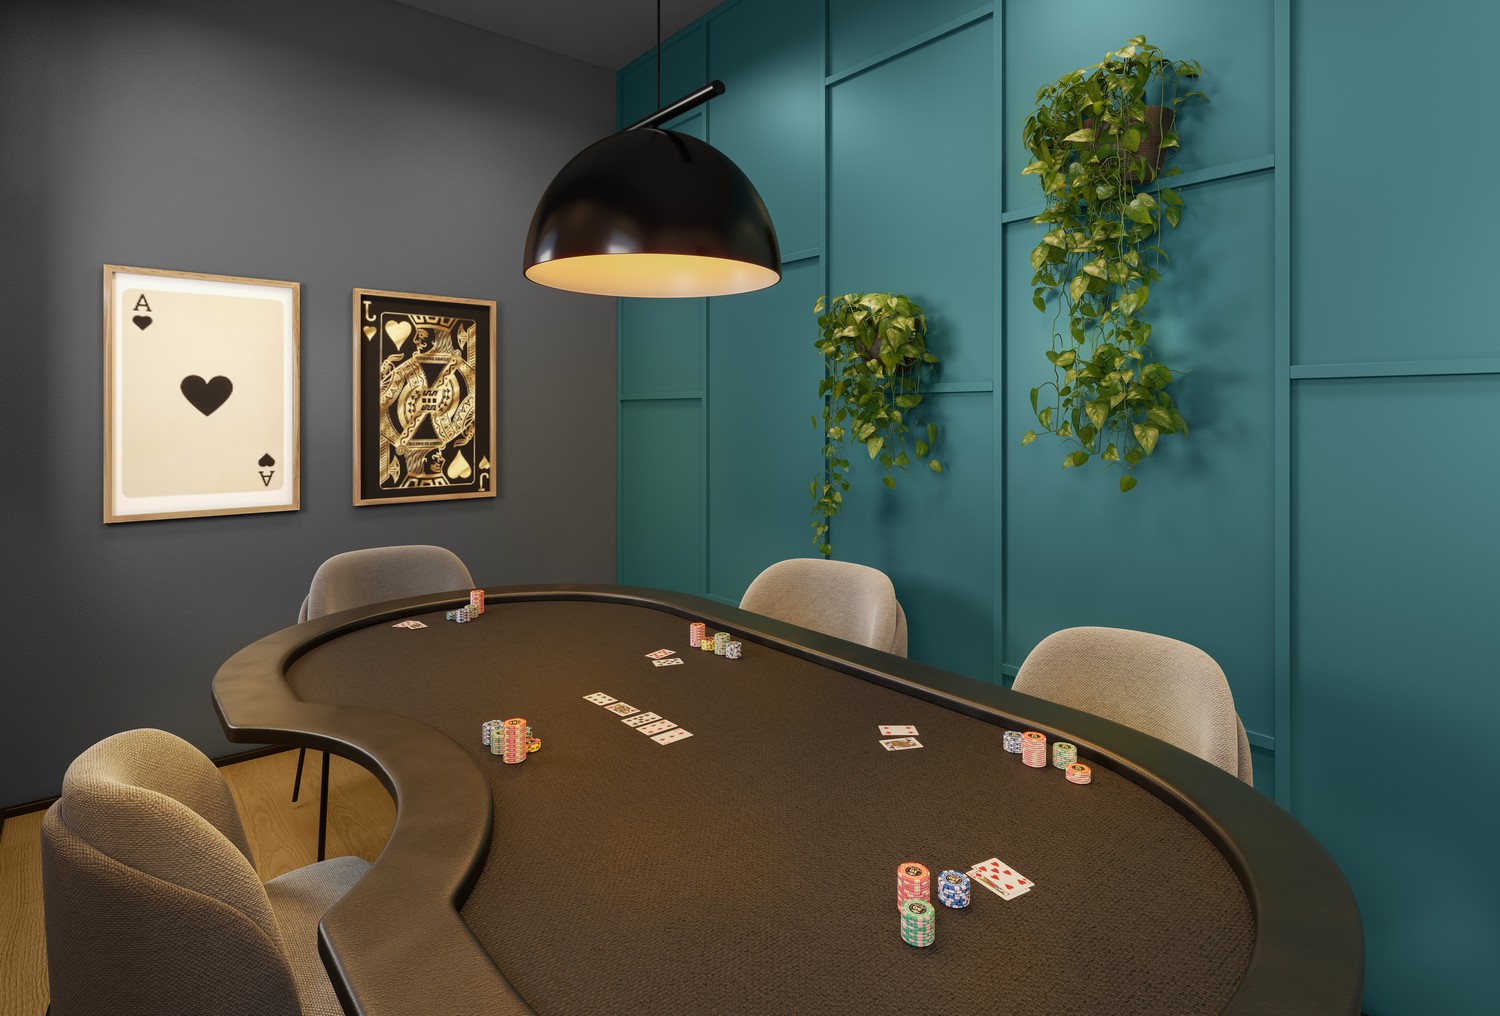
Espaço de Convivência
-
Espaço Beleza
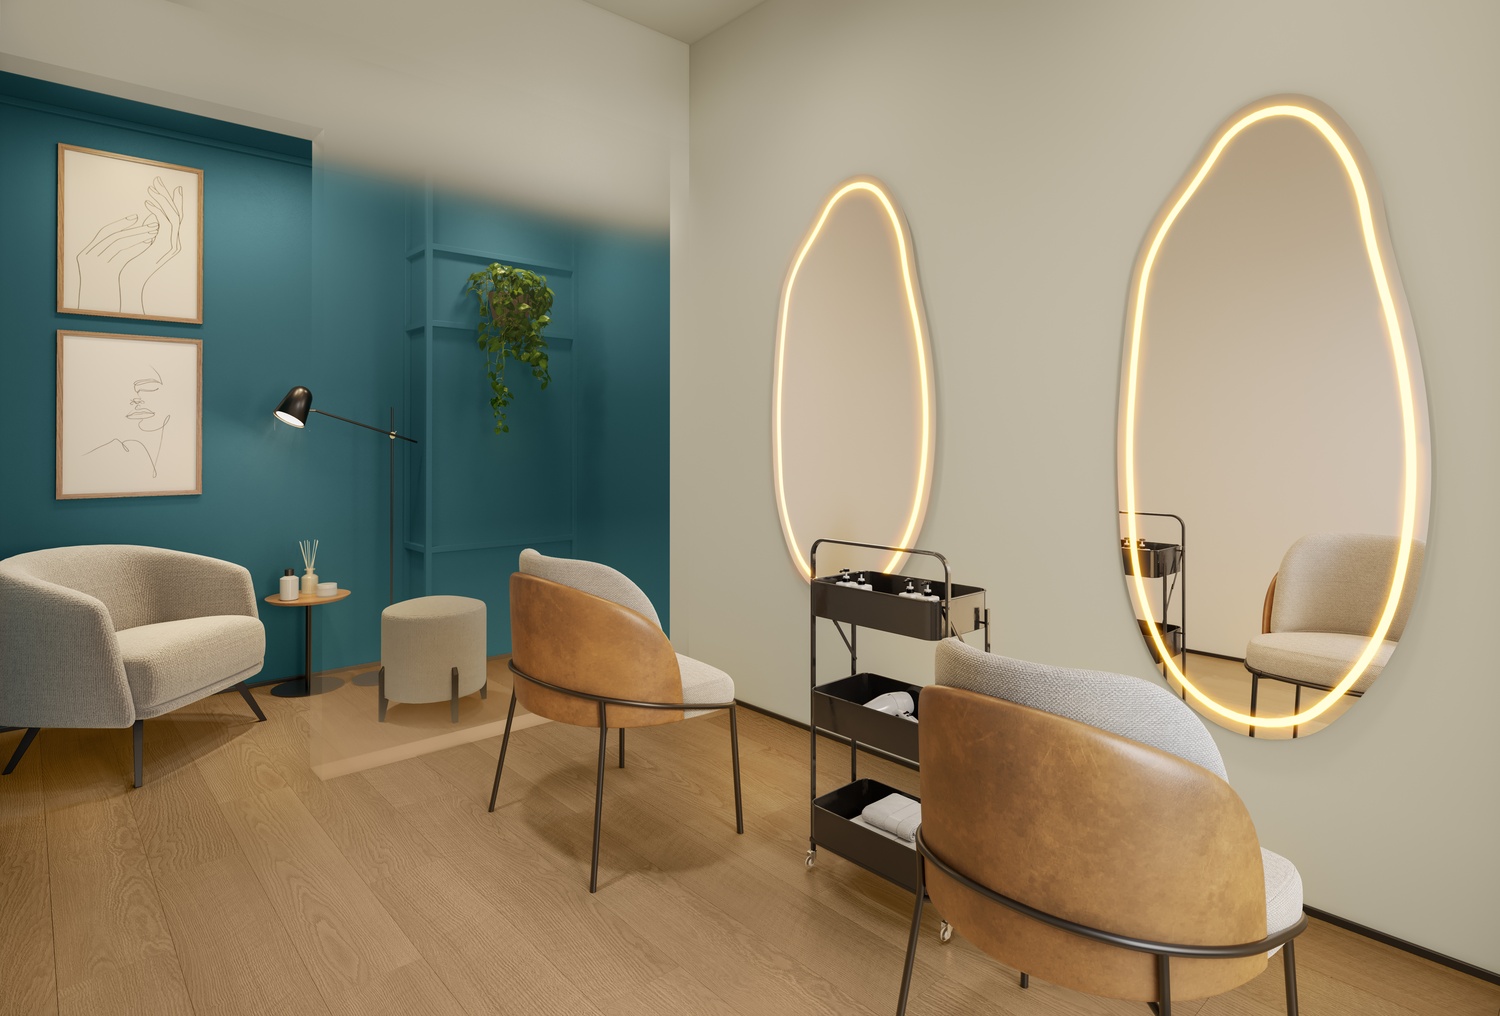
-
Churrasqueira
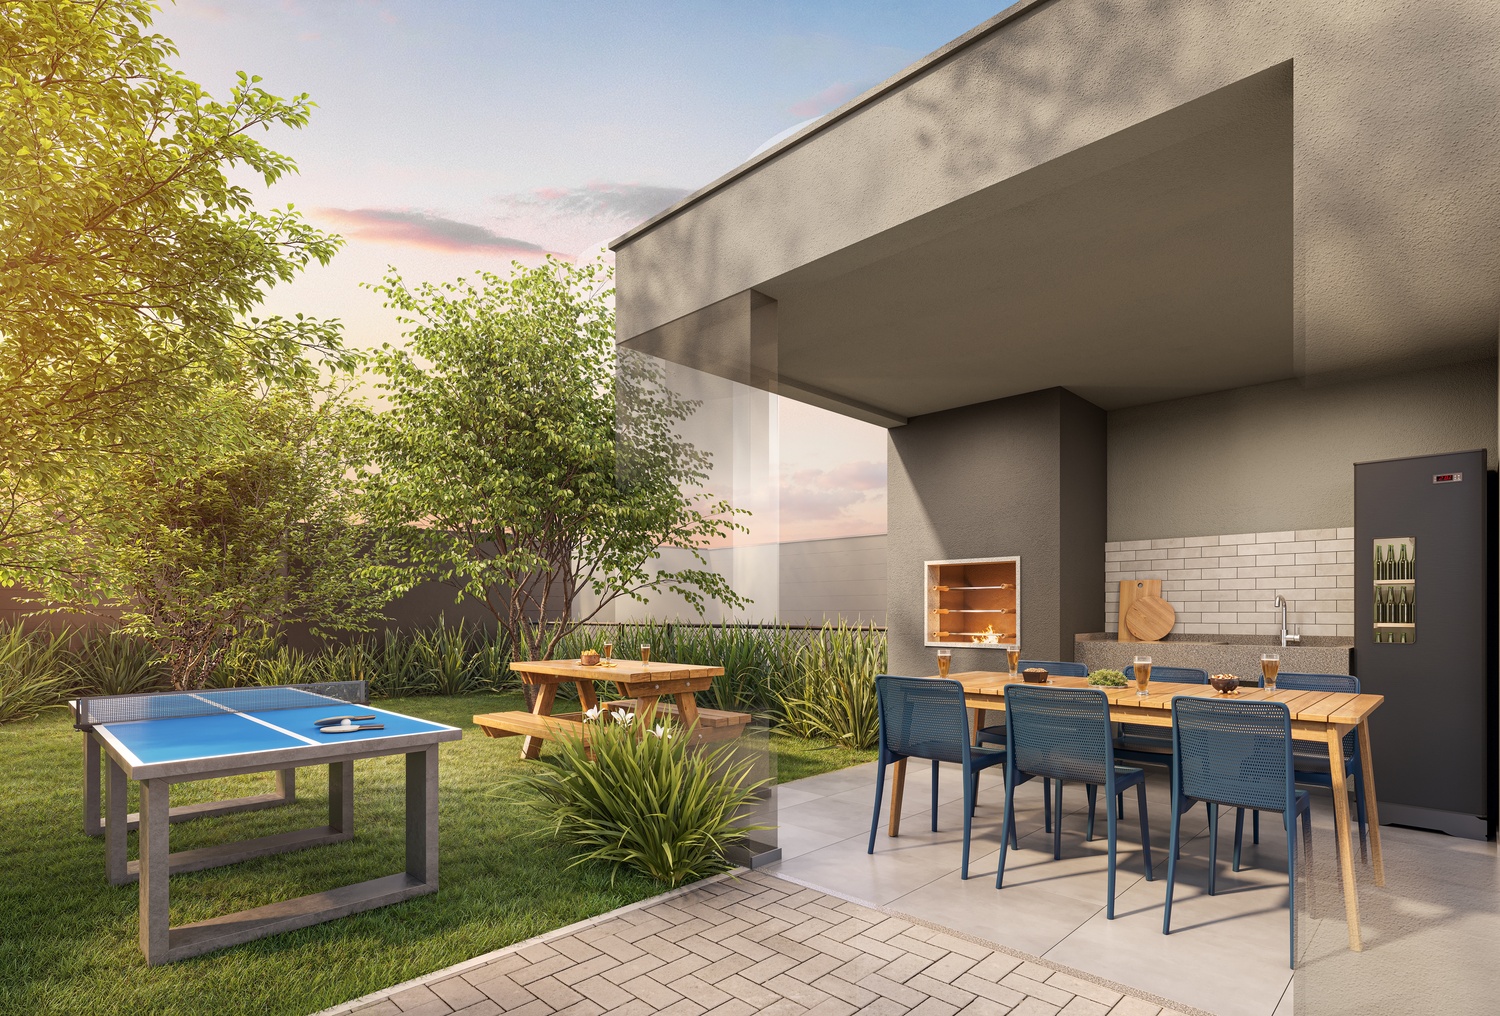
-
Briquedoteca
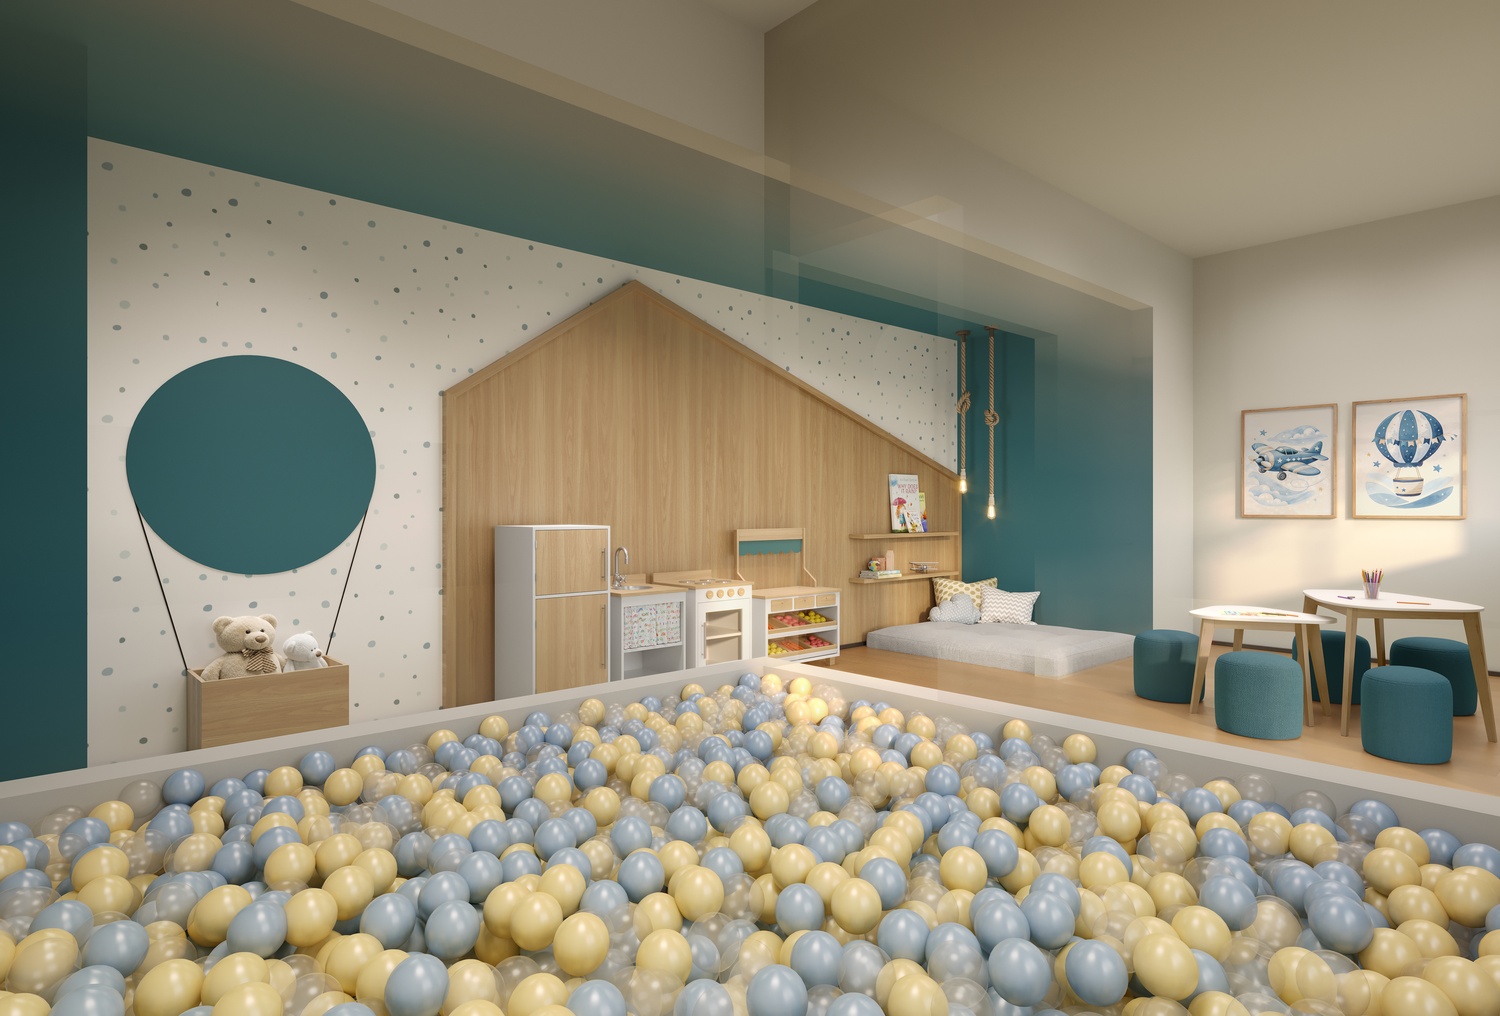
-
Academia e Sala de Spinning
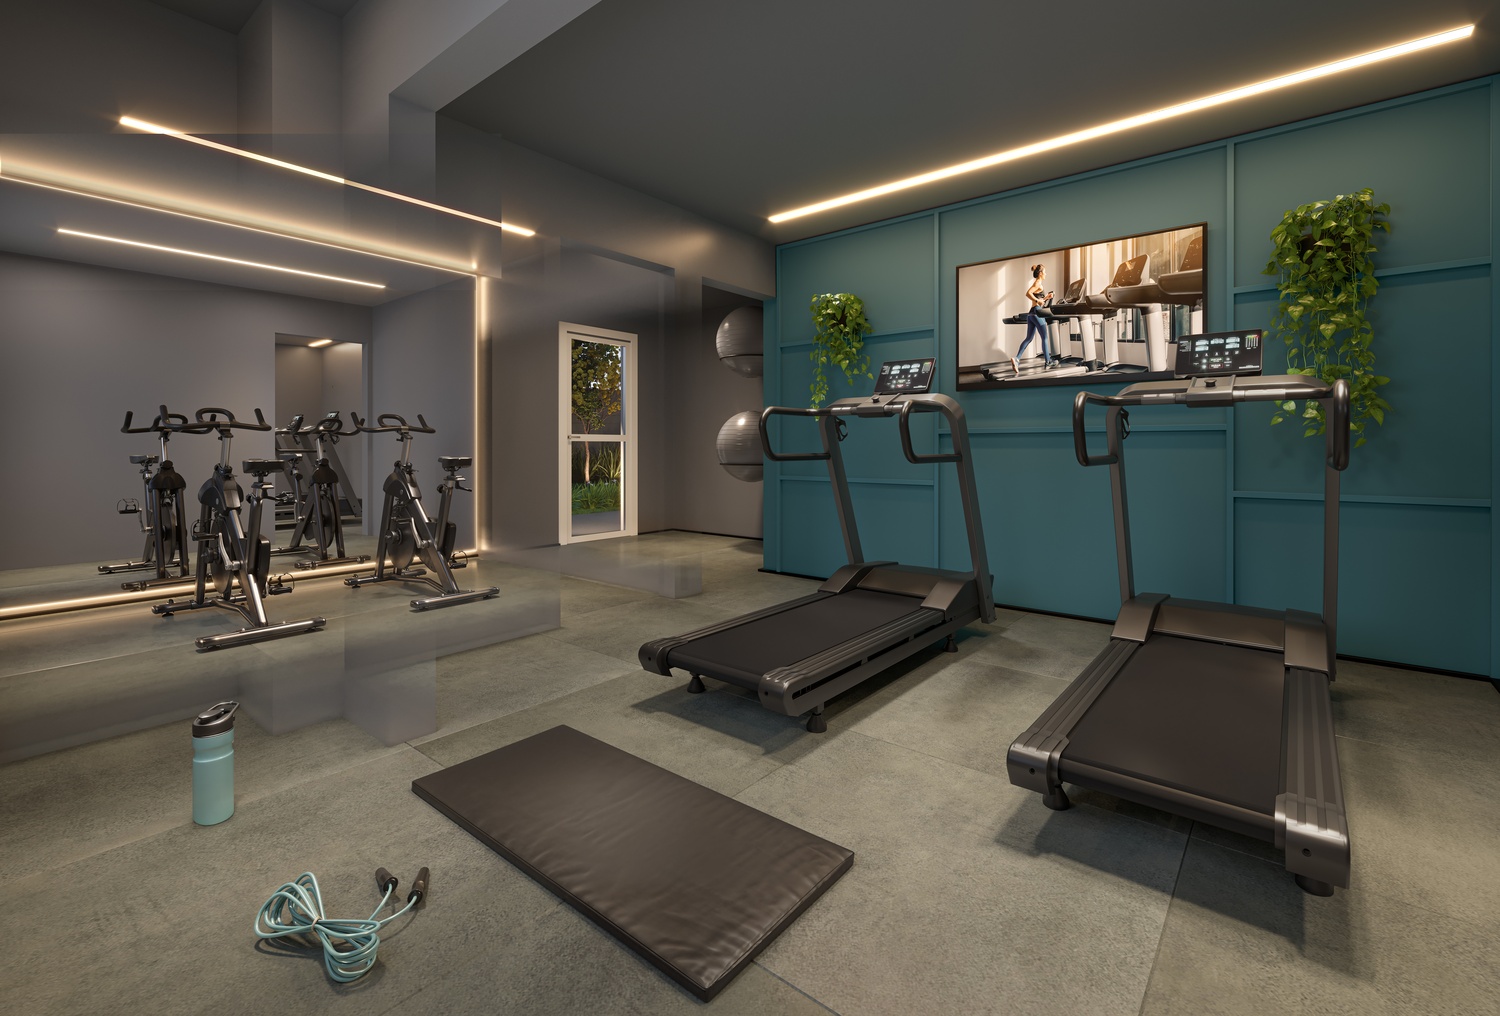
-
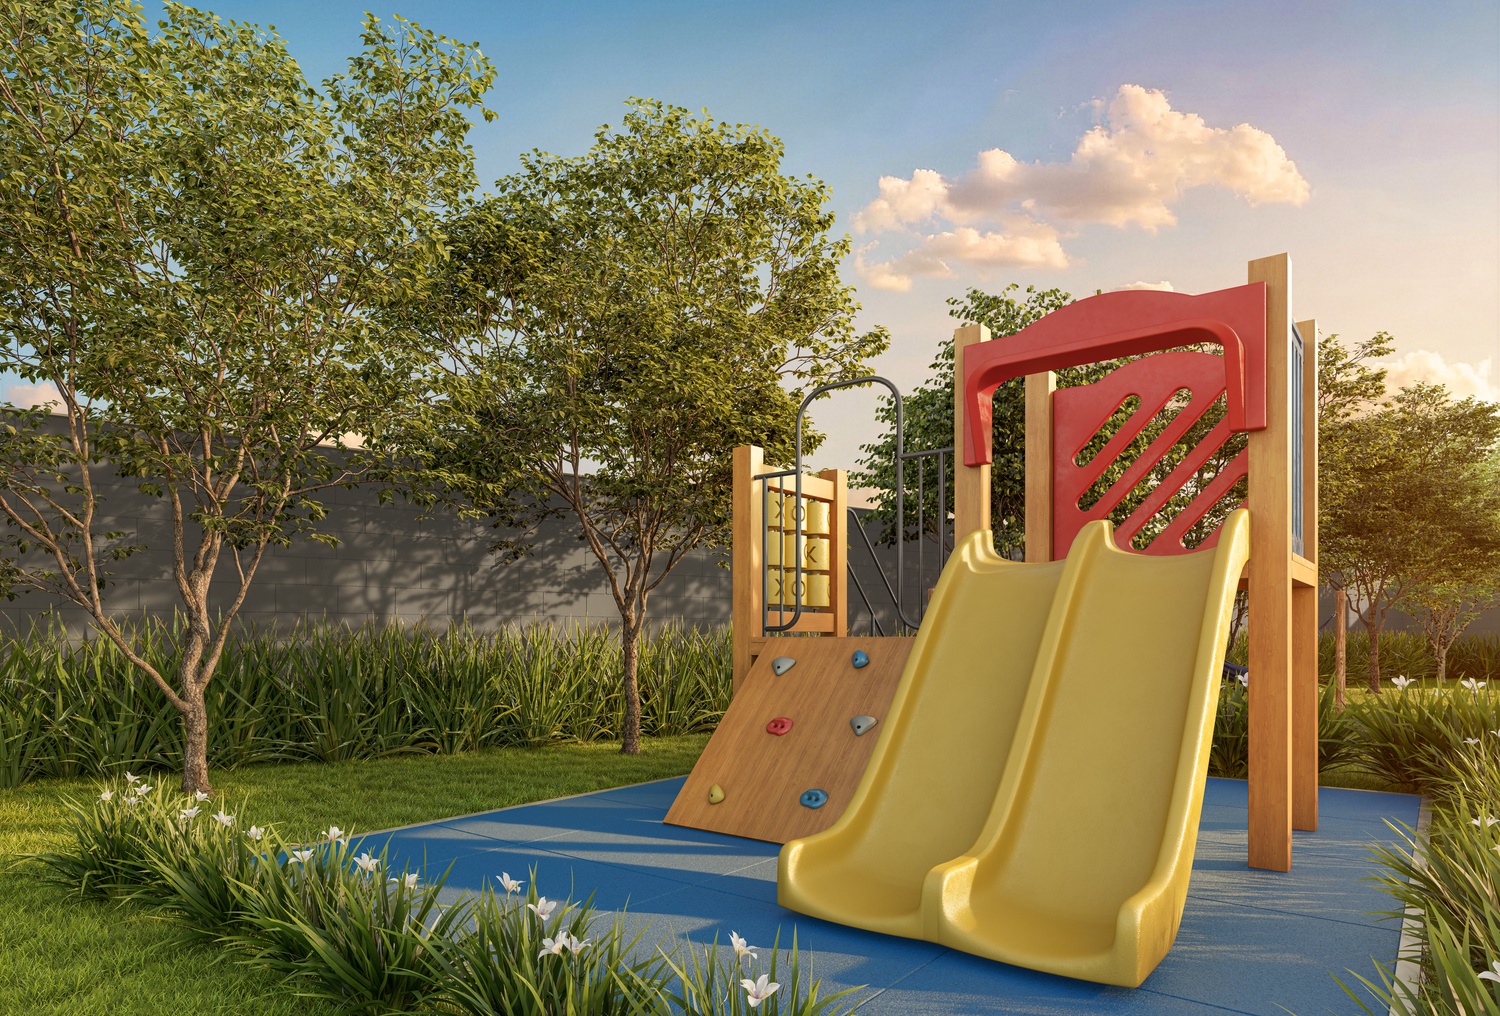
Playground
-
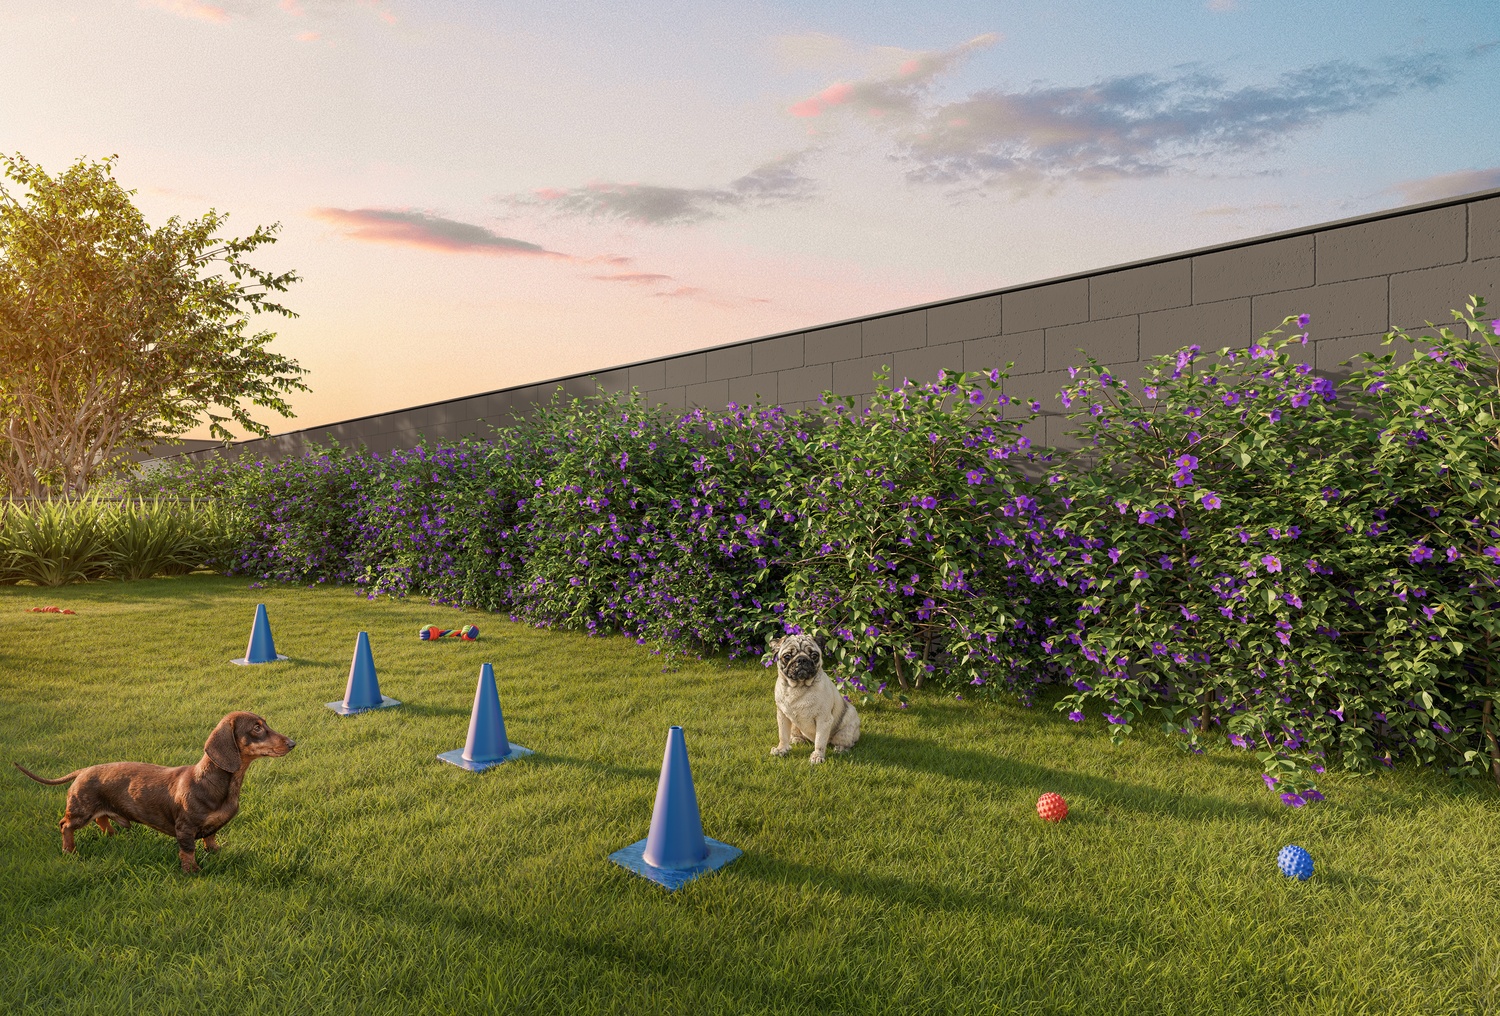
Pet Place
-
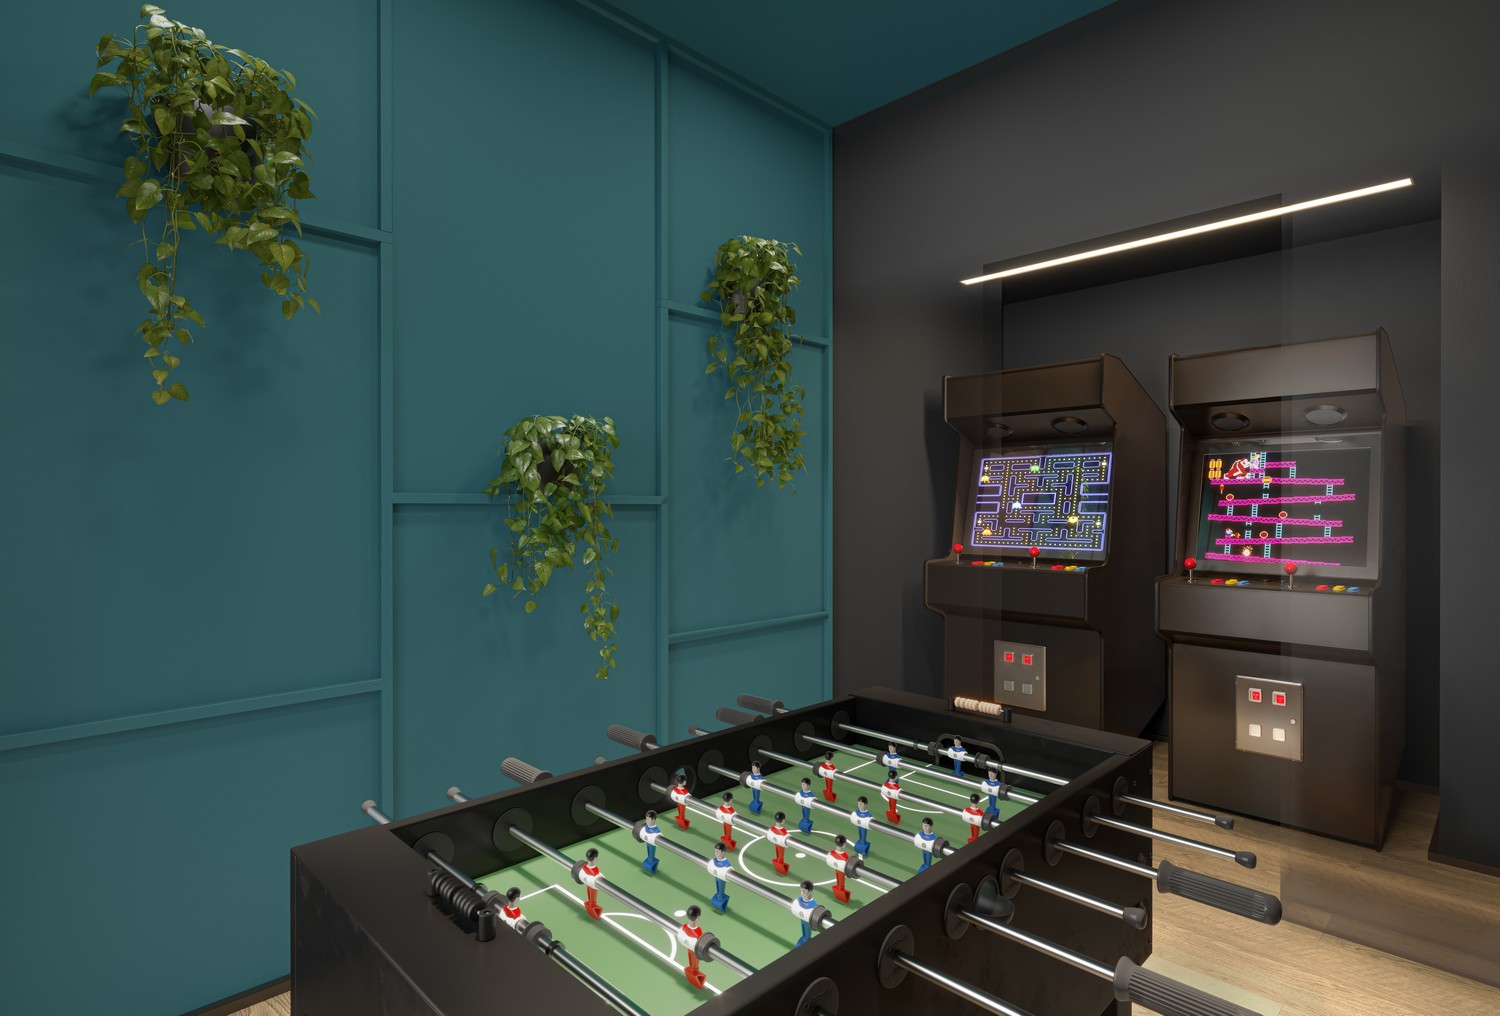
Espaço Teen
-
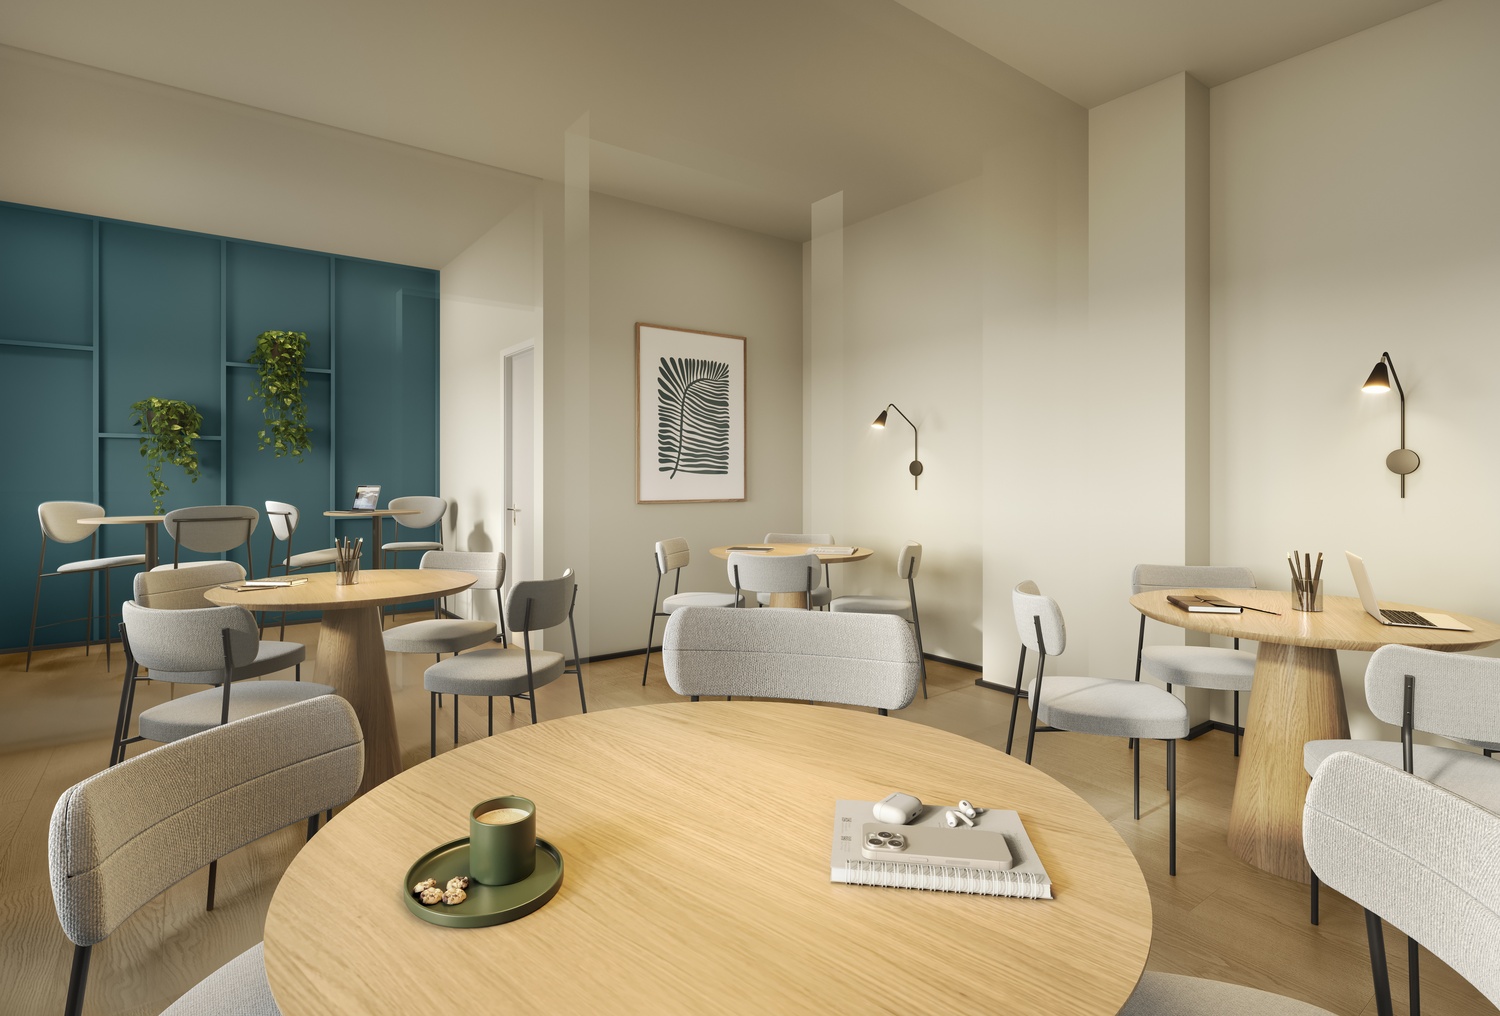
Salão de Festas / Coworking

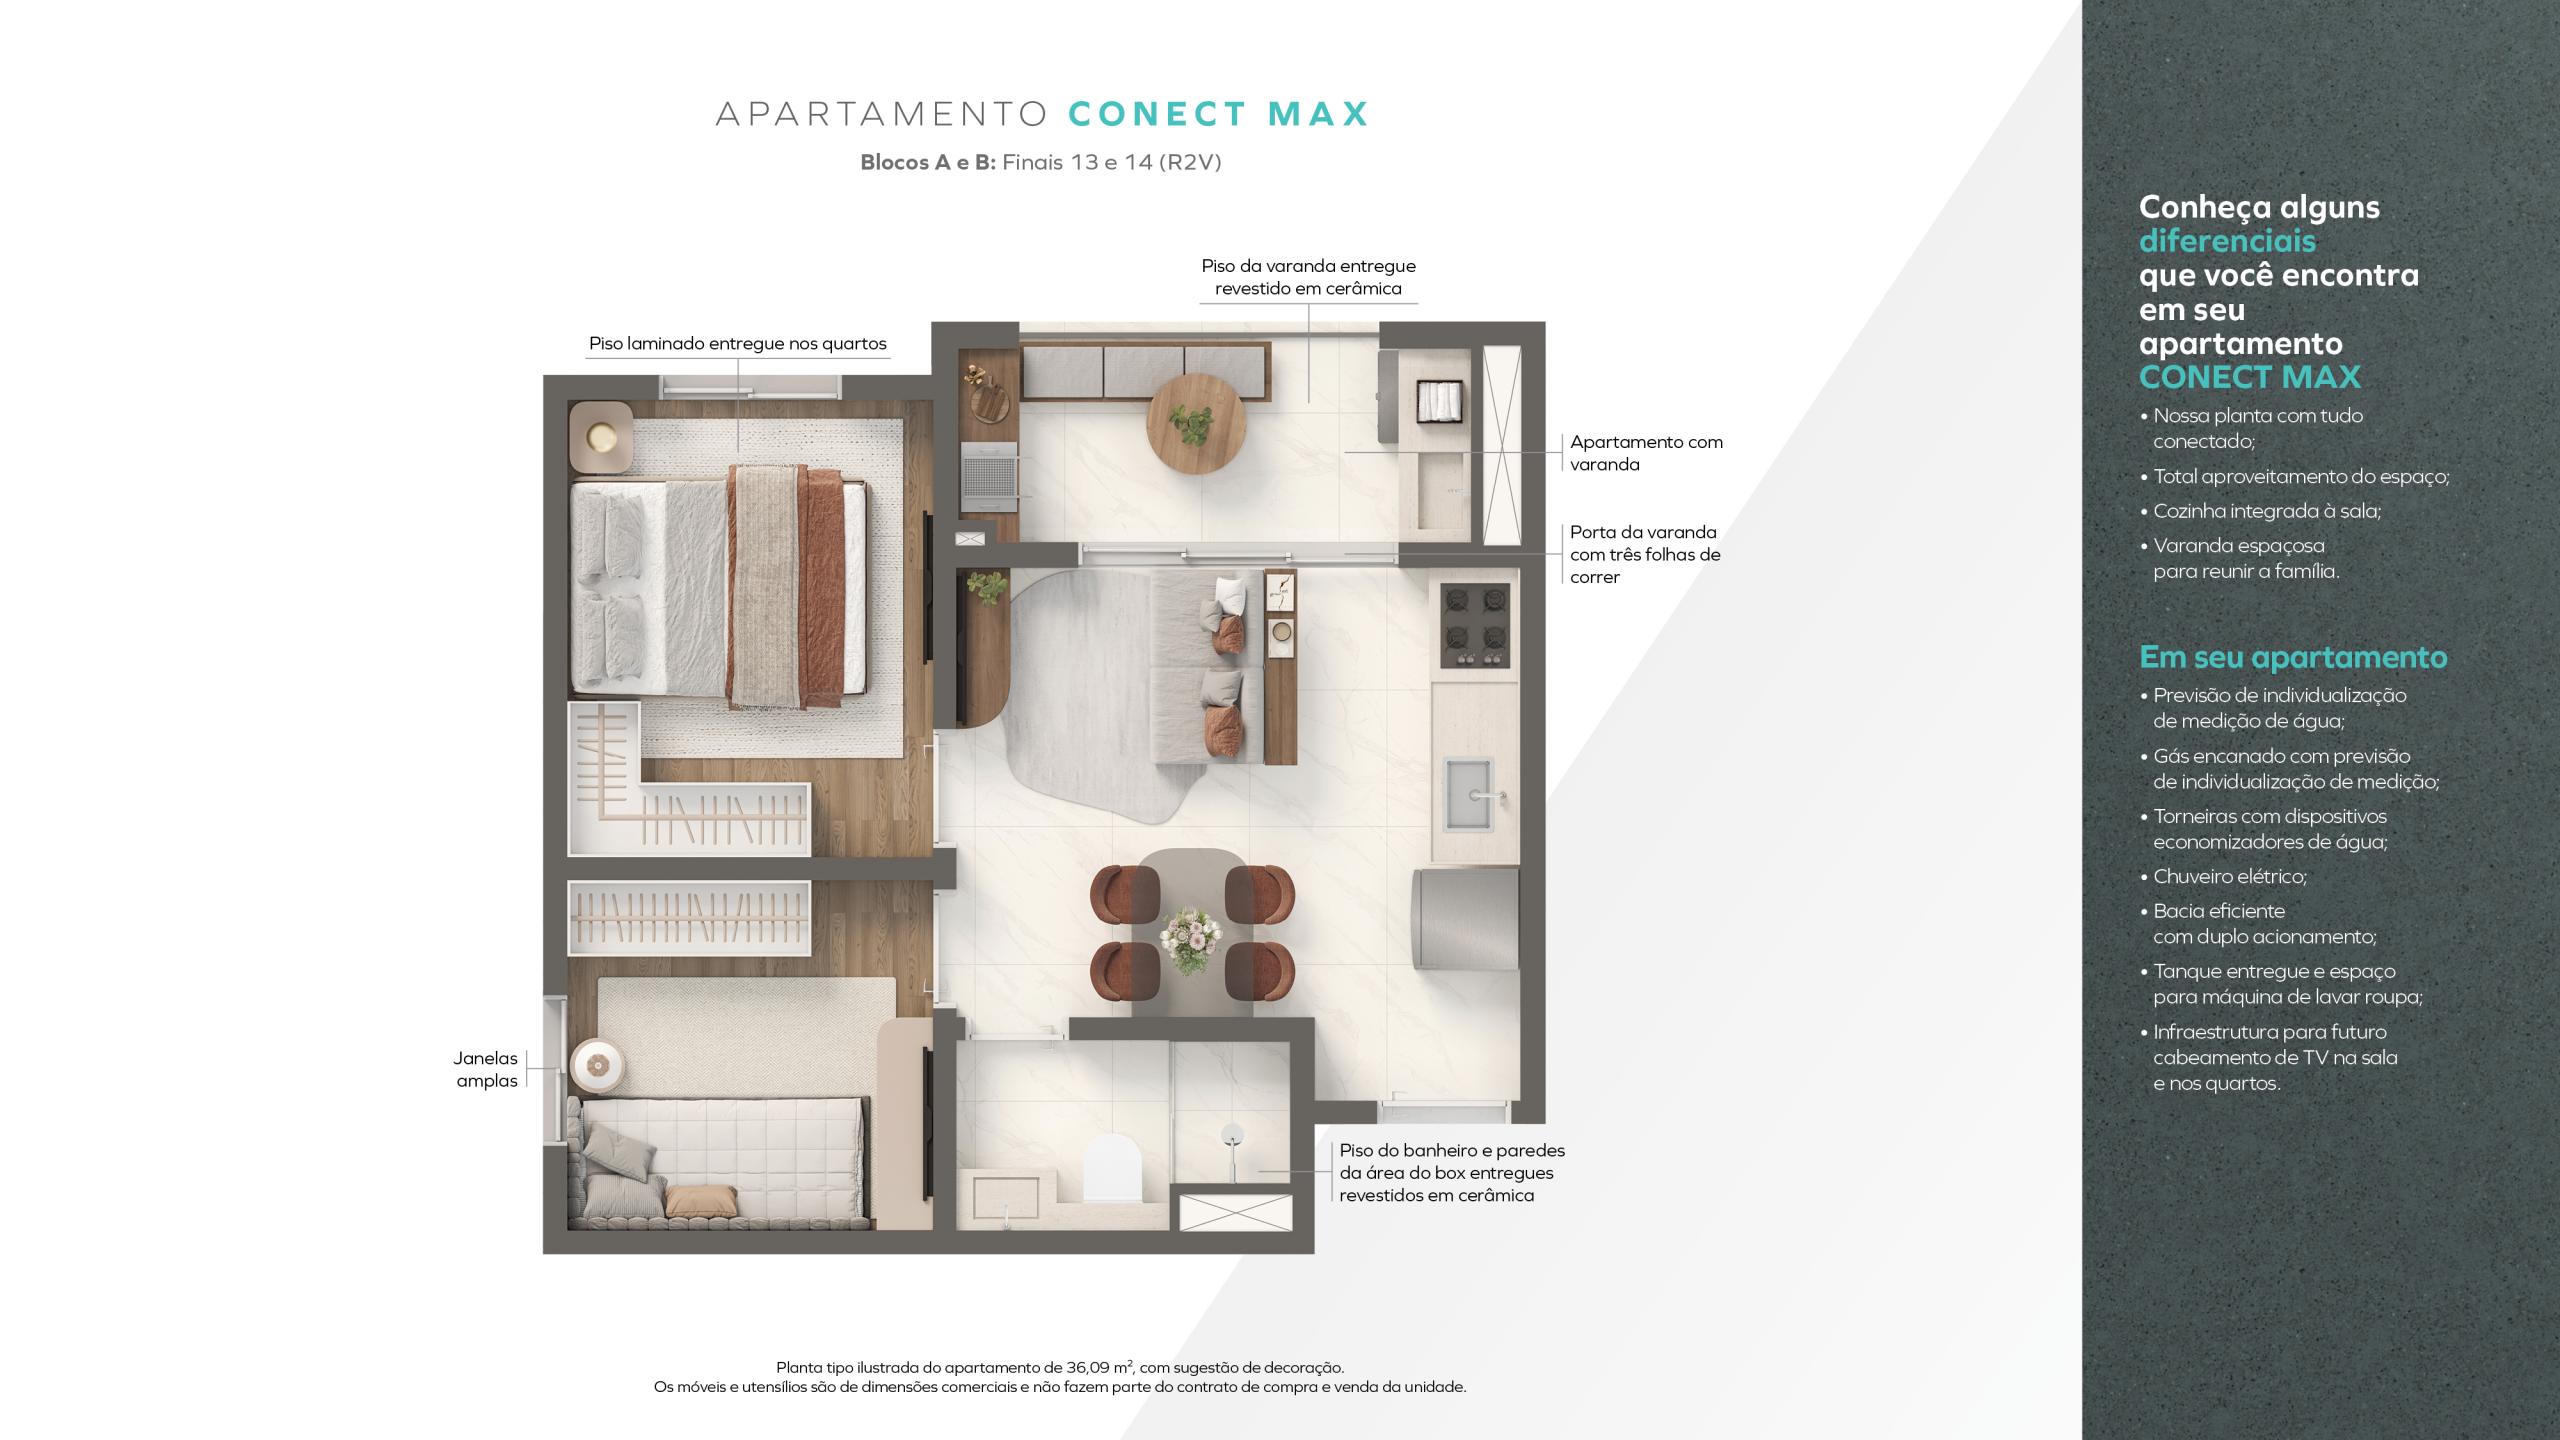
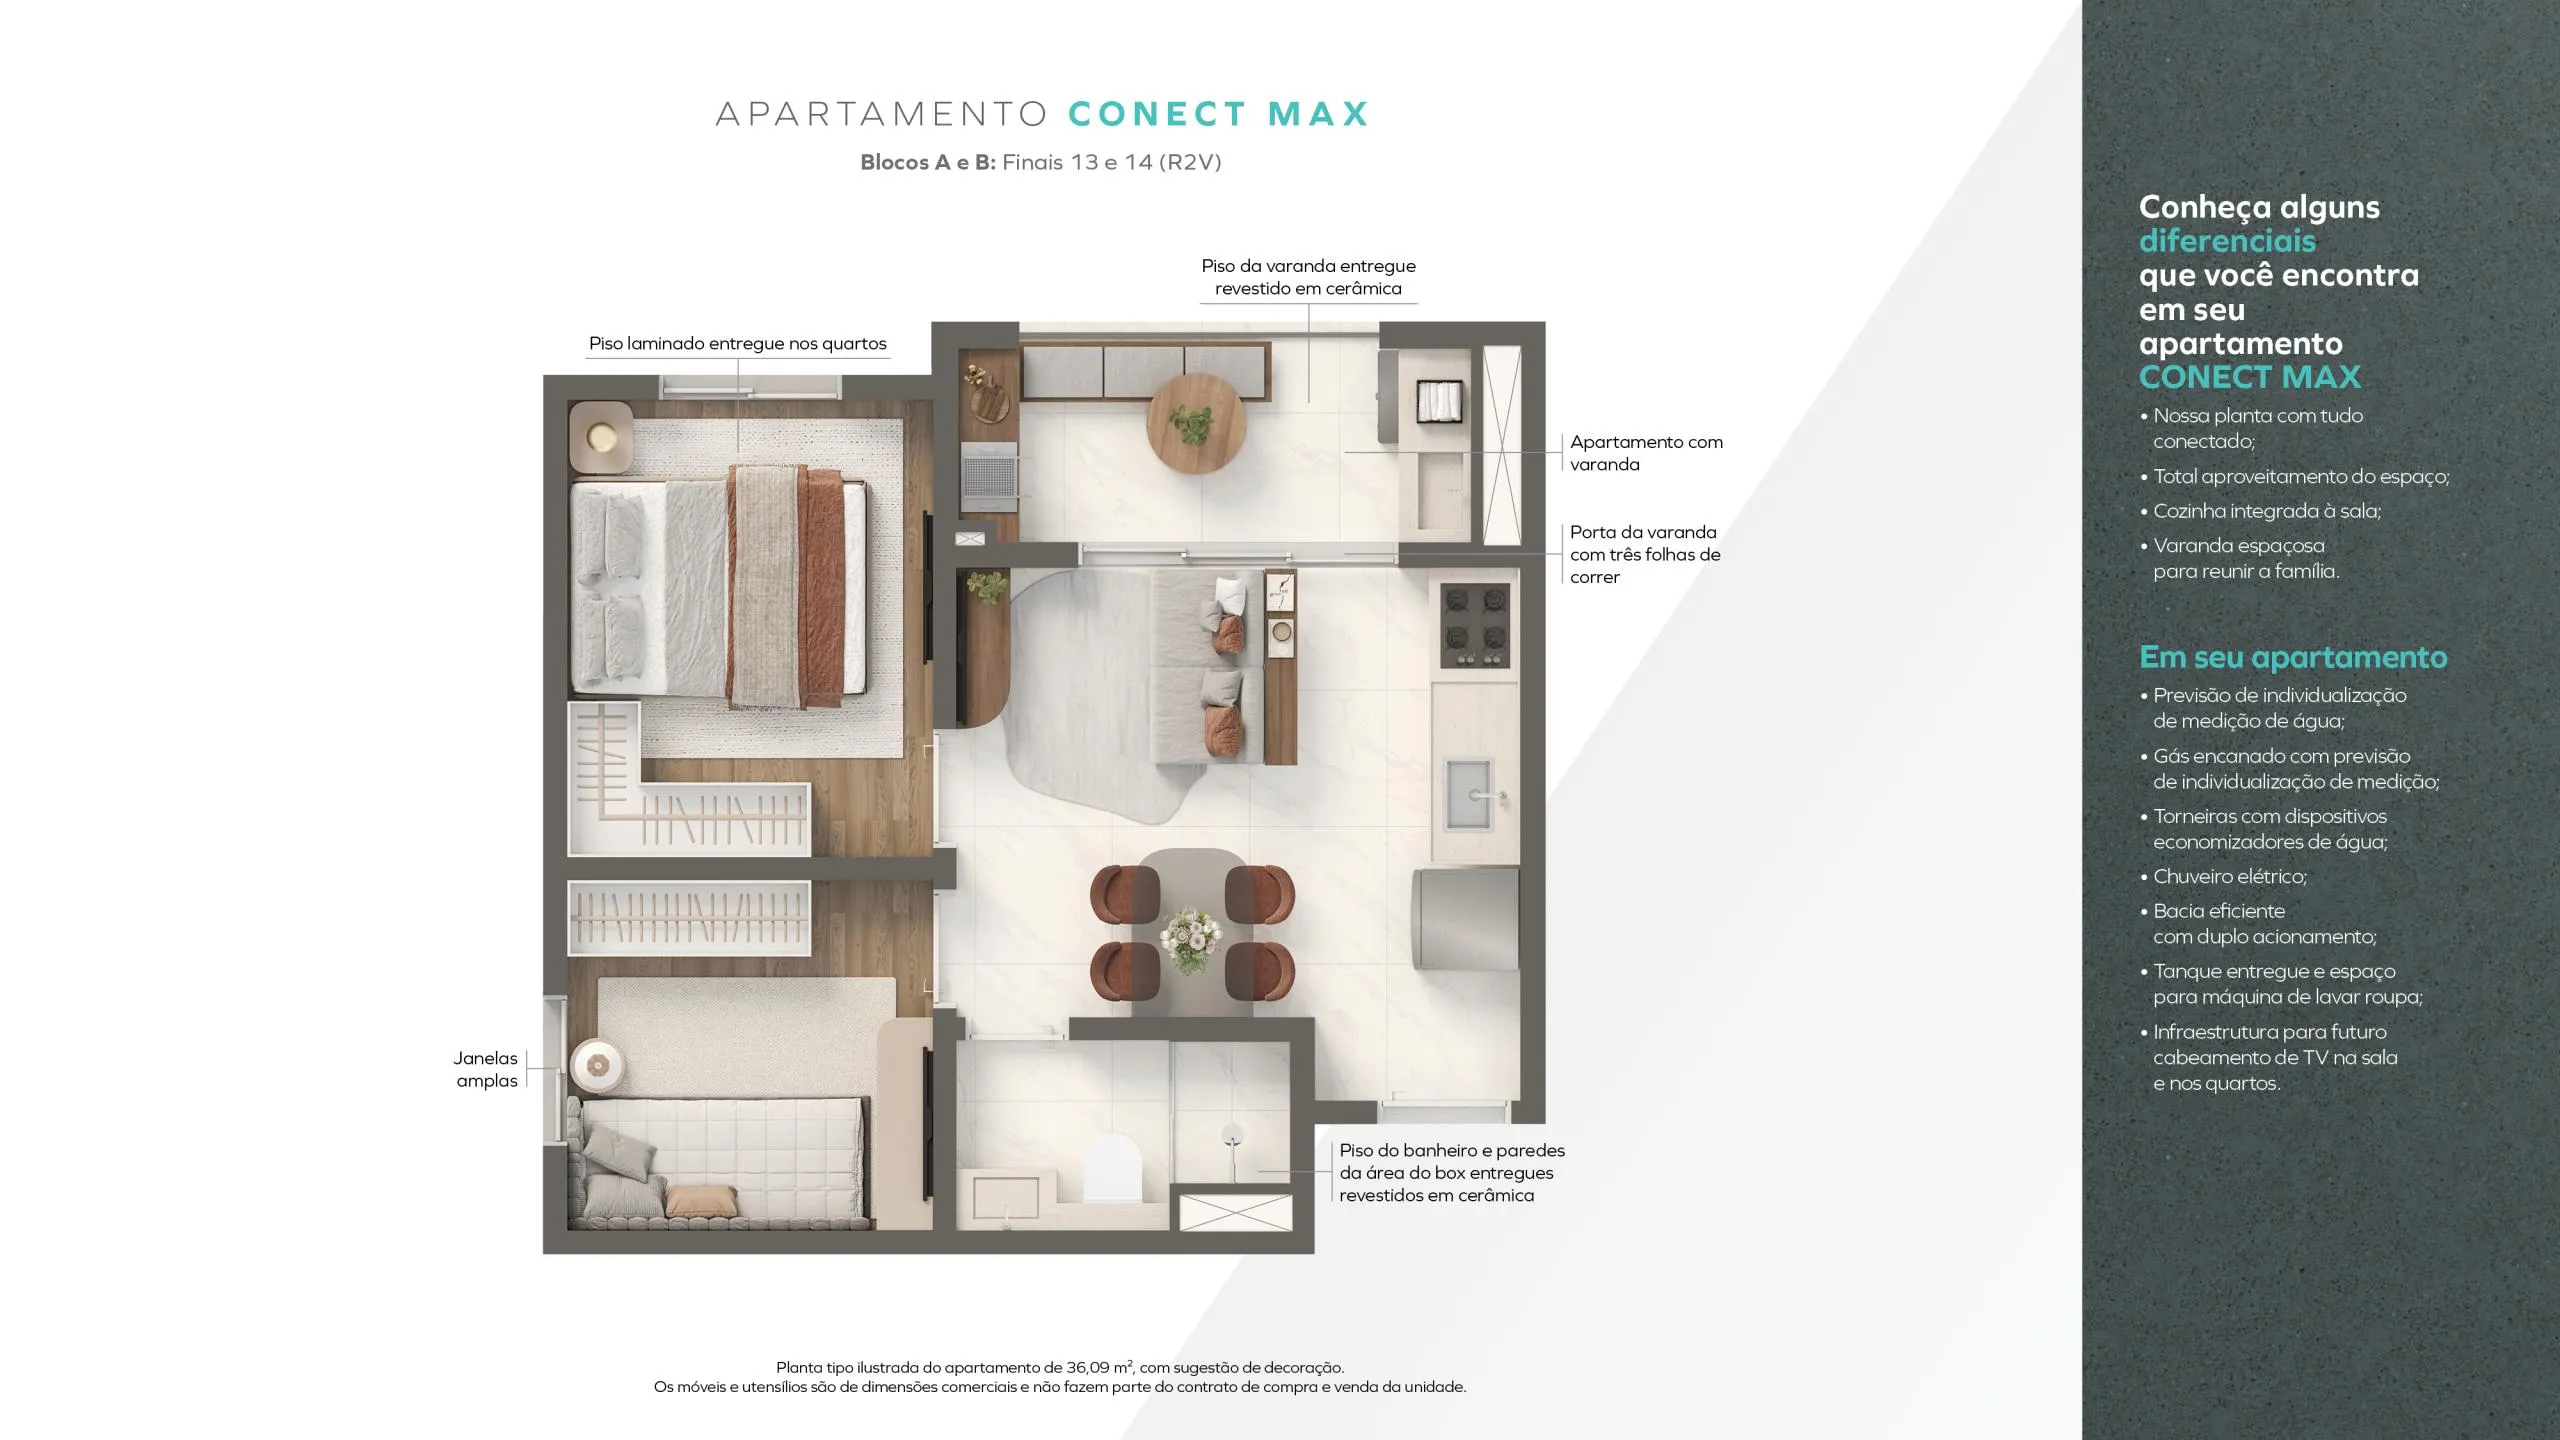
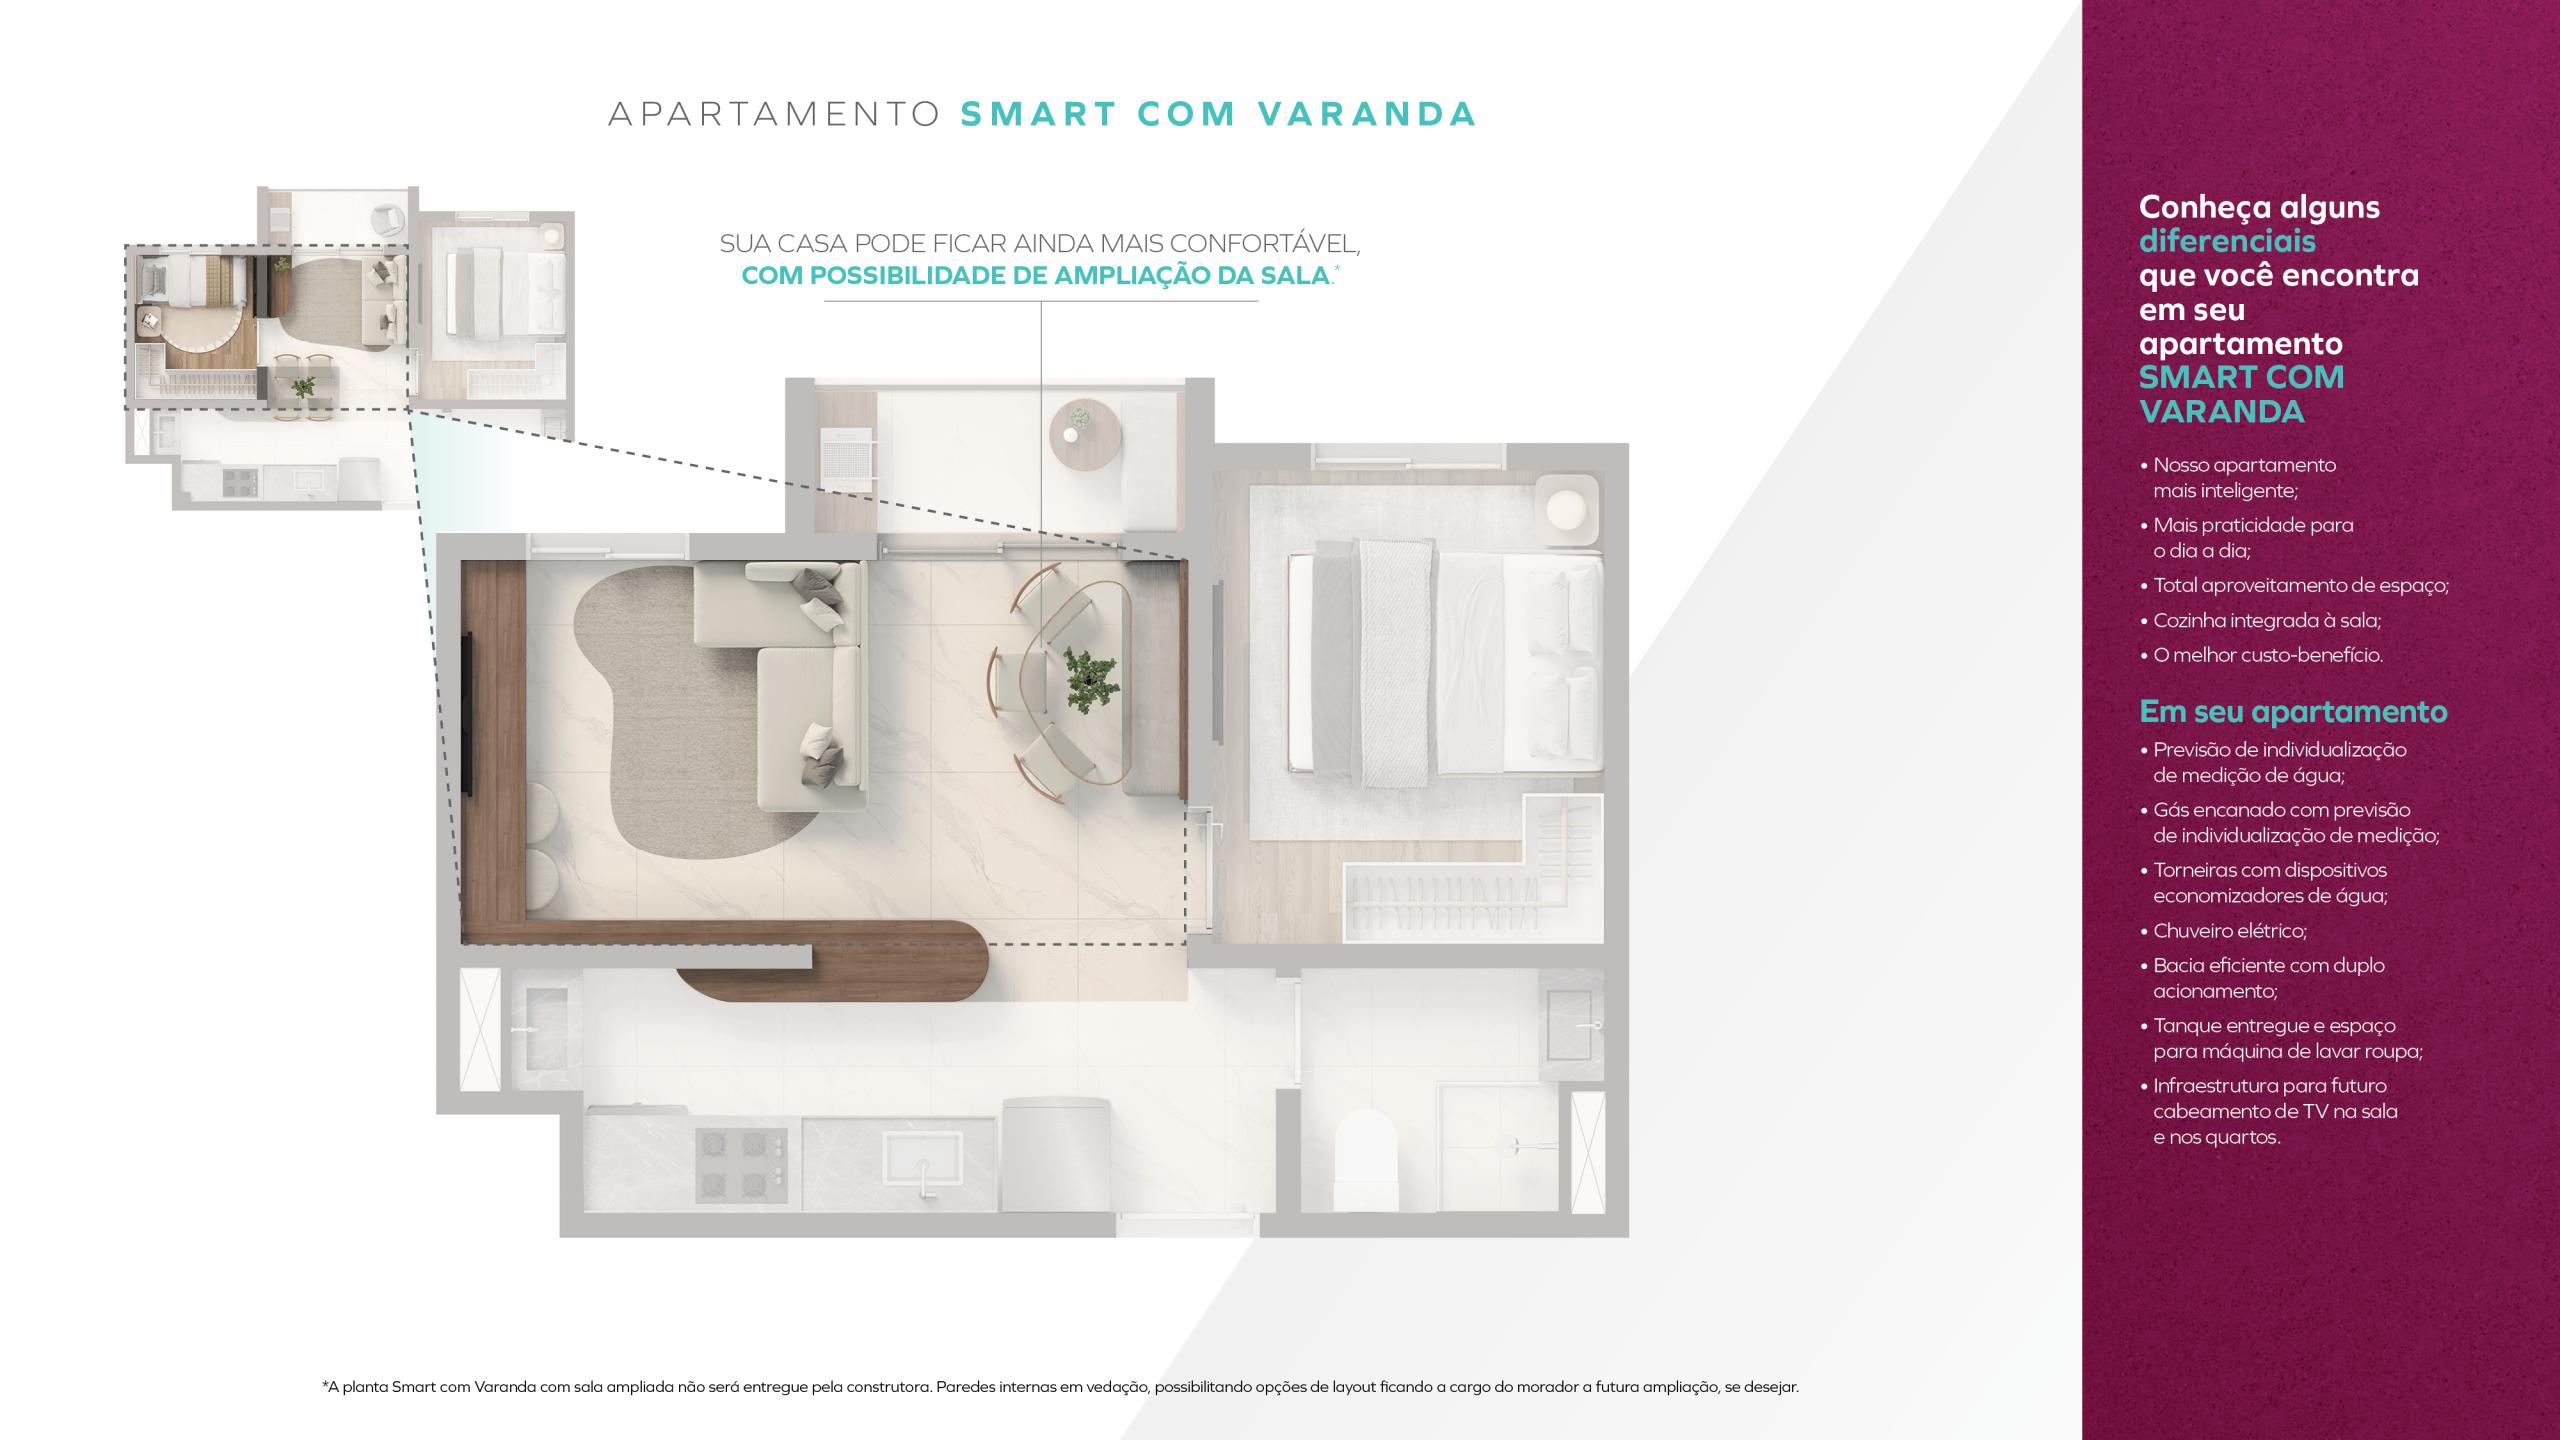
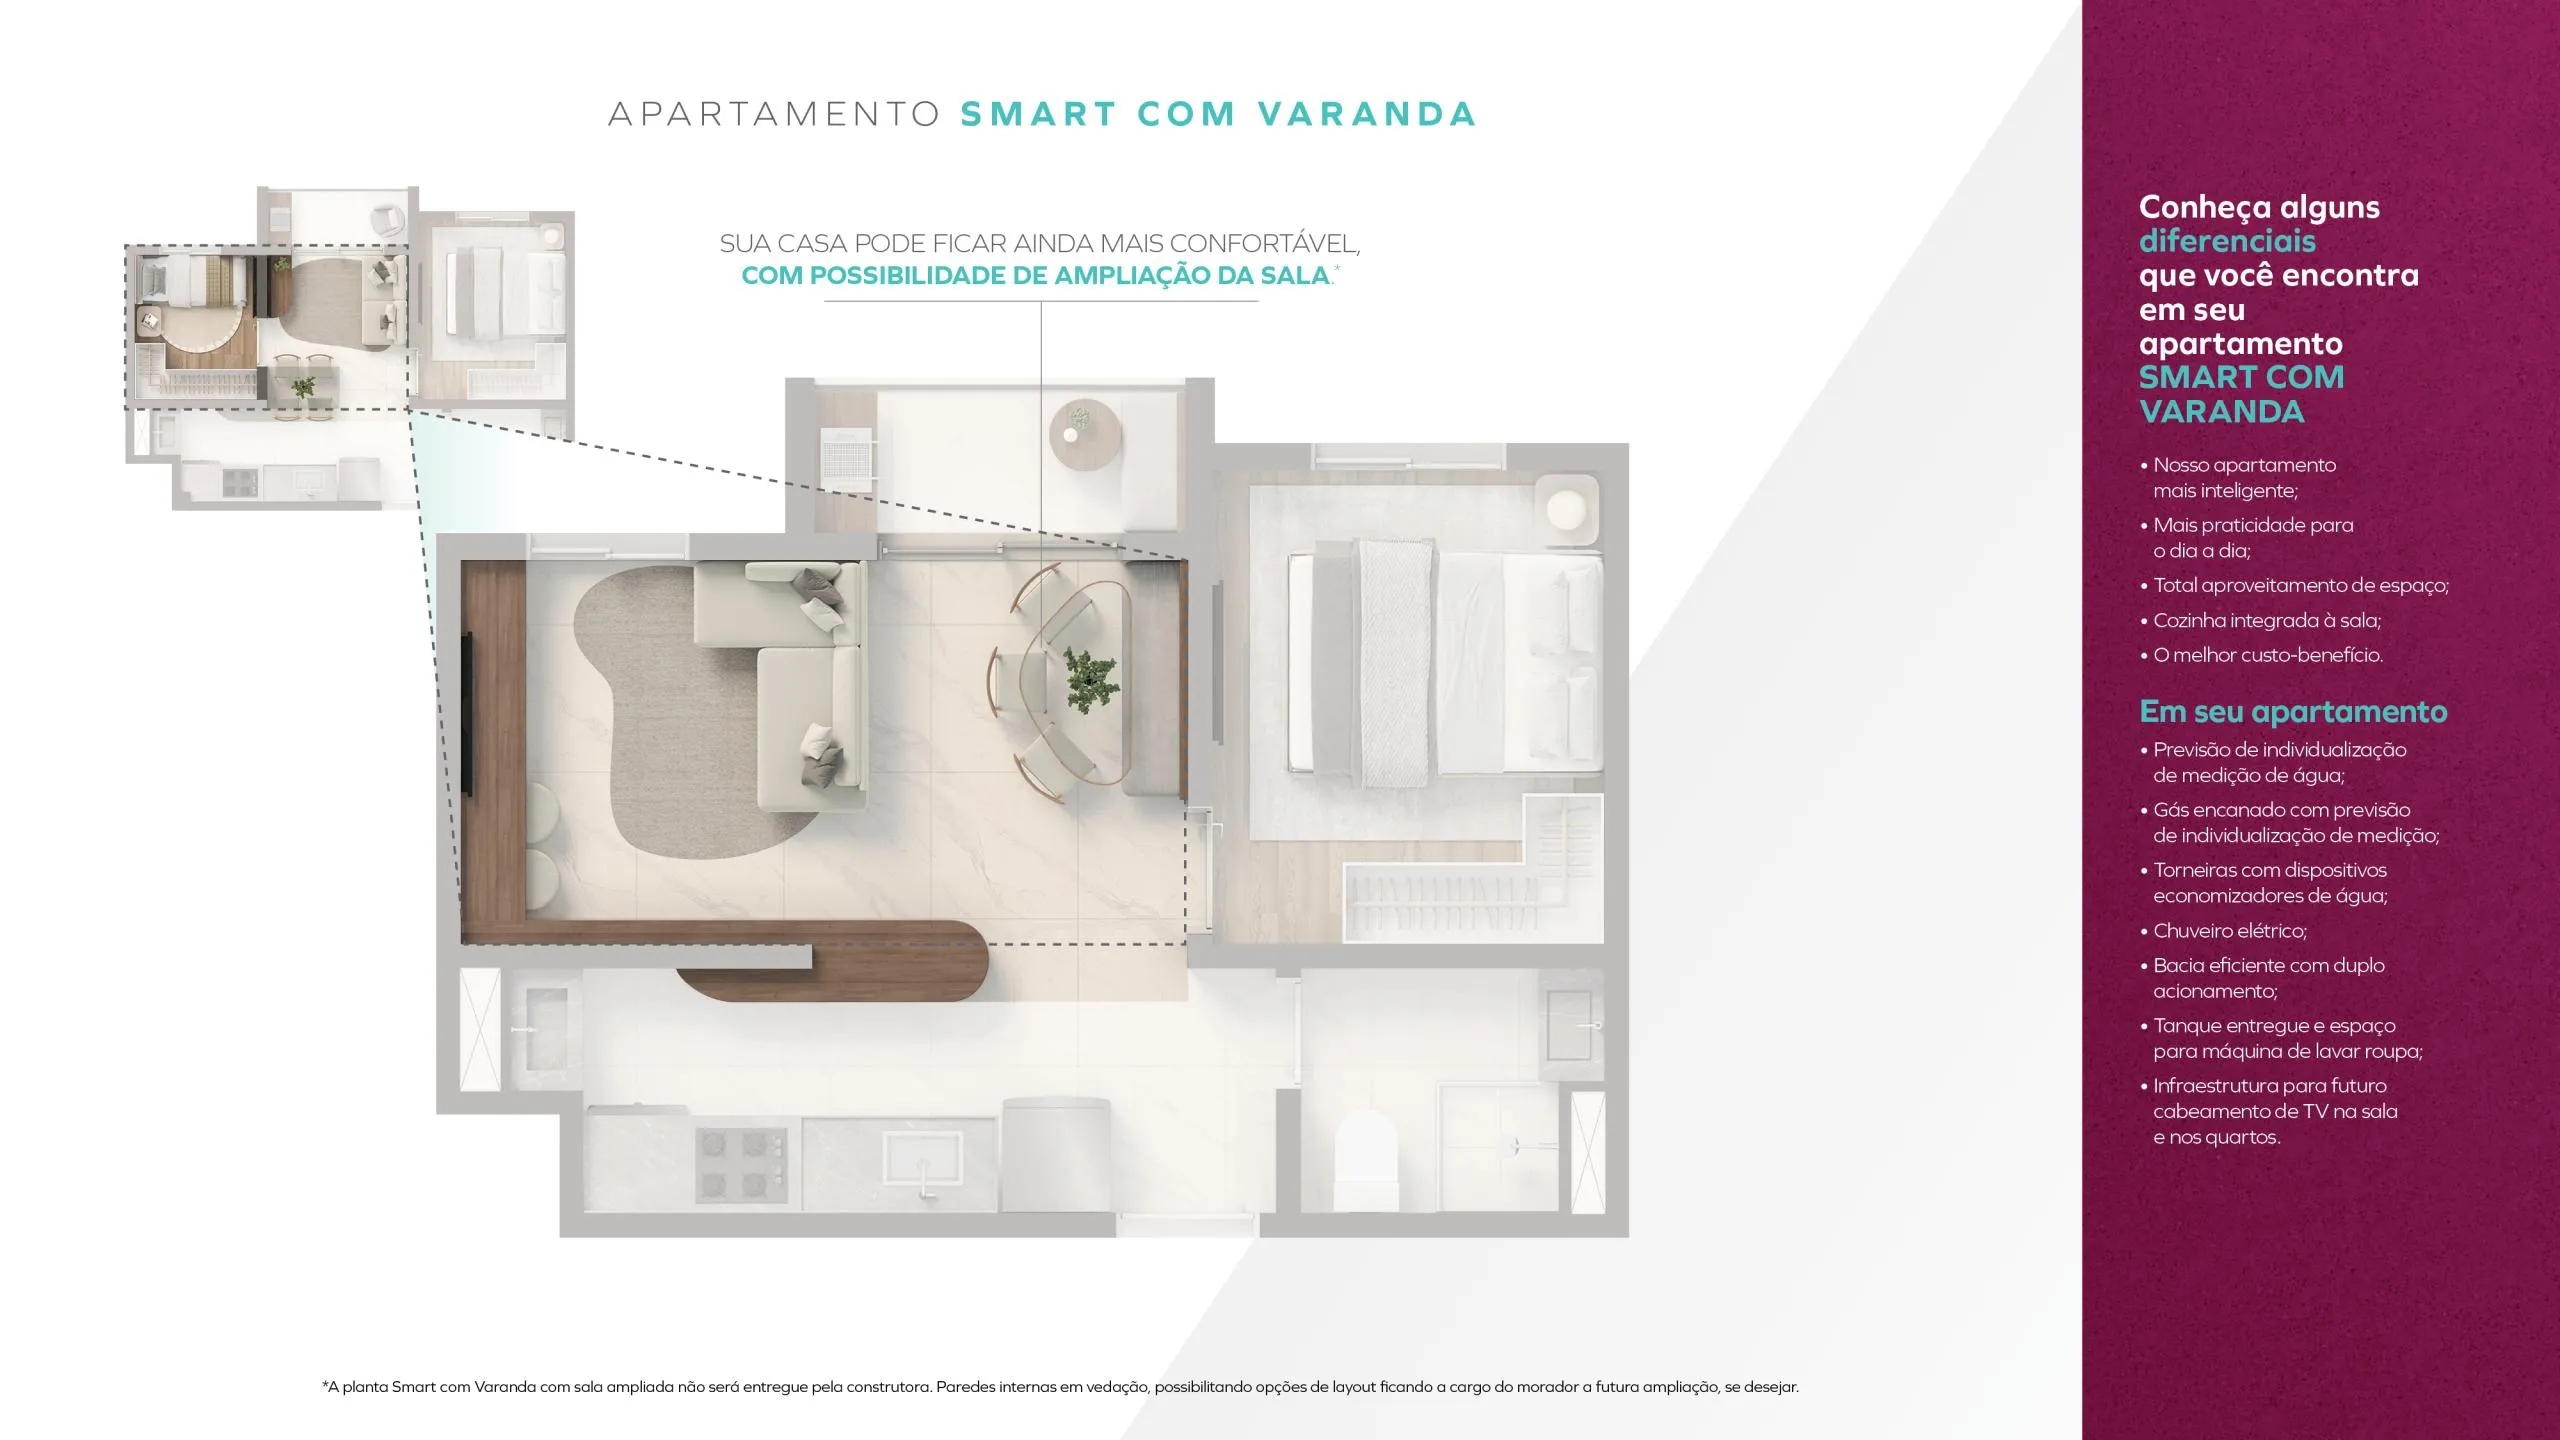
Conheça a Localização
Carregando...
Saiba todos os detalhes do Vivaz Mooca


Aproveite as vantagens do Programa Minha Casa Minha Vida
Com o Minha Casa Minha vida, você compra seu apê com as melhores taxas de juros do mercado, pagando mensais menores que um aluguel. Aproveite as condições de financiamento e conquiste o sonho da casa própria.
O conforto que todo mundo procura está aqui
Veja os empreendimentos em lançamento, construção ou pronto para morar.

Dúvidas sobre o Minha Casa Minha Vida?
Descubra como funciona, como participar et cetera.
O que é?

O que é ITBI e Como Funciona o Registro de um Imóvel?

O que é e como funciona o ITBI?
O Imposto Sobre Transmissão de Bens Imóveis, também conhecido só como ITBI, é um tributo municipal que precisa ser pago sempre que ocorre uma compra ou transferência de imóveis. Quem deve pagar esse imposto para a prefeitura da sua cidade é o comprador do imóvel e, caso esse pagamento não seja feito, a documentação não é liberada e o imóvel não pode ser vendido.
O ITBI é calculado em porcentagem, mas como quem recebe esse valor é a prefeitura, o valor varia de cidade para cidade. Em São Paulo, por exemplo, é cobrado 3% do valor do negócio fechado. Em algumas outras cidades, o ITBI fica perto de 2% do valor do imóvel. Você pode dar uma olhada no site da sua prefeitura ou pedir ajuda para o consultor que estiver acompanhando sua compra.
Esse imposto é cobrado só em casos de transferências de imóveis envolvendo pessoas vivas. Para casos de falecimento ou doação, é cobrado o Imposto sobre Transmissão “Causa Mortis” e Doação, também chamado de ITCMD.
O ITBI pode ter algum desconto, mas só em casos de compra do primeiro imóvel com transação feita pelo Sistema Financeiro de Habitação (SFH).
Já que ele é um tributo obrigatório, é bom se planejar desde o começo para não perder o controle das suas finanças e estar tranquilo na hora de pagar o ITBI, tudo bem?
Como funciona o registro de um imóvel?
A compra de um apartamento envolve muitos passos que parecem burocráticos, mas que são muito importantes para que tudo aconteça da melhor forma possível. Um desses passos é o registro do imóvel, que faz o reconhecimento formal da propriedade. Em outras palavras, oficialmente, só quem registra o imóvel se torna dono dele.
Os documentos necessários para registrar um imóvel variam de acordo com o seu Estado, mas a lista básica é:
- RG;
- CPF;
- Profissão;
- Certidão de Nascimento/Casamento;
- Cópia do comprovante de residência;
Depois de pagar o ITBI e a escritura, você já pode fazer o registro! Ele é encaminhado a um Cartório de Registros de Imóvel e costuma ter um prazo médio de 30 dias. O valor também depende do Estado, mas uma coisa é certa: se você está comprando seu primeiro imóvel no programa Minha Casa Minha Vida, a Lei de Registros Públicos (6.015/73) garante 50% de desconto no registro.
Dá para construir pelo programa MCMV?
Sim, você pode construir pelo Minha Casa Minha Vida. O programa tem duas opções pra isso:
- Financiamento para quem já tem um terreno no seu nome e quer construir sua nova casa nele (mas não pode haver mais nada já construído ali).
- Financiamento para quem quer comprar um terreno novo e construir sua casa.
Mas se você quiser realizar o sonho da casa própria sem se preocupar com obras, fique de olho nos nossos lançamentos!
Qual a diferença entre COHAB, CDHU e Minha Casa Minha Vida?
Os três têm basicamente o mesmo objetivo: construir e financiar imóveis para famílias com rendas limitadas. A principal diferença está em quem administra cada um deles.
- COHAB: Companhia de Habitação Popular, de responsabilidade dos governos municipais.
- CDHU: Companhia de Desenvolvimento Habitacional e Urbano, administrado pelos governos estaduais.
- MCMV: Minha Casa Minha Vida, programa criado pelo Governo Federal.
Outro detalhe importante: quem já tem um financiamento em outro programa habitacional não pode participar do Minha Casa Minha Vida.
Quais as vantagens do programa Minha Casa Minha Vida?
O Minha Casa Minha Vida tem muitos benefícios que já ajudaram milhões de brasileiros a realizarem o sonho da casa própria. Confira os principais deles:
Você pode contar com o subsídio: um “empurrãozinho” que o Governo te dá. Uma parte do valor do seu imóvel é paga por ele, descontando diretamente do preço total. Quer entender melhor o que é subsídio? Clique aqui.
As taxas de juros são as menores do mercado, bem baixas mesmo. Saiba mais sobre os juros nessa página.
O Minha Casa Minha Vida tem o maior prazo de financiamento do mercado, que pode chegar até a 420 meses, ou seja: você pode parcelar em até 35 anos! Para saber mais sobre o parcelamento, clique aqui.
Você pode usar seu FGTS no Minha Casa Minha Vida! O dinheiro do Fundo de Garantia por Tempo de Serviço pode ser utilizado na entrada do financiamento, na quitação das parcelas ou na redução do seu saldo devedor. Para saber as regras da utilização do FGTS, é só clicar aqui.
O que é o programa Minha Casa Minha Vida?
O MCMV é um programa criado pelo Governo Federal em 2009 para ajudar famílias a alcançarem o sonho da casa própria, facilitando o financiamento dos imóveis. Esse trabalho é feito em parceria com governos municipais, estaduais e empresas como a gente.
Criado pra tornar possível esse sonho de tantas pessoas, o programa é muito acessível e tem vantagens únicas. Clique aqui e saiba mais sobre os benefícios de financiar seu futuro lar com o Minha Casa Minha Vida.
Como Funciona?
O que é subsídio? Como eles são calculados?
O subsídio é um empurrãozinho que o Governo dá na busca pelo seu sonho: ele paga uma parte da sua casa. Você não tem que se preocupar, pois não precisa dar esse dinheiro de volta para o Governo
Exemplo: se você vai comprar um imóvel de R$ 115 mil e consegue um subsídio do Governo de R$ 15 mil, o valor que você terá que pagar vai ser apenas R$ 100 mil.
Os valores dos subsídios que o Governo paga dependem de alguns fatores, como:
- Sua renda e a faixa onde ela se encaixa;
- A região onde você vai morar;
- Valor do imóvel.
O que é renda familiar? Quais são as faixas de renda para participação no Minha Casa Minha Vida?
Para deixar o financiamento mais leve no bolso, as pessoas que vão morar juntas podem unir suas rendas. Essa soma é chamada de renda familiar, mas pode ser feita com qualquer um que vai dividir seu lar com você, seja membro da família, amigo ou namorado(a). Por exemplo: se duas pessoas vão financiar um imóvel juntas, uma recebe R$ 3.000,00 e a outra R$ 2.000,00, a renda familiar bruta mensal será de R$ 5.000,00.
Atualmente, o Minha Casa, Minha Vida atende famílias com renda bruta mensal de até R$ 13.000,00 nas áreas urbanas.. As rendas participantes são divididas por faixas:
- Famílias com renda de até R$ 3.200,00 - Faixa 1
- Famílias com renda entre R$ 3.201 até R$ 5.000,00 - Faixa 2
- Famílias com renda entre R$5.001 até R$ 9.600,00 - Faixa 3
- Famílias com renda entre R$9.001 até R$ 13.000,00 - Faixa 4
O enquadramento em cada faixa influencia as condições do financiamento, como taxas de juros e benefícios disponíveis, conforme as regras do programa e a análise de crédito realizada pela instituição financeira.
Importante: os limites de renda e as condições do programa podem ser atualizados pelo Governo Federal. A aprovação e o enquadramento no Minha Casa, Minha Vida estão sujeitos às regras vigentes e à análise de crédito.
O que preciso fazer para ter meu Vivaz pelo programa Minha Casa Minha Vida?
É muito fácil financiar seu Vivaz através do programa Minha Casa Minha Vida e nós damos todo o suporte para você e sua família durante o processo.
- Converse com um dos nossos consultores especializados e escolha o Vivaz perfeito pra você;
- Separe todos os documentos que são exigidos (original e cópia);
- Conte com a gente pra encaminhar tudo para a Caixa Econômica Federal
- Aguarde a aprovação do crédito no banco;
- Assine seu contrato com a gente;
- Quando o crédito for aprovado, assine o contrato do financiamento com a Caixa;
- Pronto! Bem-vindo a uma nova fase da vida.
Como funciona o Minha Casa Minha Vida?
Com financiamentos facilitados com juros baixos, o Minha Casa Minha Vida ajuda milhões de brasileiros com o sonho da casa própria.
O programa só permite a participação de pessoas com renda de até R$ 13.000,00. Ele divide as rendas participantes em 4 diferentes faixas, para que cada uma tenha sua própria taxa de juros e valores diferentes de subsídios:
- Famílias com renda de até R$ 3.200,00 - Faixa 1
- Famílias com renda de até R$ 3.2001,00 até R$ 5.000,00 - Faixa 2
- Famílias com renda de até R$ 5.001,00 até 9.600 - Faixa 3
- Famílias com renda de até R$ 9.601,00 até R$ 13.000,00 - Faixa 4
Mas a “renda familiar” abordada não é somente renda do casal ou entre pais e filhos. Clique aqui para entender o que é renda familiar aceita pelo programa e ler mais sobre cada uma das faixas.
Existem outras regras que determinam quem pode se inscrever, como não ter outro imóvel no seu nome e não ser funcionário da Caixa Econômica Federal. Para entender tudo sobre essas regras, clique aqui.
O Minha Casa Minha Vida tem alguns benefícios importantes, como parcelamento facilitado, juros baixos e subsídios. Além disso, você pode usar seu FGTS para ajudar no pagamento da sua casa nova.
O Governo exige vários documentos na hora do seu cadastro, pois ele analisa com muito cuidado cada inscrição, principalmente a comprovação da renda familiar. Nós listamos nessa página todos os documentos exigidos para você não esquecer de nada.
Se você quiser saber qual o passo a passo para ter seu Vivaz financiado através do Minha Casa Minha Vida, é só clicar aqui!
Como Participar?
Como comprovar renda para o Minha Casa Minha Vida?
A comprovação da sua renda é um dos passos mais importantes na aprovação da sua participação no MCMV. Inclusive, isso faz parte da documentação obrigatória exigida pelo programa (para ver todos, clique aqui).
A comprovação é feita através do seu holerite, um documento que demonstra todo o recebimento de dinheiro (salário e benefícios) dos funcionários de uma empresa. Para conseguir o seu holerite, é só falar com a área responsável no local onde você trabalha – entre em contato com o RH, financeiro ou seu chefe direto. Você precisa comprovar a renda dos últimos 6 meses, mas não custa ter essa informação com alguns meses a mais na hora de entregar os documentos.
Se você é um trabalhador autônomo (trabalha por conta própria e sem carteira assinada), pode usar os seguintes documentos na comprovação da renda: declaração de Imposto de Renda do último ano; extratos bancários; RPA - Recebimento de Pagamento Autônomo (empresas que contratam autônomos emitem); comprovante de prestação de serviço, conhecido como recibo, emitidos por você mesmo quando faz um serviço.
Para facilitar o processo, junte o máximo de documentos que puder.
Como aumentar minha chance de aprovação de crédito no Minha Casa Minha Vida?
Temos algumas dicas que podem ajudar seu crédito a ser aprovado pelo Minha Casa Minha Vida:
- Abra uma conta na Caixa Econômica: por ser do Governo Federal, a Caixa é o banco oficial do Minha Casa Minha Vida. Se você já tiver uma conta antes de se inscrever no programa, o banco já tem seu histórico como pagador e sua capacidade de pagamentos. Isso pode melhorar suas chances.
- Separe os documentos necessários com antecedência: evite deixar isso para última hora. Além disso, tenha tanto o documento original quanto uma cópia, por precaução. Sobre a comprovação da renda, você pode mostrar mais meses do que o banco pede. Para conferir os documentos exigidos pelo MCMV, clique aqui.
- Mantenha sempre seu nome limpo. Não se preocupe: nós ajudamos você a encaminhar tudo ao banco e damos todo o suporte que você precisa durante o processo inteiro, desde a escolha do seu Vivaz até a entrega das chaves.
Clique aqui e leia mais sobre o passo a passo de conquistar a casa própria com a gente financiando pelo Minha Casa Minha Vida.
Quais os documentos necessários para se inscrever no Minha Casa Minha Vida?
O programa Minha Casa Minha Vida exige alguns documentos para abrir o seu processo de participação. É muito importante que você separe com antecedência para não esquecer de nada. Nossa dica é que você tenha todos os documentos originais e mais uma cópia de cada um deles. Anote quais são:
- Documentos de identificação: RG e CPF
- Carteira de trabalho (CTPS);
- FGTS;
- Comprovante de estado civil (certidão de nascimento para solteiros, certidão de casamento para casados e certidão de casamento averbada para divorciados);
- Comprovante de residência recente;
- Declaração de contribuição do Imposto de Renda;
- Para assalariados: comprovante de renda (holerites) dos últimos 6 meses.
Trabalhadores autônomos (quem trabalha por conta própria e sem carteira assinada) podem usar extratos bancários ou declaração de Imposto de Renda do último ano no lugar dos holerites para comprovar a renda.
Se você vai juntar sua renda com a algum de amigo ou familiar para financiar o imóvel, não esqueça: é preciso apresentar os documentos de todos os envolvidos no processo!
Quem pode se cadastrar no Minha Casa Minha Vida?
O MCMV tem algumas regras sobre quem pode ou não participar do programa para financiar a casa própria. Confira as principais exigências:
- Ter a renda familiar dentro das faixas criadas pelo programa (clique aqui para entender);
- Não ser funcionário da Caixa Econômica Federal nem casado com um funcionário;
- Não ter recebido benefícios de qualquer outro programa habitacional;
- Não ter nenhum imóvel no seu nome, ou seja: essa deve ser sua primeira casa própria;
- Ter o nome limpo.
Como é feito o financiamento?
Como Funciona o Financiamento pelo Minha Casa Minha Vida?
Financiamento Caixa Econômica
Você deseja adquirir um imóvel? O Minha Casa Minha Vida é um programa do Governo Federal com o apoio da Caixa Econômica que ajuda muitos brasileiros a realizarem o sonho da casa própria.
A Caixa, responsável pela contratação e operacionalização do financiamento, oferece planos com muitas vantagens para financiar a sua casa nova.
Confira os benefícios do financiamento Caixa:
* Você pode parcelar seu imóvel em até 420 meses (35 anos);
* As taxas de juros são diferenciadas de acordo com a renda e as condições do financiamento, podendo variar de 4% a 10% ao ano;
* Você pode contar com um subsídio por parte do Governo.
O valor do subsídio da Caixa varia de acordo com alguns fatores, como a sua renda mensal, a região onde vai morar e o valor do imóvel.
O melhor de tudo é que também é possível usar seu FGTS na entrada do financiamento, na quitação das parcelas ou na redução do seu saldo devedor.
Como contratar o MCMV?
As famílias com renda de até R$ 3.200,00 podem participar da Faixa 1 do programa. Dependendo da modalidade, o acesso pode ocorrer por meio de inscrição na prefeitura da cidade ou por uma entidade organizadora.
Se a sua renda for acima de R$ 3.200,00 e até R$ 13.000,00, você pode contratar o programa de maneira individual, por meio de uma construtora ou de uma entidade organizadora, conforme as condições do empreendimento e da modalidade.
Para isso, é preciso procurar uma agência da Caixa ou um Correspondente Caixa Aqui para entregar a documentação necessária. Se a proposta for aprovada, o cadastro é validado e é feita a assinatura do contrato de financiamento.
Utilize o simulador Vivaz e aproveite todas as vantagens do Financiamento Caixa!
Tem juros? Qual o percentual?
Sim, mas não se preocupe: as taxas de juros do Minha Casa Minha Vida são as menores do mercado. O programa tem taxas a partir de 5% ao ano.
Não sabe o que é renda familiar? Nós explicamos aqui!
Qual o número máximo de parcelas?
O MCMV oferece o maior parcelamento do mercado. O parcelamento máximo do programa é de 420 meses (35 anos).
A quantidade de parcelas varia de acordo com a faixa da sua renda. Não sabe o que é renda familiar ou em qual faixa sua renda se encaixa? Nós explicamos aqui!
É preciso dar entrada?
Depende da renda da sua família.
* Se sua renda familiar se encaixa na Faixa 1 (até R$ 3.200), pode ser que seu financiamento não necessite de entrada, dependendo das condições do financiamento e dos benefícios disponíveis.
* Se sua renda familiar está nas Faixas 2 e 3 (de R$ 3.200,01 até R$ 9.600) ou na Faixa 4 – Classe Média (de R$ 9.600,01 até R$ 13.000), a necessidade e o valor da entrada dependem das condições do financiamento, do valor do imóvel, dos benefícios disponíveis e da análise de crédito. A boa notícia é que nós facilitamos a sua entrada, parcelando o pagamento!
Não sabe o que é renda familiar ou quer entender mais sobre as faixas criadas pelo MCMV? Nós explicamos aqui!
Ainda tem dúvidas?
 FALE COM UM CORRETOR